Dzięki dynamicznie rozwijającej się i zróżnicowanej gospodarce Polska stała się jednym z najatrakcyjniejszych w Europie kierunków dla fuzji i przejęć (M&A), a liczba transakcji w ciągu ostatnich 5 lat przekroczyła historyczne średnie. W Aventis Advisors uważamy, że Polska to doskonałe miejsce na inwestycje.
Jednak według Filipa Drazdou, dyrektora w firmie Aventis Advisors, “w polskim krajobrazie M&A kryje się wiele zagrożeń, jeśli nie zostaną w pełni zrozumiane, w tym złożoność kwestii regulacyjnych, prawnych i kulturowych”.
W tym wpisie omówimy wszystko, co musisz wiedzieć, aby podejmować lepsze decyzje inwestycyjne i z powodzeniem rozwijać swój biznes w Polsce. Przyjrzymy się:
- Kluczowe trendy i dane rynkowe stojące za polską aktywnością M&A
- Dlaczego M&A przeżywa rozkwit w ostatniej dekadzie
- Na jakie szanse i ryzyka warto zwrócić uwagę
Zaczynajmy!
M&A w pigułce: stały wzrost we wszystkich obszarach
Odporne przepływy transakcji M&A - silne ożywienie od 2021 roku
Polska od lat jest dominującą siłą na rynku M&A Europy Środkowo-Wschodniej i konsekwentnie przoduje w regionie pod względem liczby transakcji w ostatniej dekadzie, jak wynika z danych Mergermarket. Choć historycznie stabilny, rynek doświadczył znaczącego skoku aktywności, który rozpoczął się w 2021 roku.
Po okresie względnego spowolnienia w latach 2016-2020, wynikającego z niepewności politycznej i pandemii COVID-19, polski rynek M&A odbił się z wyjątkową siłą. To ożywienie napędzały ponownie rozpędzona gospodarka, prowzrostowa polityka oraz firmy chętne do wykorzystania nowych okazji.
W 2021 roku Polska odnotowała 314 transakcji M&A, a szczególnie atrakcyjnym sektorem stał się e-commerce, za sprawą przyspieszonego przejścia do handlu online. Dynamika ta utrzymała się mimo narastających przeciwności, takich jak wysoka inflacja, podwyżki stóp procentowych i konflikt w Ukrainie: rok 2022 przyniósł rekord wszech czasów, 477 transakcji.
Choć liczba transakcji spadła do 361 w 2024 roku i 299 w 2025 roku, wciąż utrzymuje się znacznie powyżej mediany dekady wynoszącej 253 transakcje. Utrzymująca się siła sektorów takich jak usługi biznesowe i software podkreśla niesłabnącą atrakcyjność Polski zarówno dla inwestorów strategicznych, jak i finansowych. W Aventis Advisors nasze aktywne zaangażowanie na polskim rynku M&A potwierdza ten trend.
M&A w Polsce: liczba transakcji
Znaczące inwestycje strategiczne i prężna scena private equity
W analizowanym okresie inwestycje strategiczne stanowiły lwią część wszystkich transakcji M&A w Polsce.
Szybko rosnące wydatki konsumpcyjne w Polsce, które w 2025 roku osiągnęły rekordowy poziom według Trading Economics zachęciły zarówno krajowe, jak i zagraniczne firmy do zwiększania swojej obecności rynkowej poprzez fuzje i przejęcia. Polska może się też pochwalić bogactwem innowacji, które nabywcy woleli przejąć, niż budować własnymi siłami. Dodatkowo rozdrobnienie większości polskich branż daje nabywcy strategiczni szeroki wybór potencjalnych targetów.
Fundusze private equity stały się najaktywniejszymi inwestorami finansowymi w Polsce. Transakcje private equity rosły powoli, ale stabilnie w analizowanym okresie, choć w latach 2020-2021 trend ten chwilowo się odwrócił. W tym czasie gwałtownie wzrosła liczba transakcji strategicznych, co obniżyło udział private equity w ogólnej liczbie transakcji. Rok 2022 był rekordowy dla private equity, z 129 transakcjami, a wysoki poziom utrzymuje się do dziś.
Napędzane poczuciem optymizmu wśród inwestorów fundusze private equity wykorzystały atrakcyjny pipeline targetów przejęć na polskim rynku. Obok private equity rośnie też zainteresowanie funduszy venture capital wśród inwestorów finansowych. Według PFR Ventures i Inovo, inwestycje VC osiągnęły szczyt w latach 2021 i 2022, z zainwestowanym kapitałem odpowiednio 791 mln EUR i 781 mln EUR. Od tego czasu rynek wrócił do historycznie silnych poziomów: 467 mln EUR w 2023 roku i wzrost do 493 mln EUR w 2024 roku.
M&A w Polsce: nabywcy strategiczni a finansowi
Rosnący udział transgranicznych transakcji M&A
W ciągu ostatnich dziesięciu lat udział transakcji transgranicznych w całkowitych przepływach transakcji stale rósł, co pokazuje rosnące zainteresowanie zagranicznych nabywców polskim rynkiem. Zainteresowanie to można przypisać:
- Silnej gospodarce i sprzyjającemu klimatowi inwestycyjnemu: Polska oferuje połączenie taniej, ale wysoko wykwalifikowanej siły roboczej oraz dużej bazy klientów.
- Korzystnym kursom walutowym: Dla nabywców z krajów o silniejszych walutach (np. USD i EUR) korzystne kursy walutowe mają istotny wpływ na wyceny, co przekłada się na relatywne dyskonto w porównaniu z ich rynkami macierzystymi.
W latach 2021 i 2022 liczba transgranicznych transakcji M&A wzrosła do rekordowych poziomów, gdy zagranicznych nabywców przyciągało silne odbicie polskiej gospodarki. Mimo niedawnego spowolnienia zagraniczni nabywcy wciąż interesują się Polską, kierowani chęcią zwiększenia przychodów, realizacji synergii kosztowych i uzyskania dostępu do innowacyjnych technologii. W 2025 roku zagraniczni nabywcy odpowiadają za około 51% wszystkich transakcji M&A w Polsce. W Aventis Advisors obserwujemy rosnące zainteresowanie ze strony międzynarodowych nabywców, którzy chcą wejść na polski rynek i rozwijać się na nim, a kilku z nich obecnie doradzamy przy przejęciach w regionie. Jak dotąd w 2025 roku zainteresowanie ze strony międzynarodowych nabywców jest najwyższe w historii.
M&A w Polsce: krajowe a transgraniczne
Znaczące zainteresowanie ze strony nabywców z USA, Wielkiej Brytanii i Niemiec
Wśród krajów Europy Środkowo-Wschodniej Polska wyróżnia się jako wiodący kierunek dla zagranicznych inwestorów. Główną pulę inwestorów stanowią nabywcy ze Stanów Zjednoczonych oraz krajów Europy Zachodniej, ale obserwujemy też rosnące zainteresowanie inwestorów z Czech i innych sąsiednich rynków.
| Nie. | Kraj nabywcy | # – oferty | % w ramach całkowitego obrotu transgranicznego | 3 najważniejsze sektory docelowe |
|---|---|---|---|---|
| 1 | USA | 248 | 12.73% | Oprogramowanie, Usługi, Klienci indywidualni |
| 2 | Wielka Brytania | 221 | 11.34% | Energetyka, finanse, oprogramowanie |
| 3 | Niemcy | 214 | 10.99% | Usługi, energetyka, przemysł |
| 4 | Francja | 149 | 7.65% | Energetyka, budownictwo, usługi |
| 5 | Holandia | 106 | 5.44% | Konsumenci, oprogramowanie, usługi |
| 6 | Czechy | 92 | 4.72% | Medycyna, Nieruchomości, Usługi |
| 7 | Szwecja | 89 | 4.57% | Medycyna, rekreacja, produkcja |
| 8 | Austria | 65 | 3.34% | Finanse, produkcja, usługi |
| 9 | Włochy | 64 | 3.29% | Usługi, oprogramowanie, przemysł |
| 10 | Szwajcaria | 56 | 2.87% | Energetyka, budownictwo, przemysł |
Wnikając głębiej w preferencje inwestorów z tych trzech czołowych krajów, możemy wskazać ich konkretne obszary zainteresowania:
- Inwestorzy z USA byli aktywni w przejęciach we wszystkich sektorach. Do kluczowych obszarów zainteresowania należały software (41 transakcji), usługi biznesowe (13 transakcji) i dobra konsumpcyjne (13 transakcji).
- Inwestorzy z Wielkiej Brytanii byli najbardziej aktywni w sektorze energetycznym (20 transakcji), finansowym (20 transakcji) i software (19 transakcji).
- Inwestorzy z Niemiec skupili się przede wszystkim na usługach biznesowych (16 transakcji), energetyce (16 transakcji) i produktach przemysłowych (14 transakcji).
Główne sektory docelowe dla inwestorów zagranicznych, 2010–2025
Liczba transakcji M&A podwaja się w wielu sektorach
W ciągu ostatnich kilku lat Polska odnotowała znaczący wzrost liczby fuzji i przejęć w wielu sektorach. Na czele stoją software, usługi i energetyka, przy zauważalnych wynikach innych sektorów, takich jak przemysł i finanse.
- Oprogramowanie komputerowe: To zdecydowanie najszybciej rosnąca branża pod względem liczby transakcji M&A, ze wzrostem 19-krotnym od 2010 roku. Choć już wcześniej korzystała na trendach cyfryzacji, branża oprogramowania komputerowego wystrzeliła jeszcze mocniej wraz z pandemią w 2020 roku. Polskę wyróżniło przy tym silne zainteresowanie zagranicznych nabywców, przyciągniętych dużą liczbą firm SaaS i IT Services.
- Energia: Sektor energetyczny uplasował się na trzecim miejscu: roczna liczba transakcji M&A wzrosła z 12 w 2010 roku do rekordowych 59 w 2022 roku, następnie 37 w 2023, 36 w 2024 i 30 w 2025 roku. Lwią część tego wzrostu zapewniły transakcje w energetyce odnawialnej, zwłaszcza w fotowoltaice. Rosnące zainteresowanie odnawialnymi źródłami energii napędzają coraz wyższe ceny tradycyjnych nośników energii oraz seria regulacji środowiskowych zgodnych z polityką UE.
- Pozostałe usługi: Ta kategoria obejmuje szereg działalności biznesowych, których nie można przypisać do innych grup. W przeciwieństwie do stabilnego wzrostu w oprogramowaniu komputerowym i energetyce, przepływy transakcji M&A w pozostałych usługach były bardziej nierówne. Częstymi targetami przejęć były firmy oferujące usługi edukacyjne, doradcze i finansowe (np. windykację).
Roczne transakcje M&A w najważniejszych sektorach w Polsce, 2010-2025
Patrząc na łączną liczbę fuzji i przejęć z ostatnich piętnastu lat, usługi ogólne były najaktywniejszym sektorem M&A w Polsce pod względem łącznej liczby zawartych transakcji.
Sektory produktów i usług przemysłowych mają istotny udział w polskiej gospodarce ze względu na jej bazę przemysłową. Jak jednak pokazuje powyższy wykres, aktywność M&A w tym sektorze stoi w miejscu. W Aventis przewidujemy, że szybko rosnący sektor oprogramowania komputerowego utrzyma swoją przewagę w najbliższej przyszłości, napędzany utrzymującym się zainteresowaniem inwestorów rosnącą liczbą polskich firm software.
Liczba transakcji M&A według sektorów w Polsce w latach 2010 – 2025
Atrakcyjne otoczenie makro: dlaczego warto inwestować w Polsce
Odporna i szybko rosnąca gospodarka
Na 2025 rok PKB Polski osiągnął historyczny rekord 1 bln USD. Czyni to ją 20. największą gospodarką świata i 9. największą w Europie, według MFW.
Polska ma odporną gospodarkę z silnym dorobkiem realnego wzrostu PKB. Podczas dwóch ostatnich globalnych spowolnień rynkowych kraj był jasnym punktem na mapie Europy. Polska uniknęła recesji w latach 2007 - 2009, a w 2020 roku jej realny PKB skurczył się zaledwie o 2,0%. To znacznie mniej niż w UE i OECD, gdzie średnie wyniosły odpowiednio minus 5,6% i minus 4,2%.
Wzrost realnego PKB (%), 2005-2024
Mimo trwających napięć geopolitycznych wynikających z rosyjskiej inwazji na Ukrainę polska gospodarka pozostała względnie stabilna. Kraj osiągnął dodatni wzrost PKB rok do roku (r/r) przez cały 2022 rok, a prognozy instytucji takich jak MFW sugerują, że trend ten się utrzyma.
Znaczenie dla M&A w Polsce
Polska, podobnie jak wiele innych gospodarek, wykazuje dodatnią zależność między wzrostem PKB a aktywnością w obszarze fuzji i przejęć. Napędza ją kilka czynników:
- Wiara we wzrost rynku: Firmy chętniej angażują się w transakcje M&A, gdy mają pozytywne nastawienie do przyszłego wzrostu rynku. Ta pewność napędza ich gotowość do rozwijania biznesu poprzez przejęcia strategiczne.
- Silny rynek pracy: Silny PKB często idzie w parze z silnym rynkiem pracy, generując dochód rozporządzalny, który pomaga utrzymać popyt na odpowiednim poziomie.
- Więcej możliwości finansowania: W sprzyjających warunkach gospodarczych, jakie panowały w Polsce przez ostatnie dekady, instytucje finansowe chętniej udzielają kredytów, a kredytobiorcy mają lepszy dostęp zarówno do kapitału krajowego, jak i zagranicznego. To wspiera dealmaking.
Wpływ globalnego spowolnienia rynkowego na krajobraz M&A w Polsce
W obliczu narastającej niepewności w globalnej gospodarce warto pamiętać, że aktywność M&A może pozostać opłacalna. W rzeczywistości spowolnienia rynkowe mogą stwarzać wyjątkowe szanse dla tych, którzy podchodzą do nich z odpowiednim screeningiem i due diligence. Oto kilka przykładów:
- Znajdowanie atrakcyjnych szans: Firmy borykające się z problemami finansowymi mogą rozważyć połączenie lub sprzedaż części swojego biznesu w celu pozyskania bardzo potrzebnego zastrzyku środków. Z kolei zaradni nabywcy mogą upolować dobre okazje po niższych cenach dzięki atrakcyjniejszym wycenom. Przejęcia oportunistyczne i przejęcia firm w trudnej sytuacji są typowe dla takiego otoczenia gospodarczego.
- Zmieniający się krajobraz Polski: Polska przez długi czas była rynkiem sprzedającego, ale wygląda na to, że karta się odwraca. Nabywcy, których wcześniej powstrzymywały wygórowane wyceny, wracają na rynek. Jednocześnie sprzedający, którzy przyzwyczaili się do premiowych cen, korygują swoje oczekiwania. To tworzy idealne otoczenie dla transakcji M&A.
Rosnąca siła robocza dostępna za połowę zachodnioeuropejskich wynagrodzeń
Polska ma największą populację w Europie Środkowo-Wschodniej, liczącą około 38 mln mieszkańców. Współczynnik aktywności zawodowej pozostaje solidny i stabilny, wzmacniany atrakcyjnością Polski jako kierunku dla zagranicznych studentów i pracowników. Do tego duży napływ Ukraińców ma według prognoz powiększyć polską siłę roboczą o 1,0-2,25% i dodać 1,5-2,5% do populacji w wieku produkcyjnym.
Kluczowym atutem polskiej siły roboczej w oczach zagranicznych nabywców jest jej niski koszt względem większości pozostałych członków Unii Europejskiej. Według Eurostat godzinowy koszt pracy w Polsce w 2025 roku wyniósł 17 EUR wobec średniej unijnej na poziomie 34 EUR. Oznacza to 50% przewagi kosztowej.
Godzinowe koszty pracy w EUR, 2025
Polska jest jednym z najlepiej prosperujących członków Unii Europejskiej pod względem zatrudnienia. Konsekwentny wzrost gospodarczy stworzył mnóstwo miejsc pracy, przyciągając do kraju czołowe firmy międzynarodowe. Firmy te przyciąga imponująca siła robocza znana z dostarczania wysokiej jakości usług po konkurencyjnych kosztach. W rezultacie stopa bezrobocia w kraju stale spadała na przestrzeni lat, utrzymując się znacznie poniżej średniej UE.
Miesięczna stopa bezrobocia (%), 2010-2025
Znaczenie dla M&A w Polsce
Silny rynek pracy z niskim bezrobociem zwykle świadczy o kwitnącej gospodarce. W takim otoczeniu firmy są pewne swoich przyszłych wyników i szukają sposobów na wzrost, co napędza wzrost liczby fuzji i przejęć. Wysoki poziom zatrudnienia zwykle przekłada się też na wyższy dochód rozporządzalny, napędzając wzrost popytu, który zachęca firmy do poszerzania oferty i zwiększania wolumenu produkcji.
Stosunkowo tania pula talentów w Polsce ma również duże znaczenie dla transgranicznych transakcji M&A. Dla nabywcy z Europy Zachodniej inwestycja w Polsce oznacza na przykład 60-70% „dyskonta” na kosztach pracy w porównaniu z jego krajem macierzystym.
Zdywersyfikowana gospodarka
Polska ma szybko rosnącą, zdywersyfikowaną gospodarkę ze zdrową równowagą między różnymi kluczowymi sektorami, w tym usługami, przemysłem, budownictwem i rolnictwem.
Usługi: Usługi istotnie przyczyniły się do wzrostu gospodarczego Polski, odpowiadając za 59,4% całkowitej wartości dodanej brutto (WDB) w 2021 roku. Handel i naprawa pojazdów silnikowych historycznie miały największy udział, choć ich rola w ostatnich latach malała wraz ze wzrostem nowoczesnych działalności technologicznych. Znaczący wzrost w tym sektorze odnotowały też ochrona zdrowia, pomoc społeczna i działalność instytucji finansowych.
Przemysł: Działalność związana z przemysłem, w szczególności produkcja, również stanowi istotną część WDB Polski, reprezentując 25,1% na 2021 rok. W ramach produkcji branża motoryzacyjna wyróżnia się jako kluczowy czynnik wzrostu gospodarczego Polski. Dzięki bogatym zasobom mineralnym kraju znaczące jest też górnictwo, które przyciąga wielu zagranicznych nabywców, w tym z Niemiec, aktywnie przejmujących firmy z tego segmentu.
Budownictwo i rolnictwo: Choć sektory budownictwa i rolnictwa odpowiadają za niewielki i powoli malejący udział w WDB, warto zauważyć, że działalność na rynku nieruchomości, wspierana przez nieruchomości mieszkaniowe, dobrze się trzyma w ramach sektora budowlanego.
Zróżnicowane szanse dla M&A w Polsce
Zróżnicowana gospodarka Polski oferuje świetne perspektywy fuzji i przejęć dla nabywców z dowolnego sektora. Choć większość transakcji M&A w kraju miała miejsce w branży usługowej, zwłaszcza w sektorze tech, warto zauważyć, że branże technologiczne nie były jedynym atrakcyjnym targetem dla fuzji i przejęć. Dobrą aktywność M&A odnotowano na przykład także w sektorach produkcji i nieruchomości.
Wzrost gospodarczy wspierany przez organizacje międzynarodowe
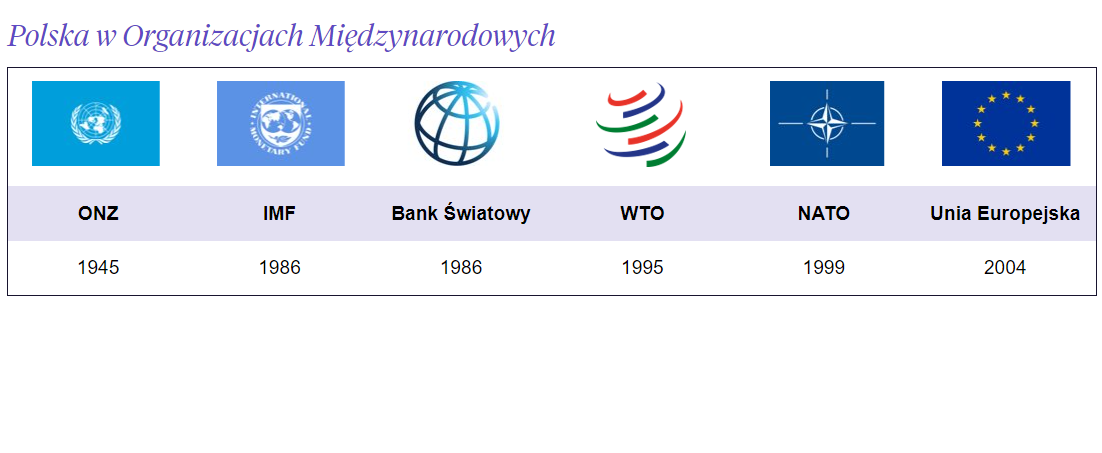
Polska jest pełnoprawnym członkiem kluczowych organizacji międzynarodowych, takich jak Unia Europejska, NATO, MFW, Bank Światowyoraz Światowa Organizacja Handlu. Te strategiczne członkostwa oferują szereg korzyści, które mogą zwiększać aktywność M&A w kraju.
Po pierwsze, przynależność do Unii Europejskiej daje Polsce dostęp do dużego i zamożnego rynku europejskiego. Upraszcza to handel i zatrudnienie ponad granicami, czyniąc kraj atrakcyjnym kierunkiem dla zagranicznych studentów i pracowników. Promuje też wspólne ramy regulacyjne i prawne z dobrze rozwiniętymi instytucjami finansowymi, co pomaga wyrównać szanse i zachęca do transgranicznych M&A.
Po drugie, członkostwo w określonych organizacjach, takich jak UE, oferuje znaczące korzystne granty finansowe i wsparcie.
Czynniki makro, o których warto pamiętać
Rosnące poziomy cen
Po latach niskiej inflacji Polska doświadczyła wzrostu poziomu cen od drugiej połowy 2021 roku, osiągając 17,2% w lutym 2023 roku, według danych S&P Capital IQ. Tę inflację wywołały zatory w łańcuchach dostaw związane z COVID-19 oraz popyt napędzany pakietami stymulacyjnymi, a znacząco przyspieszyła ona w I kw. 2022 roku po rosyjskiej inwazji na Ukrainę.
Poziomy cen osiągnęły szczyt pod koniec 2023 roku, po czym gwałtownie spadły, czemu towarzyszyło umiarkowane odbicie i stabilizacja w ciągu 2024 roku oraz ponowny spadek w kierunku poziomów docelowych w 2025 roku. Choć podwyższone ceny ciążyły firmom i nastrojom konsumentów w tym okresie, polska gospodarka ponownie wykazała się odpornością i nadal radzi sobie dobrze.
Inflacja w Polsce, miesięczna zmiana CPI r/r (%), 2010-2025
Wpływ inflacji na M&A w Polsce
Wyższa inflacja może mieć liczne implikacje dla aktywności w obszarze fuzji i przejęć w Polsce, w tym skupienie na realnym wzroście, wyceny spółek docelowych oraz dłuższe okresy wyłączności.
Skupienie na realnym wzroście
W trakcie proces due diligence, gdy analizowana jest kondycja finansowa firmy, nabywcy zwykle oceniają wzrost spółki, skupiając się na przychodach. W okresach podwyższonej inflacji wiele firm może wykazywać silny wzrost w ujęciu pieniężnym, ale nie wolumenowym, zwłaszcza w sektorach mniej wrażliwych na wahania cen, takich jak energetyka, surowce czy dobra podstawowe. Dlatego kluczowe jest wnikliwe przeanalizowanie źródeł wzrostu i zrozumienie, czy ekspansja targetu jest realna w ujęciu rzeczywistym.
Niższe wyceny
Podwyższona inflacja często prowadzi do napompowanych kosztów operacyjnych z powodu wyższych kosztów nakładów i energii. W połączeniu z trwającą inflacją płac i problemami w łańcuchach dostaw może to wywierać znaczącą presję na rentowność, a tym samym na wyceny. Spółki docelowe, które nie mogą przerzucić wyższych kosztów na swoich klientów, są narażone na ryzyko wystawienia na sprzedaż z dyskontem w porównaniu z tymi, które mogą to zrobić.
Dłuższe okresy wyłączności
Nabywcy mogą wnioskować o wydłużone okresy wyłączności, aby umożliwić bardziej szczegółowe przeglądy due diligence. Typowym obszarem poddawanym wnikliwej analizie w okresach wysokiej inflacji jest siła cenowa targetu oraz jego ustalenia cenowe z dostawcami. Obejmuje to ocenę, czy firma zabezpieczyła korzystne warunki cenowe od swojego dostawcy oraz czy ma siłę rynkową, by podnosić ceny zgodnie z inflacją.
Stopy procentowe powyżej poziomów historycznych
Niskie stopy procentowe zachęcają firmy i konsumentów do wydatków, co przekłada się na wzrost gospodarczy. W Polsce trajektoria stóp procentowych była naznaczona znaczącymi zmianami.
- Historyczny spadek: Stopy procentowe stale spadały od 2003 roku, obniżając się do 0,3% po cięciach związanych z pandemią w 2020 roku, mających chronić gospodarkę.
- Punkt zwrotny w 2021 roku: Ten trend zakończył się w III kw. 2021 roku, gdy wprowadzono 11 kolejnych podwyżek stóp w celu walki z inflacją i deprecjacją polskiego złotego. W rezultacie stopa procentowa w Polsce wzrosła z 0,3% do 6,1% między październikiem 2021 roku a wrześniem 2022 roku.
- Obiecująca przyszłość: Choć podwyżki stóp były dotkliwe, okazały się też skuteczne. Obserwujemy teraz wiele obiecujących oznak poprawy, w tym szybkie odbicie złotego, który jest blisko przedwojennych poziomów względem EUR i USD. Inflacja osiągnęła szczyt w 2023 roku, a analitycy prognozują, że będzie się dalej stabilizować w 2026 roku i kolejnych latach.
Miesięczna stopa referencyjna (%) w Polsce, 2010-2025
Stabilna stopa procentowa zgodna z długoterminowym celem inflacyjnym banku centralnego to najkorzystniejszy krajobraz dla fuzji i przejęć. Typowy wpływ gwałtownych podwyżek i wyższych stóp na krajobraz M&A obraca się wokół wyceny oraz zmiany metody finansowania transakcji.
Wyższy koszt kapitału
Stabilna stopa procentowa zgodna z długoterminowym celem inflacyjnym banku centralnego to najkorzystniejszy krajobraz dla fuzji i przejęć. Sprawia to, że transakcje finansowane długiem, takie jak wykupy lewarowane (LBO), stają się mniej atrakcyjne. Może to też skłaniać nabywców do proponowania alternatywnych metod płatności, które wymagają mniej gotówki płaconej w momencie zamknięcia transakcji. Alternatywne taktyki płatnicze obejmują płatności ratalne, weksle, zarobek/wypłaty uzależnione od kamieni milowych przychodów, rollover equity lub płatność innymi aktywami o wartości majątkowej.
Wyższy koszt kapitału może też ciążyć wycenie, jeśli target jest mocno zlewarowany lub ma słabe wskaźniki pokrycia. Firmom pozostanie mniej gotówki po spłacie odsetek, co zwiększa ryzyko niewypłacalności wobec ich zobowiązań dłużnych. Dlatego wskaźniki płynności, wypłacalności i pokrycia powinny być wnikliwie analizowane w procesach due diligence.
Spadek finansowania kapitałowego
Gdy stopy procentowe rosną, ceny akcji zwykle spadają, ponieważ inwestorzy przenoszą swoje środki do obligacji i innych papierów o stałym dochodzie. Utrudnia to firmom finansowanie przejęcia kapitałem własnym, ponieważ musiałyby sprzedać więcej akcji, by pozyskać tę samą kwotę kapitału.
W wyniku niższych cen akcji transakcje M&A typu stock swap mogą wyjść z łask. Stock swap ma miejsce, gdy posiadane przez akcjonariuszy udziały w akcjach spółki docelowej są wymieniane na akcje spółki przejmującej. Mało prawdopodobne jest, że nabywca wykorzysta akcje jako środek finansowania transakcji, jeśli kurs jego akcji jest notowany znacznie poniżej wartości godziwej.
Zmiana kursu walutowego
Dzięki silnemu wzrostowi gospodarczemu Polski wahania wartości polskiego złotego (PLN) były stosunkowo niskie po kryzysie finansowym z 2008 roku. Ten trend zakończył się w lutym 2022 roku, gdy Rosja zaatakowała Ukrainę, a PLN przez kilka miesięcy znajdował się w swobodnym spadku. Istotną rolę w deprecjacji waluty odegrały czynniki takie jak rosnące ryzyko geopolityczne, wysoka inflacja krajowa oraz bezprecedensowe podwyżki stóp procentowych przez banki centralne.
Po październiku 2022 roku PLN odzyskał grunt pod nogami dzięki stabilizującym się rynkom i serii podwyżek stóp procentowych przez Narodowy Bank Polski (NBP)
Stabilna waluta zwykle wspiera wzrost fuzji i przejęć, ponieważ buduje pewność firm i konsumentów. Ułatwia też prognozowanie przyszłych wyników i zarządzanie ryzykiem transakcyjnym. Gdy waluta traci na wartości, może to prowadzić do większej liczby napływających transakcji M&A, ale może też ciążyć wynikom skorygowanym o FX i wycenom.
Kurs walutowy w Polsce, 2010-2025
Znaczenie dla M&A w Polsce
Stabilna waluta zwykle wspiera wzrost fuzji i przejęć, ponieważ buduje pewność firm i konsumentów. Ułatwia też prognozowanie przyszłych wyników i zarządzanie ryzykiem transakcyjnym. Z drugiej strony deprecjacja waluty może zwiększać napływające M&A, czyniąc lokalne aktywa bardziej przystępnymi dla zagranicznych nabywców, ale może też komplikować wycenę i analizę wyników finansowych.
Większy napływ inwestycji M&A z zagranicy
Polska pozostała preferowanym kierunkiem dla transgranicznych transakcji M&A, ponieważ zagraniczni inwestorzy strategiczni i fundusze private equity chcą czerpać korzyści z szybko rosnącego rynku kraju, strategicznej lokalizacji i konkurencyjnych kosztów pracy. Słabszy polski złoty (PLN) może dodatkowo przyciągać zagranicznych inwestorów strategicznych i finansowych, ponieważ skutecznie obniża koszt przejęcia lokalnych firm dla nabywców operujących w silniejszych walutach.
Skupienie na wynikach skorygowanych o FX
Podczas due diligence, nabywcy muszą odróżnić organiczne wyniki biznesu od tymczasowych zysków lub strat spowodowanych ruchami walutowymi. Eksporterzy mogą sprawiać wrażenie szybkiego wzrostu w okresach deprecjacji, podczas gdy firmy zależne od importu mogą doświadczać presji na marże, jeśli nie zdołają przerzucić wyższych kosztów na konsumentów.
Wpływ na wyceny
Wpływ wahań walutowych na wycenę zależy od konkretnej ekspozycji firmy:
- Pozytywny: Firmy nastawione na eksport, te z zagranicznymi rezerwami gotówkowymi oraz spółki niezależne od importowanych towarów lub zagranicznego długu mogą korzystać na słabszym PLN
- Negatywny: Firmy ze znaczącymi zobowiązaniami denominowanymi w walutach obcych lub o operacjach mocno opartych na imporcie mogą notować niższą rentowność i wycenę
Podsumowanie M&A w Polsce
Silna historia i zachęcające perspektywy
W ciągu ostatnich trzech dekad Polska osiągnęła konsekwentny wzrost gospodarczy, a jej stolica, Warszawa, stała się centrum biznesowym Europy Środkowo-Wschodniej. Dobrze zdywersyfikowana gospodarka Polski należy do najszybciej rosnących i najbardziej odpornych w Europie, wspierana przez stabilne otoczenie makroekonomiczne, niskie koszty pracy, przyjazne biznesowi ramy regulacyjne oraz znaczące inwestycje zarówno ze strony podmiotów zagranicznych, jak i Unii Europejskiej. Zobacz naszą prognozę M&A w Polsce na 2026 rok po najnowsze dane.
W rezultacie aktywność M&A przeżywa w kraju rozkwit. Polska wielokrotnie zajmowała 1. miejsce w Europie Środkowo-Wschodniej pod względem liczby transakcji M&A i ich łącznej wartości, a my w Aventis Advisors spodziewamy się kontynuacji tego trendu.
Choć branże technologiczne kraju odnotowały najszybszy wzrost w ostatnich latach, obserwowaliśmy też rosnącą liczbę transakcji w wielu branżach, zwłaszcza w software, energetyce i pozostałych usługach. Silną dynamikę odnotowano także zarówno w transakcjach strategicznych, jak i finansowych, przy rosnącej aktywności private equity i transakcjach transgranicznych, szczególnie ze strony inwestorów z USA i Wielkiej Brytanii.
Polska mierzy się obecnie z licznymi przeciwnościami, w wyniku czego analitycy prognozują wolniejszy wzrost gospodarczy w nadchodzących latach w porównaniu z poziomami sprzed pandemii. Pewność inwestorów pozostaje jednak wysoka. Dzięki swojej odporności finansowej i dywersyfikacji Polska wciąż ma według prognoz przewyższać bardziej dojrzałe rynki zachodnie. Nadal obserwujemy silną dynamikę transakcji i długoterminowe szanse w polskim krajobrazie M&A.
Dlaczego warto współpracować z lokalnym doradcą M&A w Polsce
Rosnąca liczba transakcji M&A w Polsce zwiększyła popyt na doradcy M&A wśród inwestorów strategicznych i funduszy private equity. Doradcy M&A wnoszą nieocenioną wiedzę i wsparcie na każdym etapie: od wyszukania firm na sprzedaż, przez due diligence, po pomoc w zamknięciu transakcji.
Zaangażowanie polskiego doradcy M&A jest szczególnie ważne w trakcie procesu due diligence. W Polsce obejmuje on zwykle szczegółowy przegląd finansów, struktury prawnej i pozycji podatkowej targetu. W zależności od branży i specyfiki transakcji mogą być wymagane także dodatkowe obszary, takie jak due diligence IT, cyberbezpieczeństwa, operacyjne, rynkowe czy środowiskowe. Polski doradca M&A może pomóc poruszać się po lokalnych regulacjach i standardach, zapewniając kompleksową ocenę ryzyk i szans.
Poza due diligence lokalna wiedza jest kluczowa dla zidentyfikowania najlepiej dopasowanych targetów przejęć. Polski doradca wnosi wiedzę rynkową, dostęp do deal flow oraz zrozumienie wschodzących sektorów i najlepiej radzących sobie firm, co pozwala odkryć wysokiej jakości szanse zgodne z Twoją strategią.
Transakcje transgraniczne dodają kolejną warstwę złożoności ze względu na różnice kulturowe, prawne i regulacyjne. Lokalny doradca wypełnia tę lukę, pomagając zagranicznym nabywcom zrozumieć polskie otoczenie biznesowe, pokonać bariery językowe i kulturowe oraz poruszać się po wymogach compliance. Z właściwym doradcą u boku możesz podchodzić do transakcji w Polsce z pewnością i maksymalizować swoje szanse na pomyślny rezultat.
Aventis Advisors pomoże Ci odnaleźć się na polskim rynku M&A
Aventis Advisors to polski doradca M&A skupiający się na firmach technologicznych i wzrostowych. Nasz zespół zgromadził spore know-how w pomaganiu międzynarodowym nabywcom w radzeniu sobie z wyjątkowymi zawiłościami inwestowania w Polsce. Dzięki naszemu doświadczeniu w łączeniu zagranicznych inwestorów z polskimi targetami możesz nam powierzyć wszystkie swoje potrzeby inwestycyjne, od zrozumienia złożonych wymogów finansowych po pokonywanie różnic kulturowych.
Zobacz nasze niedawne studium przypadku na temat tego, jak wsparliśmy Apave, francuską spółkę TIC, w przejęciu polskiej firmy certyfikującej ISO, spółki ISOCERT.
Skontaktuj się z nami jeśli chcesz dowiedzieć się więcej o M&A w Polsce. Chętnie odpowiemy na wszystkie Twoje pytania i znajdziemy dla Ciebie najlepsze transakcje.