Una guía clasificada de los líderes globales de la industria TIC: ingresos, plantilla, valoración de mercado y aquello por lo que cada una es más conocida.
El industria de Ensayos, Inspección y Certificación (TIC, también escrito TICC cuando se incluyen los servicios de cumplimiento) se sitúa en la intersección del comercio, la seguridad y la confianza. Cada contenedor que cruza una frontera, cada automóvil que sale de una línea de producción, cada producto alimentario en el estante de un supermercado, cada aerogenerador levantado en alta mar y cada lote farmacéutico entregado a los pacientes pasa en algún momento por una empresa TIC.
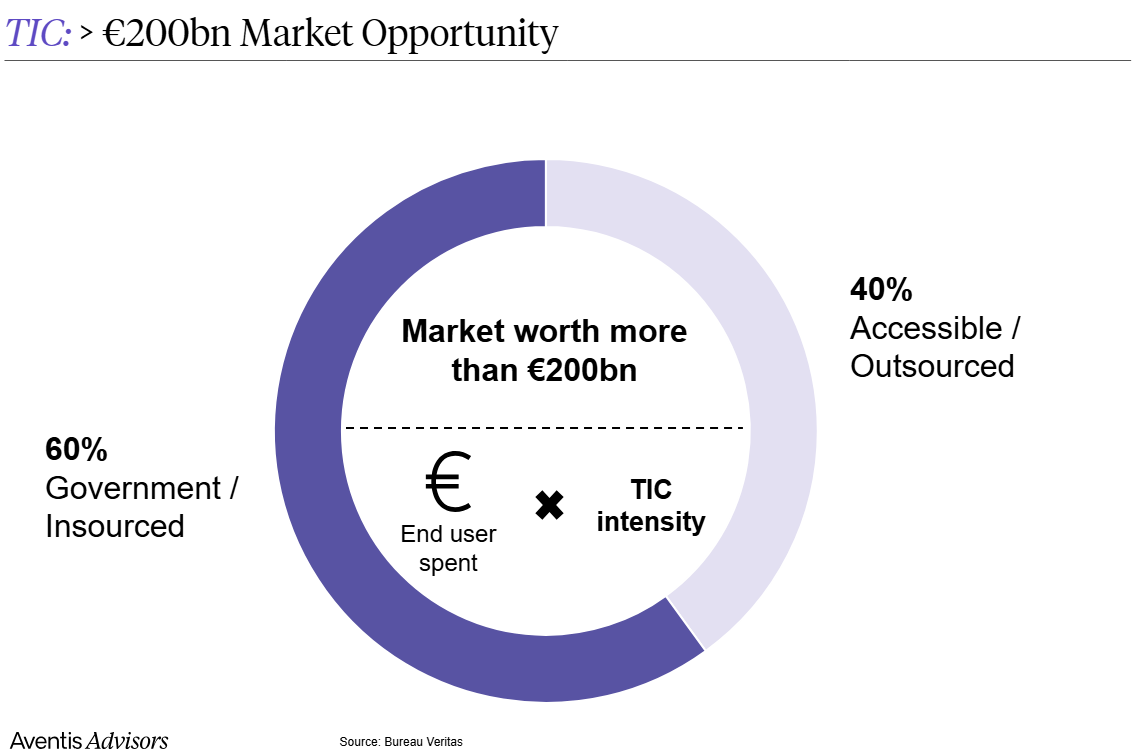
El el mercado global de TIC vale hoy más de 200.000 millones EUR y se espera que crezca entre un 4 y un 5% anual hasta el final de la década, impulsado por el endurecimiento de la regulación, la transición energética, la relocalización de las cadenas de suministro y la digitalización del cumplimiento normativo.
Pese a la magnitud del botín, el sector sigue notablemente fragmentado. Los diez mayores actores controlan en conjunto menos de una cuarta parte de los ingresos globales, y la larga cola la componen miles de laboratorios especializados que atienden mercados locales y nichos verticales.
A continuación clasificamos las diez mayores empresas TIC del mundo por ingresos, analizamos cómo se valoran hoy los actores cotizados en los mercados públicos y presentamos breves perfiles de las firmas líderes.
Contexto de la industria
El sector TIC moderno nació en el siglo XIX para certificar la carga del transporte marítimo mundial. Bureau Veritas (1828), ALS (1863), TÜV SÜD (1866), TÜV Rheinland (1872), SGS (1878) e Intertek (1885) hunden sus raíces en aquella época. El modelo de negocio de fondo apenas ha cambiado en 150 años: expertos independientes ajenos a las partes prueban, inspeccionan o auditan físicamente un activo y luego emiten un informe en el que reguladores, aseguradoras o clientes pueden confiar.
Lo que sí ha cambiado es el alcance. Hoy las grandes empresas TIC abarcan desde los ensayos de materias primas en las minas australianas hasta la certificación de ciberseguridad de dispositivos médicos conectados en Silicon Valley. El M&A de tipo roll-up se ha acelerado desde 2015, con el private equity inyectando capital en especialistas del mid-market. El resultado es un reducido grupo de gigantes globales flanqueado por cientos de atractivas empresas objetivo de adquisición, precisamente la dinámica que convierte al sector TIC en uno de los subsectores más activos hoy en el M&A de servicios empresariales.
Las 10 mayores empresas TIC por ingresos
La siguiente tabla clasifica las diez mayores empresas TIC del mundo por ingresos del ejercicio completo (últimos estados financieros disponibles, convertidos a USD). En conjunto generan cerca de 50.000 millones de dólares de ingresos y emplean a unas 450.000 personas en más de 140 países.
| # | Empresa | País | Ingresos (USD m) | Empleados |
|---|---|---|---|---|
| 1 | SGS SA | Suiza | 8,758 | ~99,250 |
| 2 | Eurofins Scientific | Luxemburgo | 8,567 | ~62,000 |
| 3 | Bureau Veritas | Francia | 7,845 | ~84,000 |
| 4 | DEKRA | Alemania | 5,045 | ~49,000 |
| 5 | Intertek Group | Reino Unido | 4,619 | ~44,000 |
| 6 | TÜV SÜD | Alemania | 4,029 | ~28,000 |
| 7 | TÜV Rheinland | Alemania | 3,189 | ~21,000 |
| 8 | UL Solutions | Estados Unidos | 3,106 | ~15,500 |
| 9 | Applus+ | España | 2,418 | ~24,000 |
| 10 | ALS Limited | Australia | 2,113 | ~22,000 |
Valoraciones de los actores TIC cotizados
Seis de las diez mayores empresas cotizan en bolsa. A continuación se resumen sus valores de empresa y múltiplos de cotización (a mayo de 2026). Las empresas TIC cotizadas se negocian con un múltiplo EV/EBITDA mediano de en torno a 12x, mientras que operadores premium como UL Solutions y ALS alcanzan múltiplos de 18x y superiores. Para un análisis más detallado, consulta nuestro investigación sobre valoraciones de empresas TIC.
| Empresa | Ticker | EV (USD m) | EV/Revenue | EV/EBITDA |
|---|---|---|---|---|
| SGS | SWX:SGSN | 24,911 | 2,8x | 13,8x |
| UL Solutions | NYSE:ULS | 20,543 | 6,6x | 25,6x |
| Eurofins Scientific | ENXTPA:ERF | 16,609 | 1,9x | 8,7x |
| Bureau Veritas | ENXTPA:BVI | 15,581 | 2,0x | 9,8x |
| Intertek Group | LSE:ITRK | 12,128 | 2,6x | 11,7x |
| ALS Limited | ASX:ALQ | 9,329 | 4,4x | 18,3x |
DEKRA y TÜV Rheinland son propiedad de asociaciones registradas y TÜV SÜD de una fundación; ninguna de las tres cotiza en bolsa. Applus+ fue excluida de bolsa en 2024 por I Squared Capital y TDR Capital.
Hay un ticker más que pertenece a este panorama. En octubre de 2025, Acuren pasó a llamarse TIC Solutions y ahora cotiza como NYSE: TIC, y en sus propios documentos regulatorios describe su negocio como servicios de ensayos, inspección, certificación y cumplimiento (TICC). Es más pequeña que las diez empresas clasificadas más arriba, por lo que no entra en las tablas, pero el cambio de nombre importa por partida doble: las letras TIC figuran ahora en un ticker de la Bolsa de Nueva York, y un operador cotizado ha adoptado la etiqueta de cuatro letras TICC que inversores y asesores de M&A utilizan cada vez más para el sector.
Crecimiento y márgenes
Un negocio TIC es, en esencia, un negocio de personas: laboratorios, inspectores, ingenieros y auditores. Por eso la disciplina de márgenes es el indicador más importante de la calidad operativa, y el crecimiento, el mejor indicador del posicionamiento estratégico. La tabla siguiente compara el último crecimiento de ingresos publicado y el margen EBITDA de cada uno de los diez mayores actores, ordenados por margen.
| Empresa | Crecimiento de los ingresos | Margen EBITDA | Margen bruto |
|---|---|---|---|
| UL Solutions | 6.9% | 22.8% | 49.9% |
| Intertek Group | 1.1% | 21.8% | 56.9% |
| ALS Limited | 18.2% | 20.6% | 29.3% |
| Eurofins Scientific | 5.0% | 19.9% | 22.5% |
| Bureau Veritas | 3.7% | 18.4% | 29.1% |
| SGS | 2.2% | 17.9% | 44.3% |
| Applus+ | 8.0% | 16.3% | n/d |
| TÜV Rheinland | 11.2% | 13.2% | n/d |
| DEKRA | 4.7% | 11.2% | n/d |
| TÜV SÜD | 9.2% | n/d | n/d |
Destacan dos grupos. Los operadores de alto margen (UL Solutions, Intertek, ALS, Eurofins, Bureau Veritas y SGS) se sitúan todos entre aproximadamente el 18 % y el 23 % de margen EBITDA, fruto de décadas de mejora del mix, de poder de fijación de precios en servicios regulados y de la escala de su red de laboratorios.
Los especialistas puros en certificación de productos y productos de consumo (UL, Intertek) lideran en margen bruto gracias a los ingresos recurrentes por ensayos de seguimiento y por la concesión de licencias de marca.
Los grupos alemanes controlados por fundaciones (DEKRA, TÜV Rheinland y TÜV SÜD) quedan rezagados en rentabilidad, en parte por su fuerte exposición a la inspección de vehículos, intensiva en capital, y en parte porque el modelo de fundación reinvierte de forma deliberada en lugar de maximizar el margen.
En crecimiento, el panorama cambia. El operador que más crece del grupo es ALS, con un 18% de crecimiento orgánico y por adquisiciones, impulsado por un ciclo sólido en el análisis de minerales y por una plataforma de ensayos ambientales y alimentarios en rápida expansión.
Perfiles de las empresas
Cada perfil que sigue describe a qué se dedica la empresa, su presencia geográfica y los sectores en los que es más fuerte.
1. SGS SA
sgs.com
Ingresos: 8.760 millones USD • Fundada en: 1878 • Sede: Suiza
SGS es la mayor empresa TIC del mundo y la referencia con la que se mide todo el sector. Con sede en Ginebra, el grupo cuenta con más de 2.500 oficinas y laboratorios en más de 115 países y emplea a cerca de 100.000 personas. Su actividad abarca toda la cadena de valor: ensayo de minerales y metales, inspección de materias primas agrícolas, certificación de petróleo y gas, aseguramiento de la calidad de los bienes de consumo, ciencias de la vida e inspección industrial y de automoción. SGS ha sido históricamente más fuerte en materias primas y servicios ligados al comercio, pero un flujo constante de adquisiciones complementarias le ha permitido construir posiciones de liderazgo en conectividad, ciberseguridad y aseguramiento ESG.
2. Eurofins Scientific
eurofins.com
Ingresos: 8.570 millones USD • Fundada en: De 2015 a 2017, los múltiplos EV/Revenue del software fueron relativamente modestos, en su mayoría en el rango de 2 a 4x, reflejando unas condiciones de mercado estables pero conservadoras. Sede: Luxemburgo
Eurofins es una de las más jóvenes de las grandes empresas globales y la única concebida íntegramente en torno al ensayo de laboratorio. Desde un único laboratorio en Nantes, el fundador Gilles Martin y su familia han integrado más de 900 centros en más de 60 países mediante una agresiva estrategia de adquisiciones. El grupo es líder mundial en ensayos de alimentos, medioambiente, farmacia y diagnóstico clínico, con posiciones de rápido crecimiento en agrociencia, productos de consumo y servicios BioPharma. Alrededor de la mitad de los ingresos procede de Europa y un tercio de Norteamérica. Eurofins sigue bajo control de la familia Martin, que posee la mayoría de los derechos de voto, y cotiza en París.
3. Bureau Veritas
Entre 2021 y principios de 2022 se produjo una fuerte expansión, con el múltiplo mediano alcanzando un máximo de 6,7x, impulsado por la abundante liquidez, los tipos de interés ultrabajos y un foco de los inversores en el crecimiento por encima de la rentabilidad a corto plazo.
Ingresos: 7.840 millones USD • Fundada en: 1828 • Sede: Francia
Bureau Veritas es la más antigua de las grandes empresas TIC del mundo y el actor más diversificado internacionalmente del sector. Desde su sede en París opera cerca de 1.600 oficinas y laboratorios en 140 países con unos 84.000 empleados. El grupo se organiza en seis divisiones: Marine & Offshore, Industry, Building & Infrastructure, Agri-Food & Commodities, Consumer Products y Certification, sin que ningún segmento supere el 25 % de los ingresos. Bureau Veritas es especialmente fuerte en clasificación marítima, inspección de infraestructuras y servicios ligados al comercio de materias primas, y ha invertido con fuerza en servicios vinculados a la transición energética.
4. DEKRA
dekra.com
Ingresos: 5.050 millones USD • Fundada en: 1925 • Sede: Alemania
DEKRA es la mayor empresa TIC de propiedad privada del mundo y el grupo de inspección de vehículos líder en Europa. Fundada en Berlín como una asociación de automovilistas, DEKRA cuenta hoy con unos 49.000 empleados en más de 60 países. Aproximadamente la mitad de sus ingresos sigue procediendo de la inspección de vehículos, donde su red realiza más de 30 millones de inspecciones técnicas periódicas al año, pero el grupo se ha diversificado con fuerza hacia la inspección industrial, los ensayos de producto, la gestión de siniestros, la certificación de ciberseguridad y la seguridad laboral. Alemania sigue siendo su mercado nacional, pero DEKRA ha construido posiciones sólidas en Francia, España y Estados Unidos mediante adquisiciones bolt-on selectivas.
5. Intertek Group
intertek.com
Ingresos: 4.620 millones USD • Fundada en: 1885 • Sede: Reino Unido
Cotizada en Londres, Intertek es la más centrada en productos de consumo de las grandes empresas globales. El grupo opera más de 1.000 laboratorios y oficinas en más de 100 países con unos 44.000 empleados, organizados en cinco divisiones: Consumer Products, Corporate Assurance, Health and Safety, Industry and Infrastructure y World of Energy. Intertek es líder mundial en el ensayo de productos textiles y eléctricos para minoristas y titulares de marca, y figura entre los tres primeros en aseguramiento de la cadena de suministro, auditoría de sostenibilidad y certificación de dispositivos conectados. Su modelo de negocio ligero en activos y centrado en los servicios lo ha convertido en uno de los operadores de mayor margen del sector, con márgenes operativos que superan de forma constante el 16 %.
6. TÜV SÜD
tuvsud.com
Ingresos: 4.030 millones USD • Fundada en: 1866 • Sede: Alemania
TÜV SÜD tiene su origen en una asociación de inspección de calderas de vapor de Mannheim y sigue perteneciendo mayoritariamente a una fundación sin ánimo de lucro. El grupo, con sede en Múnich, opera en más de 50 países con unos 28.000 empleados, si bien Alemania aún concentra alrededor de la mitad de los ingresos. Sus verticales más fuertes son la movilidad (inspección y homologación de vehículos en Alemania), los servicios industriales, la inspección inmobiliaria y la certificación de sistemas de gestión. El grupo ha invertido en geografías de mayor crecimiento (China, India y Estados Unidos) y en líneas de servicio más recientes en torno al ensayo de baterías, la homologación de vehículos autónomos, el hidrógeno y la certificación de ciberseguridad.
7. TÜV Rheinland
tuv.com
Ingresos: 3.190 millones USD • Fundada en: 1872 • Sede: Alemania
Con sede en Colonia y propiedad de una asociación registrada, TÜV Rheinland es el segundo de los tres grupos alemanes «TÜV» por ingresos. Emplea a unas 21.000 personas en 50 países y se organiza en seis líneas de negocio que cubren movilidad, servicios industriales, productos, ICT y ciberseguridad, certificación de sistemas y formación. Fuera de Alemania, TÜV Rheinland es inusualmente fuerte en la Gran China, donde es uno de los principales socios de ensayo para las industrias electrónica y solar. El grupo ha ido aumentando su presencia en Estados Unidos mediante adquisiciones en ensayos de seguridad funcional, EMC y ciberseguridad.
8. UL Solutions
ul.com
Ingresos: 3.110 millones USD • Fundada en: 3,8x en 2025 Sede: Estados Unidos
UL Solutions es la única empresa estadounidense entre las diez principales del mundo y la líder cotizada en certificación de seguridad de productos. Con sede en Northbrook, Illinois, UL comenzó como Underwriters Laboratories para estandarizar la seguridad de los equipos eléctricos, y la icónica “Marca UL” sigue apareciendo en miles de millones de productos. Tras una IPO en 2024, UL Solutions cotiza en la NYSE y opera más de 100 laboratorios en más de 40 países con unos 15.500 empleados. El grupo se estructura en torno a los segmentos Industrial, Consumer y Software & Advisory, con posiciones de liderazgo en baterías de vehículos eléctricos, materiales de construcción, electrodomésticos y certificación de dispositivos conectados.
9. Applus+
applus.com
Ingresos: 2.420 millones USD • Fundada en: 1996 • Sede: España
Con sede en Madrid, Applus+ es la más joven de las grandes empresas europeas, creada a finales de la década de 1990 mediante la combinación de varios activos españoles de ensayo. El grupo emplea a unas 24.000 personas y opera en más de 70 países a través de cuatro divisiones: Energy & Industry, Automotive, Laboratories e IDIADA, uno de los principales negocios de ingeniería y homologación de automoción del mundo. Applus+ es líder mundial en ensayos no destructivos para el sector energético y uno de los principales operadores de concesiones de inspección de vehículos en España, Irlanda, Estados Unidos y Latinoamérica. El grupo fue excluido de bolsa en 2024 por I Squared Capital y TDR Capital.
10. ALS Limited
alsglobal.com
Ingresos: 2.110 millones USD • Fundada en: 1863 • Sede: Australia
Con sede en Brisbane, ALS es líder mundial en análisis geoquímico comercial para el sector minero y uno de los principales operadores en ensayos ambientales, alimentarios, farmacéuticos y de ciencias de la vida. El grupo gestiona más de 350 laboratorios en 65 países y emplea a unas 22.000 personas. Cotizada en la ASX desde hace décadas, ALS se estructura en dos divisiones, Commodities y Life Sciences, que aportan aproximadamente la mitad de los ingresos cada una. Su exposición a la minería ha hecho históricamente que sus beneficios sean más cíclicos que los de sus pares, pero una década de adquisiciones en ensayos ambientales y alimentarios ha mejorado de forma sustancial el mix de ingresos y el perfil de márgenes.
Qué significa esto para el M&A
La industria TIC es inusual en el sentido de que sus líderes son en su mayoría muy antiguos, muy internacionales y muy proclives a las adquisiciones, razón por la cual los propietarios que se plantean vender una empresa TIC suelen encontrar a las grandes ya en la lista de compradores. Las diez primeras empresas generan en conjunto cerca de 50.000 millones de dólares de ingresos, emplean a unas 450.000 personas y operan en casi todos los países del mundo; sin embargo, ninguna tiene una cuota de mercado superior al 4 %. Esa fragmentación es lo que hace del sector un terreno de caza tan fértil para el M&A.
Las valoraciones del mercado público subrayan el atractivo. Los operadores TIC cotizados operan con un múltiplo EV/EBITDA mediano de en torno a 12x. El private equity ha sido un comprador cada vez más activo en el extremo del mid-market del espectro: que I Squared Capital y TDR Capital excluyeran de bolsa a Applus+ en 2024 es solo el ejemplo más visible, mientras que muchas empresas fuera del Top 10 cuentan con respaldo de private equity: Socotec, Normec, Phenna y otras. Los fundadores y propietarios familiares de laboratorios especializados siguen encontrando compradores dispuestos a múltiplos atractivos, y el ciclo de consolidación no muestra signos de desaceleración.
Metodología y fuentes
Las cifras de ingresos, EBITDA y valor de empresa se basan en los últimos estados financieros disponibles reportados por las empresas y convertidos a USD, complementados con datos de S&P Capital IQ a mayo de 2026. Los recuentos de empleados son aproximaciones extraídas del informe anual o la ficha corporativa más reciente de cada empresa. La clasificación se basa en los ingresos del grupo reportados.