Ein nach Rang geordneter Leitfaden zu den globalen Marktführern der TIC-Branche: Umsatz, Mitarbeiterzahl, Marktbewertung und wofür jedes Unternehmen am bekanntesten ist.
Das Prüf-, Inspektions- und Zertifizierungsbranche (TIC, bei eingeschlossenen Compliance-Dienstleistungen auch TICC geschrieben) befindet sich an der Schnittstelle von Handel, Sicherheit und Vertrauen. Jeder Container, der eine Grenze überschreitet, jedes Auto, das vom Band läuft, jedes Lebensmittel im Supermarktregal, jede vor der Küste errichtete Windkraftanlage und jede an Patienten ausgelieferte Pharmacharge durchläuft irgendwann ein TIC-Unternehmen.
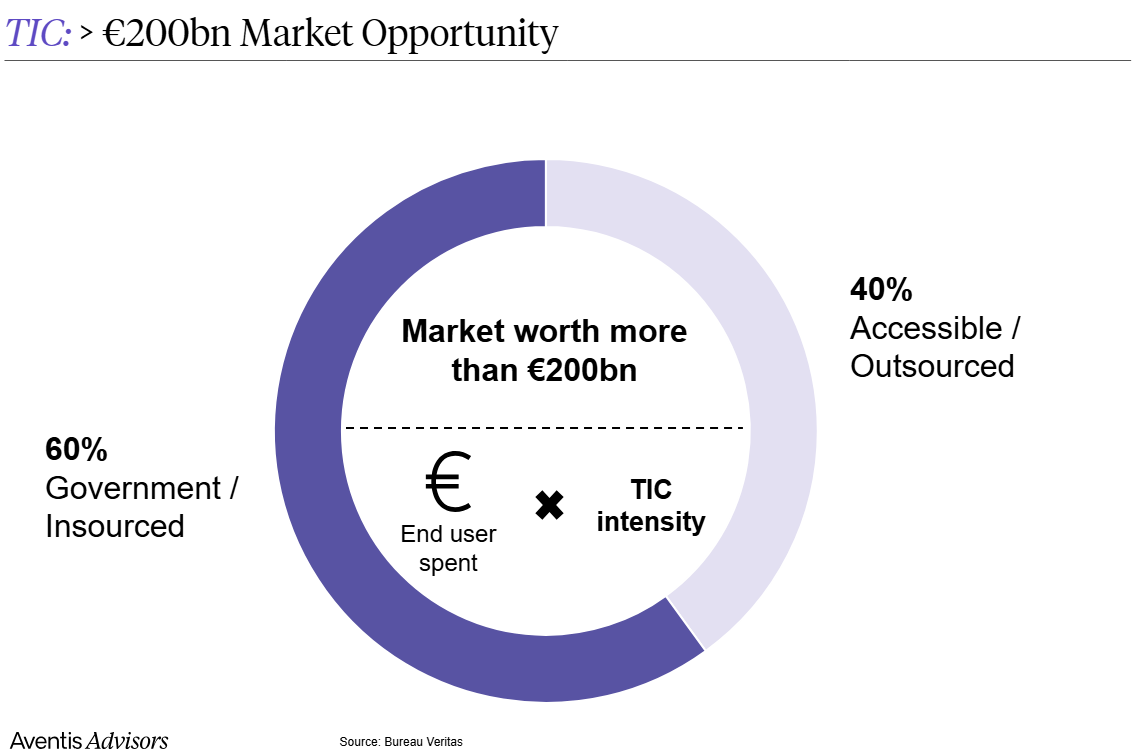
Das globale TIC-Markt ist heute mehr als 200 Mrd. EUR wert und wird voraussichtlich bis zum Ende des Jahrzehnts um 4 bis 5 % pro Jahr wachsen, getrieben durch strengere Regulierung, die Energiewende, das Reshoring von Lieferketten und die Digitalisierung der Compliance.
Trotz der Größe des Marktes bleibt die Branche bemerkenswert fragmentiert. Die zehn größten Akteure vereinen zusammen weniger als ein Viertel des globalen Umsatzes auf sich, und das lange Ende des Marktes besteht aus Tausenden spezialisierter Labore, die lokale Märkte und Nischensegmente bedienen.
Im Folgenden ordnen wir die zehn größten TIC-Unternehmen der Welt nach Umsatz, betrachten, wie die börsennotierten Akteure heute an den öffentlichen Märkten bewertet werden, und präsentieren Kurzprofile der führenden Unternehmen.
Branchenkontext
Die moderne TIC-Branche entstand im 19. Jahrhundert, um Fracht für die globale Schifffahrt zu zertifizieren. Bureau Veritas (1828), ALS (1863), TÜV SÜD (1866), TÜV Rheinland (1872), SGS (1878) und Intertek (1885) gehen alle auf diese Ära zurück. Das zugrunde liegende Geschäftsmodell hat sich in 150 Jahren kaum verändert: Unabhängige externe Fachleute prüfen, inspizieren oder auditieren einen Vermögenswert vor Ort und stellen anschließend einen Bericht aus, dem Regulierungsbehörden, Versicherer oder Kunden vertrauen können.
Verändert hat sich der Umfang. Die heutigen TIC-Konzerne decken alles ab, von Rohstoffanalysen in australischen Minen bis zur Cybersicherheitszertifizierung vernetzter Medizinprodukte im Silicon Valley. Roll-up-M&A hat seit 2015 an Tempo gewonnen, wobei Private Equity Kapital in mittelständische Spezialisten lenkt. Das Ergebnis ist eine kleine Gruppe globaler Giganten, flankiert von Hunderten attraktiver Übernahmeziele. Genau diese Dynamik macht TIC heute zu einem der aktivsten Teilsegmente im M&A für Unternehmensdienstleistungen.
Die 10 größten TIC-Unternehmen nach Umsatz
Die nachstehende Tabelle ordnet die zehn größten TIC-Unternehmen der Welt nach Jahresumsatz (jeweils aktuellste verfügbare Finanzdaten, in USD umgerechnet). Zusammen erwirtschaften sie nahezu 50 Mrd. USD Umsatz und beschäftigen rund 450.000 Menschen in über 140 Ländern.
| # | Unternehmen | Land | Umsatz (Mio. USD) | Mitarbeiter |
|---|---|---|---|---|
| 1 | SGS SA | Schweiz | 8,758 | ~99,250 |
| 2 | Eurofins Scientific | Luxemburg | 8,567 | ~62,000 |
| 3 | Bureau Veritas | Frankreich | 7,845 | ~84,000 |
| 4 | DEKRA | Deutschland | 5,045 | ~49,000 |
| 5 | Intertek Group | Vereinigtes Königreich | 4,619 | ~44,000 |
| 6 | TÜV SÜD | Deutschland | 4,029 | ~28,000 |
| 7 | TÜV Rheinland | Deutschland | 3,189 | ~21,000 |
| 8 | UL Solutions | USA | 3,106 | ~15,500 |
| 9 | Applus+ | Spanien | 2,418 | ~24,000 |
| 10 | ALS Limited | Australien | 2,113 | ~22,000 |
Bewertungen börsennotierter TIC-Akteure
Sechs der zehn größten Unternehmen sind börsennotiert. Ihre Unternehmenswerte und Handelsmultiplikatoren (Stand Mai 2026) sind nachstehend zusammengefasst. Börsennotierte TIC-Unternehmen werden mit einem mittleren EV/EBITDA-Multiplikator von rund 12x gehandelt, wobei Premium-Anbieter wie UL Solutions und ALS Multiplikatoren von 18x und darüber erzielen. Für eine detailliertere Betrachtung siehe unser Untersuchung von Unternehmensbewertungen in der TIC-Branche.
| Unternehmen | Ticker | EV (Mio. USD) | EV/Umsatz | EV/EBITDA |
|---|---|---|---|---|
| SGS | SWX:SGSN | 24,911 | 2,8x | 13,8x |
| UL Solutions | NYSE:ULS | 20,543 | 6,6x | 25,6x |
| Eurofins Scientific | ENXTPA:ERF | 16,609 | 1,9x | 8,7x |
| Bureau Veritas | ENXTPA:BVI | 15,581 | 2,0x | 9,8x |
| Intertek Group | LSE:ITRK | 12,128 | 2,6x | 11,7x |
| ALS Limited | ASX:ALQ | 9,329 | 4,4x | 18,3x |
DEKRA und TÜV Rheinland gehören eingetragenen Vereinen, TÜV SÜD einer Stiftung; keines der drei Unternehmen ist börsennotiert. Applus+ wurde 2024 von I Squared Capital und TDR Capital von der Börse genommen.
Ein weiterer Ticker gehört in dieses Bild. Im Oktober 2025 benannte sich Acuren in TIC Solutions um und wird nun als NYSE: TIC gehandelt; in seinen eigenen Unterlagen beschreibt das Unternehmen sein Geschäft als Prüf-, Inspektions-, Zertifizierungs- und Compliance-Dienstleistungen (TICC). Es ist kleiner als die zehn oben aufgeführten Unternehmen und taucht daher nicht in den Tabellen auf, doch die Umbenennung ist gleich in zweierlei Hinsicht von Bedeutung: Die Buchstaben TIC stehen nun auf einem NYSE-Ticker, und ein börsennotierter Anbieter hat das vierbuchstabige Kürzel TICC übernommen, das Investoren und M&A-Berater zunehmend für den Sektor verwenden.
Wachstum und Margen
Ein TIC-Geschäft ist im Kern ein Geschäft, das von Menschen lebt: Labore, Inspektoren, Ingenieure, Auditoren. Daher ist Margendisziplin der wichtigste Einzelindikator für operative Qualität, und Wachstum ist der beste Indikator für die strategische Positionierung. Die nachstehende Tabelle vergleicht das zuletzt gemeldete Umsatzwachstum und die EBITDA-Marge für jeden der zehn größten Akteure, sortiert nach Marge.
| Unternehmen | Umsatzwachstum | EBITDA-Marge | Bruttomarge |
|---|---|---|---|
| UL Solutions | 6.9% | 22.8% | 49.9% |
| Intertek Group | 1.1% | 21.8% | 56.9% |
| ALS Limited | 18.2% | 20.6% | 29.3% |
| Eurofins Scientific | 5.0% | 19.9% | 22.5% |
| Bureau Veritas | 3.7% | 18.4% | 29.1% |
| SGS | 2.2% | 17.9% | 44.3% |
| Applus+ | 8.0% | 16.3% | k. A. |
| TÜV Rheinland | 11.2% | 13.2% | k. A. |
| DEKRA | 4.7% | 11.2% | k. A. |
| TÜV SÜD | 9.2% | k. A. | k. A. |
Zwei Cluster stechen heraus. Die margenstarken Anbieter, UL Solutions, Intertek, ALS, Eurofins, Bureau Veritas und SGS, liegen alle zwischen etwa 18 % und 23 % EBITDA-Marge, was Jahrzehnte der Mix-Verbesserung, Preissetzungsmacht bei regulierten Dienstleistungen und die Größe der Labornetze widerspiegelt.
Die reinen Spezialisten für Produktzertifizierung und Konsumgüter (UL, Intertek) führen bei der Bruttomarge, dank wiederkehrender Folgeprüfungen und Umsätzen aus Markenlizenzierung.
Die von deutschen Stiftungen kontrollierten Gruppen (DEKRA, TÜV Rheinland und TÜV SÜD) liegen bei der Profitabilität zurück, teils wegen ihres hohen Engagements in der kapitalintensiven Fahrzeuginspektion, teils weil das Stiftungsmodell bewusst reinvestiert, anstatt die Marge zu maximieren.
Beim Wachstum zeigt sich ein anderes Bild. Der am schnellsten wachsende Anbieter der Gruppe ist ALS mit 18 % organischem und akquiriertem Wachstum, angetrieben durch einen starken Zyklus in der Mineralienprüfung und eine sich rasch ausweitende Plattform für Umwelt- und Lebensmittelprüfung.
Unternehmensprofile
Jedes der folgenden Profile beschreibt, womit das Unternehmen sein Geld verdient, wo es geografisch präsent ist und in welchen Branchen es seine größten Stärken hat.
1. SGS SA
sgs.com
Umsatz: 8,76 Mrd. USD • Gegründet: 1878 • Hauptsitz: Schweiz
SGS ist das weltweit größte TIC-Unternehmen und der Maßstab, an dem sich der Rest der Branche misst. Mit Hauptsitz in Genf betreibt die Gruppe mehr als 2.500 Büros und Labore in über 115 Ländern und beschäftigt nahezu 100.000 Menschen. Ihre Tätigkeit umfasst die gesamte Wertschöpfungskette: Prüfung von Mineralien und Metallen, Inspektion landwirtschaftlicher Rohstoffe, Öl-&-Gas-Zertifizierung, Qualitätssicherung bei Konsumgütern, Life Sciences sowie Automobil- und Industrieinspektion. SGS war historisch am stärksten bei Rohstoffen und handelsbezogenen Dienstleistungen, doch ein stetiger Strom von Bolt-on-Akquisitionen hat führende Positionen in den Bereichen Konnektivität, Cybersicherheit und ESG-Prüfung aufgebaut.
2. Eurofins Scientific
eurofins.com
Umsatz: 8,57 Mrd. USD • Gegründet: 1987 • Hauptsitz: Luxemburg
Eurofins gehört zu den jüngsten der globalen Konzerne und ist der einzige, der gezielt um Laborprüfungen herum aufgebaut wurde. Von einem einzigen Labor in Nantes aus haben Gründer Gilles Martin und seine Familie durch eine aggressive Akquisitionsstrategie mehr als 900 Standorte in über 60 Ländern zusammengeführt. Die Gruppe ist weltweit führend in der Prüfung von Lebensmitteln, Umwelt, Pharmazeutika und klinischer Diagnostik, ergänzt durch schnell wachsende Positionen in den Bereichen Agrarwissenschaft, Konsumgüter und BioPharma-Dienstleistungen. Rund die Hälfte des Umsatzes stammt aus Europa und ein Drittel aus Nordamerika. Eurofins wird weiterhin von der Familie Martin kontrolliert, die die Mehrheit der Stimmrechte hält, und ist in Paris börsennotiert.
3. Bureau Veritas
group.bureauveritas.com
Umsatz: 7,84 Mrd. USD • Gegründet: 1828 • Hauptsitz: Frankreich
Bureau Veritas ist der älteste der globalen TIC-Konzerne und der international am breitesten diversifizierte Akteur der Branche. Von seinem Pariser Hauptsitz aus betreibt es rund 1.600 Büros und Labore in 140 Ländern mit etwa 84.000 Mitarbeitern. Die Gruppe ist in sechs Divisionen organisiert: Marine & Offshore, Industry, Building & Infrastructure, Agri-Food & Commodities, Consumer Products und Certification, wobei kein einzelnes Segment mehr als 25 % des Umsatzes ausmacht. Bureau Veritas ist besonders stark in der Schiffsklassifikation, der Infrastrukturinspektion und bei Dienstleistungen rund um den Rohstoffhandel und hat erheblich in Dienstleistungen rund um die Energiewende investiert.
4. DEKRA
dekra.com
Umsatz: 5,05 Mrd. USD • Gegründet: 1925 • Hauptsitz: Deutschland
DEKRA ist das weltweit größte nicht börsennotierte TIC-Unternehmen und Europas führende Organisation für Fahrzeugprüfungen. In Berlin als Kraftfahrerverein gegründet, beschäftigt DEKRA heute rund 49.000 Mitarbeiter in mehr als 60 Ländern. Etwa die Hälfte des Umsatzes entfällt nach wie vor auf die Fahrzeugprüfung, bei der das Netzwerk jährlich über 30 Millionen Hauptuntersuchungen durchführt, doch die Gruppe hat sich stark in die Bereiche Industrieprüfung, Produkttests, Schadenmanagement, Cybersecurity-Zertifizierung und Arbeitssicherheit diversifiziert. Deutschland bleibt der Heimatmarkt, aber DEKRA hat sich durch gezielte Bolt-on-Akquisitionen starke Positionen in Frankreich, Spanien und den Vereinigten Staaten aufgebaut.
5. Intertek Group
intertek.com
Umsatz: 4,62 Mrd. USD • Gegründet: 1885 • Hauptsitz: Vereinigtes Königreich
Das an der Londoner Börse notierte Intertek ist unter den globalen Marktführern am stärksten auf Konsumgüter ausgerichtet. Die Gruppe betreibt mehr als 1.000 Labore und Niederlassungen in über 100 Ländern mit rund 44.000 Mitarbeitern und ist in fünf Divisionen gegliedert: Consumer Products, Corporate Assurance, Health and Safety, Industry and Infrastructure sowie World of Energy. Intertek ist der globale Marktführer bei der Prüfung von Textilien und Elektroprodukten für Einzelhändler und Markeninhaber und einer der drei größten Anbieter im Bereich Lieferketten-Assurance, Nachhaltigkeitsaudits und Zertifizierung vernetzter Geräte. Das anlagenarme, dienstleistungsgetriebene Geschäftsmodell hat das Unternehmen zu einem der margenstärksten Akteure der Branche gemacht, das durchgängig operative Margen von über 16 % erzielt.
6. TÜV SÜD
tuvsud.com
Umsatz: 4,03 Mrd. USD • Gegründet: 1866 • Hauptsitz: Deutschland
Die Ursprünge des TÜV SÜD gehen auf einen Mannheimer Dampfkessel-Überwachungsverein zurück, und das Unternehmen befindet sich nach wie vor mehrheitlich im Besitz einer gemeinnützigen Stiftung. Die in München ansässige Gruppe ist in mehr als 50 Ländern mit rund 28.000 Mitarbeitern tätig, wobei Deutschland weiterhin etwa die Hälfte des Umsatzes ausmacht. Die stärksten Geschäftsbereiche des TÜV SÜD sind Mobilität (Fahrzeuguntersuchung und Homologation in Deutschland), industrielle Dienstleistungen, Immobilieninspektion und Managementsystem-Zertifizierung. Die Gruppe investiert in schneller wachsende Regionen (China, Indien und die Vereinigten Staaten) sowie in neuere Servicelinien rund um Batterieprüfung, Zulassung autonomer Fahrzeuge, Wasserstoff und Cybersecurity-Zertifizierung.
7. TÜV Rheinland
tuv.com
Umsatz: 3,19 Mrd. USD • Gegründet: 1872 • Hauptsitz: Deutschland
Mit Hauptsitz in Köln und im Besitz eines eingetragenen Vereins ist der TÜV Rheinland nach Umsatz die zweite der drei deutschen „TÜV“-Gruppen. Das Unternehmen beschäftigt rund 21.000 Menschen in 50 Ländern und ist in sechs Geschäftsbereiche gegliedert, die Mobilität, industrielle Dienstleistungen, Produkte, ICT & Cybersecurity, Systemzertifizierung und Schulungen abdecken. Außerhalb Deutschlands ist der TÜV Rheinland ungewöhnlich stark in Großchina, wo er einer der führenden Prüfpartner für die Elektronik- und Solarindustrie ist. Die Gruppe baut ihre Präsenz in den USA durch Akquisitionen in den Bereichen funktionale Sicherheit, EMV- und Cybersecurity-Prüfung aus.
8. UL Solutions
ul.com
Umsatz: 3,11 Mrd. USD • Gegründet: 1894 • Hauptsitz: USA
UL Solutions ist das einzige amerikanische Unternehmen unter den globalen Top Ten und der börsennotierte Marktführer bei der Produktsicherheitszertifizierung. Mit Hauptsitz in Northbrook, Illinois, begann UL als Underwriters Laboratories mit der Standardisierung der Sicherheit elektrischer Geräte, und das ikonische “UL-Zeichen” erscheint nach wie vor auf Milliarden von Produkten. Nach einem IPO im Jahr 2024 wird UL Solutions an der NYSE gehandelt und betreibt mehr als 100 Labore in über 40 Ländern mit rund 15.500 Mitarbeitern. Die Gruppe ist in die Segmente Industrial, Consumer sowie Software & Advisory gegliedert und nimmt führende Positionen bei EV-Batterien, Baustoffen, Haushaltsgeräten und der Zertifizierung vernetzter Geräte ein.
9. Applus+
applus.com
Umsatz: 2,42 Mrd. USD • Gegründet: 1996 • Hauptsitz: Spanien
Das in Madrid ansässige Applus+ ist das jüngste der europäischen Schwergewichte und wurde Ende der 1990er Jahre durch die Zusammenführung mehrerer spanischer Prüfunternehmen aufgebaut. Die Gruppe beschäftigt rund 24.000 Menschen und ist in über 70 Ländern über vier Divisionen tätig: Energy & Industry, Automotive, Laboratories und IDIADA, eines der weltweit führenden Unternehmen für Automobilentwicklung und Homologation. Applus+ ist der globale Marktführer bei der zerstörungsfreien Prüfung für den Energiesektor und einer der größten Betreiber von Konzessionen für Fahrzeuguntersuchungen in Spanien, Irland, den Vereinigten Staaten und Lateinamerika. Die Gruppe wurde 2024 von I Squared Capital und TDR Capital von der Börse genommen.
10. ALS Limited
alsglobal.com
Umsatz: 2,11 Mrd. USD • Gegründet: 1863 • Hauptsitz: Australien
Das in Brisbane ansässige ALS ist der globale Marktführer in der kommerziellen geochemischen Analyse für den Bergbausektor und einer der größten Anbieter in der Prüfung in den Bereichen Umwelt, Lebensmittel, Pharma und Life Sciences. Die Gruppe betreibt mehr als 350 Labore in 65 Ländern und beschäftigt rund 22.000 Mitarbeiter. ALS ist seit Jahrzehnten an der ASX notiert und ist in zwei Divisionen gegliedert, Commodities und Life Sciences, die jeweils etwa die Hälfte des Umsatzes beitragen. Das Engagement im Bergbau hat die Erträge in der Vergangenheit zyklischer gemacht als bei vergleichbaren Unternehmen, doch ein Jahrzehnt von Akquisitionen in der Umwelt- und Lebensmittelprüfung hat den Umsatzmix und das Margenprofil deutlich verbessert.
Was dies für M&A bedeutet
Die TIC-Branche ist insofern ungewöhnlich, als ihre führenden Unternehmen größtenteils sehr alt, sehr international und sehr akquisitionsfreudig sind, weshalb Eigentümer beim Verkauf eines TIC-Unternehmens finden die Großkonzerne meist bereits auf der Käuferliste. Die zehn führenden Unternehmen erwirtschaften zusammen fast 50 Mrd. USD Umsatz, beschäftigen rund 450.000 Menschen und sind in nahezu jedem Land der Welt tätig, doch keines hat einen Marktanteil von mehr als 4 %. Genau diese Fragmentierung ist es, die den Sektor zu einem so fruchtbaren Jagdrevier für M&A macht.
Die Bewertungen am öffentlichen Markt unterstreichen die Attraktivität. Börsennotierte TIC-Unternehmen werden zu einem mittleren EV/EBITDA-Multiplikator von rund 12x gehandelt. Private Equity ist im mittleren Marktsegment ein zunehmend aktiver Käufer: Die Übernahme von Applus+ durch I Squared Capital und TDR Capital im Jahr 2024 ist nur das sichtbarste Beispiel, während viele Unternehmen außerhalb der Top 10 von Private Equity getragen werden: Socotec, Normec, Phenna und andere. Gründer und Familieneigentümer spezialisierter Labore finden weiterhin willige Käufer zu attraktiven Multiplikatoren, und der Konsolidierungszyklus zeigt keine Anzeichen einer Verlangsamung.
Methodik und Quellen
Die Angaben zu Umsatz, EBITDA und Unternehmenswert basieren auf den jeweils aktuellsten von den Unternehmen gemeldeten Finanzzahlen, umgerechnet in USD, ergänzt durch Daten von S&P Capital IQ mit Stand Mai 2026. Die Mitarbeiterzahlen sind Näherungswerte, die dem jeweils jüngsten Geschäftsbericht oder Unternehmens-Factsheet entnommen wurden. Das Ranking erfolgt nach dem gemeldeten Gruppenumsatz.