Wycena spółki technologicznej mocno odbiega od tradycyjnych metod, bo i sama branża jest wyjątkowa.
Spółki technologiczne zwykle mają kluczowe cechy, które odróżniają je od innych firm, w tym:
- Szybkie tempo wzrostu
- Początkowo ujemny wynik finansowy
- Znaczny udział aktywów niematerialnych, które nie są wykazywane w sprawozdaniach finansowych, jak choćby patenty czy dane klientów.
Dlatego standardowe metody wyceny trzeba dostosować do tych wyjątkowych cech spółek technologicznych.
Jak wycenić spółkę technologiczną
Metody wyceny tradycyjnie dzielono na podejścia dochodowe, rynkowe i majątkowe.
- Podejście dochodowe: Przeprowadzenie analizy discounted cash flow w oparciu o prognozy finansowe.
- Podejście rynkowe: Porównanie z analogicznymi spółkami publicznymi oraz transakcjami precedensowymi
- Podejście majątkowe. Oszacowanie wartości godziwej aktywów i zobowiązań spółki
Ponieważ większość firm technologicznych ma bardzo niewiele aktywów materialnych wykazanych w bilansie, podejście dochodowe i rynkowe uznaje się za bardziej odpowiednie do wyceny.
W tym artykule pokrótce podsumowujemy te dwie standardowe metody oraz ich specyficzne różnice w zastosowaniu do spółek technologicznych.

Zdyskontowane przepływy pieniężne w wycenie spółek technologicznych
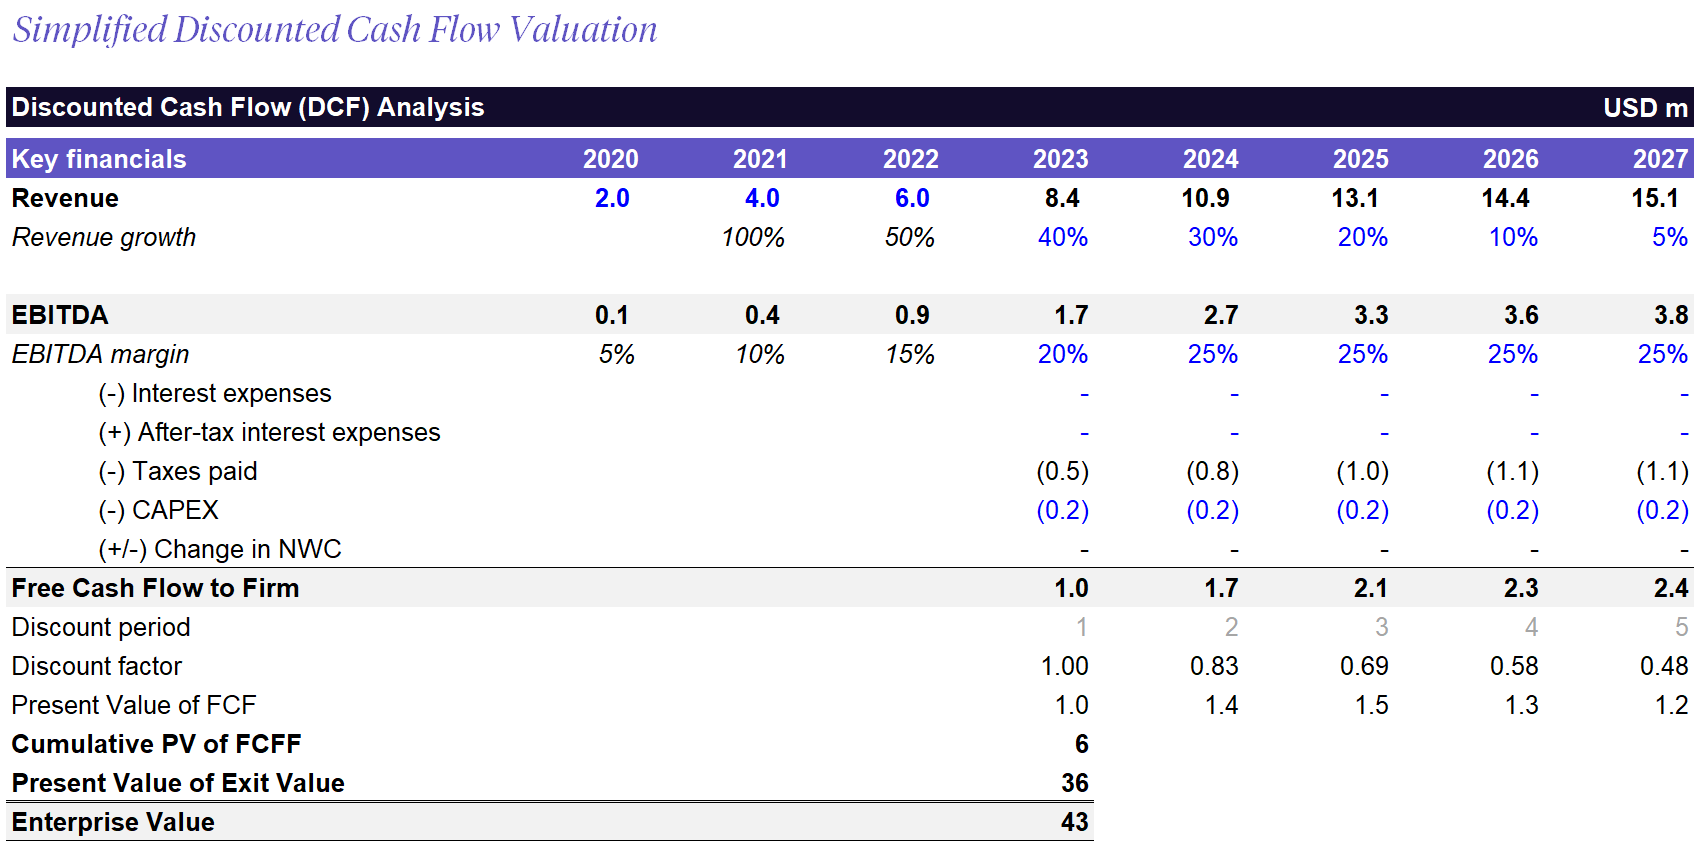
A wycena metodą zdyskontowanych przepływów pieniężnych (DCF) to metoda wyceny przedsiębiorstwa, która szacuje wartość spółki na podstawie oczekiwanych przyszłych przepływów pieniężnych. Poniżej przedstawiamy zarys działania DCF w wycenie spółek technologicznych.
Oczekiwane przyszłe przepływy pieniężne spółki modeluje się na podstawie jej prognoz finansowych, czyli założeń co do wzrostu przychodów, kosztów operacyjnych, nakładów inwestycyjnych (CAPEX) i kapitału obrotowego. Szczegółowe prognozy obejmują zwykle od 3 do 5 lat, po czym przyjmuje się stabilne tempo wzrostu przepływów.
Stopa dyskontowa w wycenie DCF to zwykle koszt kapitału dla danego aktywa, odzwierciedlający ryzyko przepływów pieniężnych. Może to być też wymagana stopa zwrotu inwestora wykonującego wycenę. W spółkach technologicznych jest na ogół wyższa niż w tradycyjnych biznesach, a firmy na wczesnym etapie potrafią mieć stopy wyjątkowo wysokie.
Prognozowane przepływy dyskontuje się następnie do wartości bieżącej przy wybranej stopie dyskontowej. Powszechnie sięga się też po analizę wrażliwości, by sprawdzić, jak zmiany kluczowych założeń odbijają się na wycenie. To pokazuje, jak odporna jest dana wycena.
Wycena DCF jest głęboko osadzona w teorii finansów, opiera się na licznych założeniach i szczegółowych obliczeniach, dlatego często uchodzi za najprecyzyjniejszą. Mimo to w wycenie spółki technologicznej bywa kłopotliwa ze względu na liczbę danych wejściowych i trudną interpretację.
Do tego wiele startupów technologicznych działa w bardzo niepewnym otoczeniu, więc trudno prognozować przychody i zyski w dalekiej perspektywie. Jednocześnie nawet niewielkie zmiany terminalnej stopy wzrostu i stopy dyskontowej potrafią mocno przesunąć ostateczną wycenę, co osłabia wiarygodność tej metody.
Podejście DCF bywa pomocne przy dojrzałych spółkach technologicznych o stabilnym wzroście i przewidywalnej rentowności. Nawet wtedy jednak inwestorzy wolą prostsze metody, takie jak mnożniki przychodów czy EBITDA.
Mimo swojej złożoności DCF bywa użytecznym narzędziem do zrozumienia, które wskaźniki napędzają wycenę spółki technologicznej. Zmieniając założenia dotyczące choćby wzrostu przychodów i rentowności, można dobrze rozpoznać, które wskaźniki najmocniej ważą na wartości spółki.
Mnożniki przychodów lub zysków
Najpopularniejszą metodą wyceny spółek technologicznych jest zastosowanie mnożnika przychodów lub zysków.
Mnożniki przychodów
Po mnożniki przychodów sięga się często wtedy, gdy nie da się policzyć mnożników zysków, bo tych po prostu nie ma. W branży technologicznej to częste, zwłaszcza w firmach agresywnie inwestujących w pozyskiwanie klientów i wzrost, takich jak SaaS biznesy. Mnożniki przychodów nie są wprost powiązane z przepływami pieniężnymi, ale wciąż bywają użytecznym punktem odniesienia, gdy mnożników zysków zastosować się nie da.
Mnożniki zysków
Mnożniki zysków stosuje się zwykle w przypadku dojrzałych spółek technologicznych z historią dodatnich zysków. Metoda ta jest w istocie uproszczeniem wyceny DCF, gdzie wyższy mnożnik odpowiada niższemu ryzyku i lepszym perspektywom wzrostu.
Mnożniki EV/EBITDA
EV/EBITDA to jeden z najczęściej stosowanych mnożników wyceny spółek technologicznych.
EV to skrót od Enterprise Value (wartości przedsiębiorstwa) - całościowej miary wyceny spółki, która bierze pod uwagę i wartość kapitału własnego, i zadłużenie finansowe pomniejszone o gotówkę. Pozwala wycenić działalność spółki niezależnie od tego, czym jest finansowana - długiem czy kapitałem własnym.
EBITDA to skrót od zysku przed odsetkami, podatkami i amortyzacją; uchodzi za dobre przybliżenie przepływów pieniężnych spółki. Przy liczeniu mnożników warto znormalizować EBITDA, usuwając pozycje jednorazowe i koszty właściciela, by odsłonić prawdziwy potencjał zyskowności spółki.
Ponieważ EBITDA jest przybliżonym miernikiem gotówki przypadającej zarówno udziałowcom, jak i wierzycielom (odsetki są doliczane z powrotem), licznikiem mnożnika EBITDA jest Enterprise Value. Drugą daną wejściową w wycenie opartej na zyskach jest sam mnożnik.
Spółki notowane na giełdzie i transakcje precedensowe to dwa najczęstsze źródła porównywalnych mnożników.
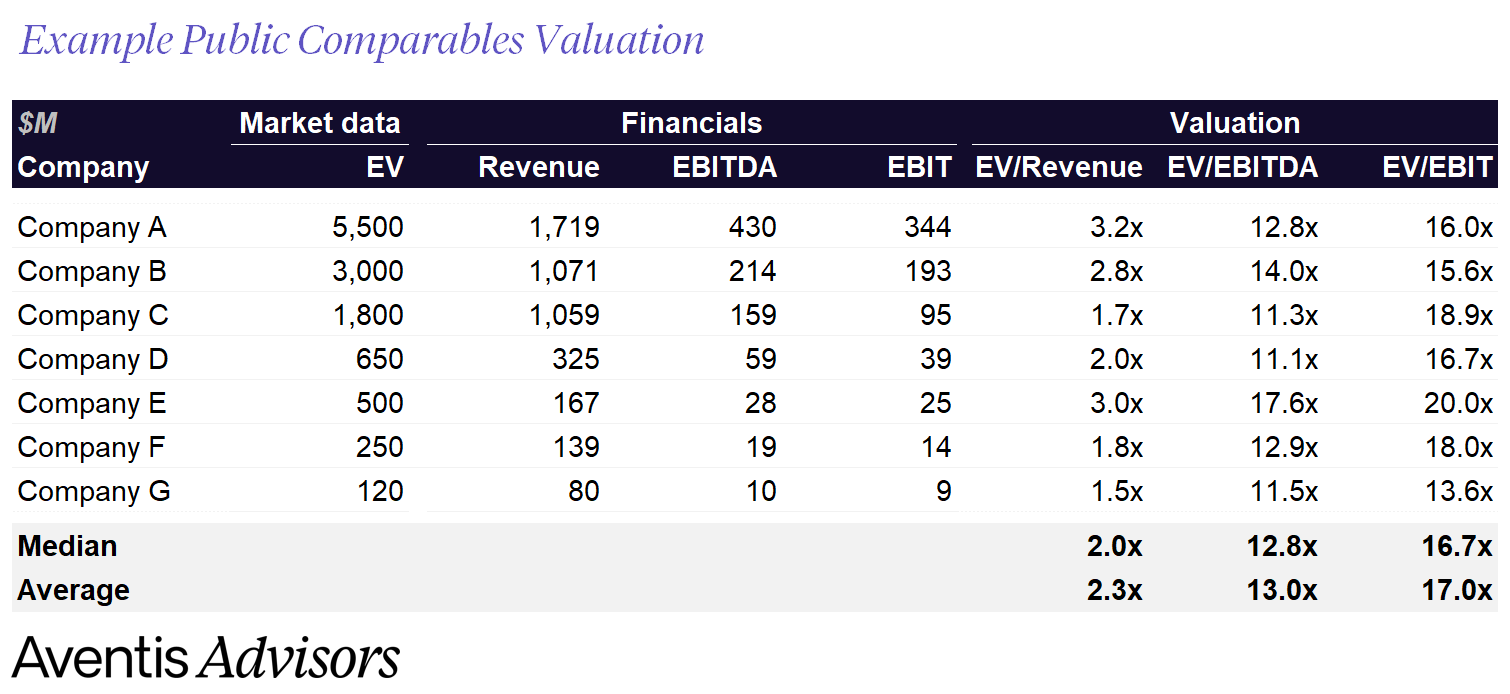
Porównywalne spółki publiczne
Spółki notowane na giełdzie są przedmiotem codziennego obrotu i mają obowiązek kwartalnego raportowania wyników finansowych. Ułatwia to obliczenie mnożników implikowanych przez inwestorów, na podstawie aktualnego kursu akcji spółki i ostatnio raportowanych przychodów lub EBITDA.
Zestawiając spółkę z porównywalnymi spółkami publicznymi, kluczowe jest dobranie właściwej grupy porównawczej. To spółki z tej samej branży, o podobnym tempie wzrostu i profilu ryzyka. Grupy porównawcze nigdy nie są idealne, więc zwykle bierze się do porównania więcej spółek i podaje przedział mnożników.
Ważna uwaga: spółki giełdowe zwykle cieszą się wyższymi wycenami niż ich prywatne odpowiedniki. Stoją za tym dwa powody. Po pierwsze, mają niższe ryzyko dzięki audytowanym sprawozdaniom i ładowi korporacyjnemu. Po drugie, ich akcje są płynne, a to sporo warte dla posiadacza.

Transakcje precedensowe
Transakcje precedensowe polegają na ustaleniu wartości spółki przez zestawienie jej z podobnymi transakcjami z tej samej branży. To one stają się punktem odniesienia przy wycenie spółki docelowej.
Spółki giełdowe często wykorzystuje się w mnożnikach wyceny jako punkt odniesienia, ale to zwykle firmy warte miliardy dolarów, o płynnych akcjach. Prywatne transakcje M&A zachodzą tymczasem wśród firm każdej wielkości. Dzięki temu przy wycenie spółek prywatnych lub o innej skali można uzyskać dokładniejsze wyniki.
Wyzwaniem jest tu zebranie wystarczających danych o porównywalnych transakcjach. W wielu transakcjach prywatnych ich wartości rzadko bywają ujawniane, a same transakcje trudno wyśledzić. Aby zbudować sensowną grupę porównawczą, potrzebny jest zatem dostęp do dużych zbiorów danych o wcześniejszych transakcjach M&A.

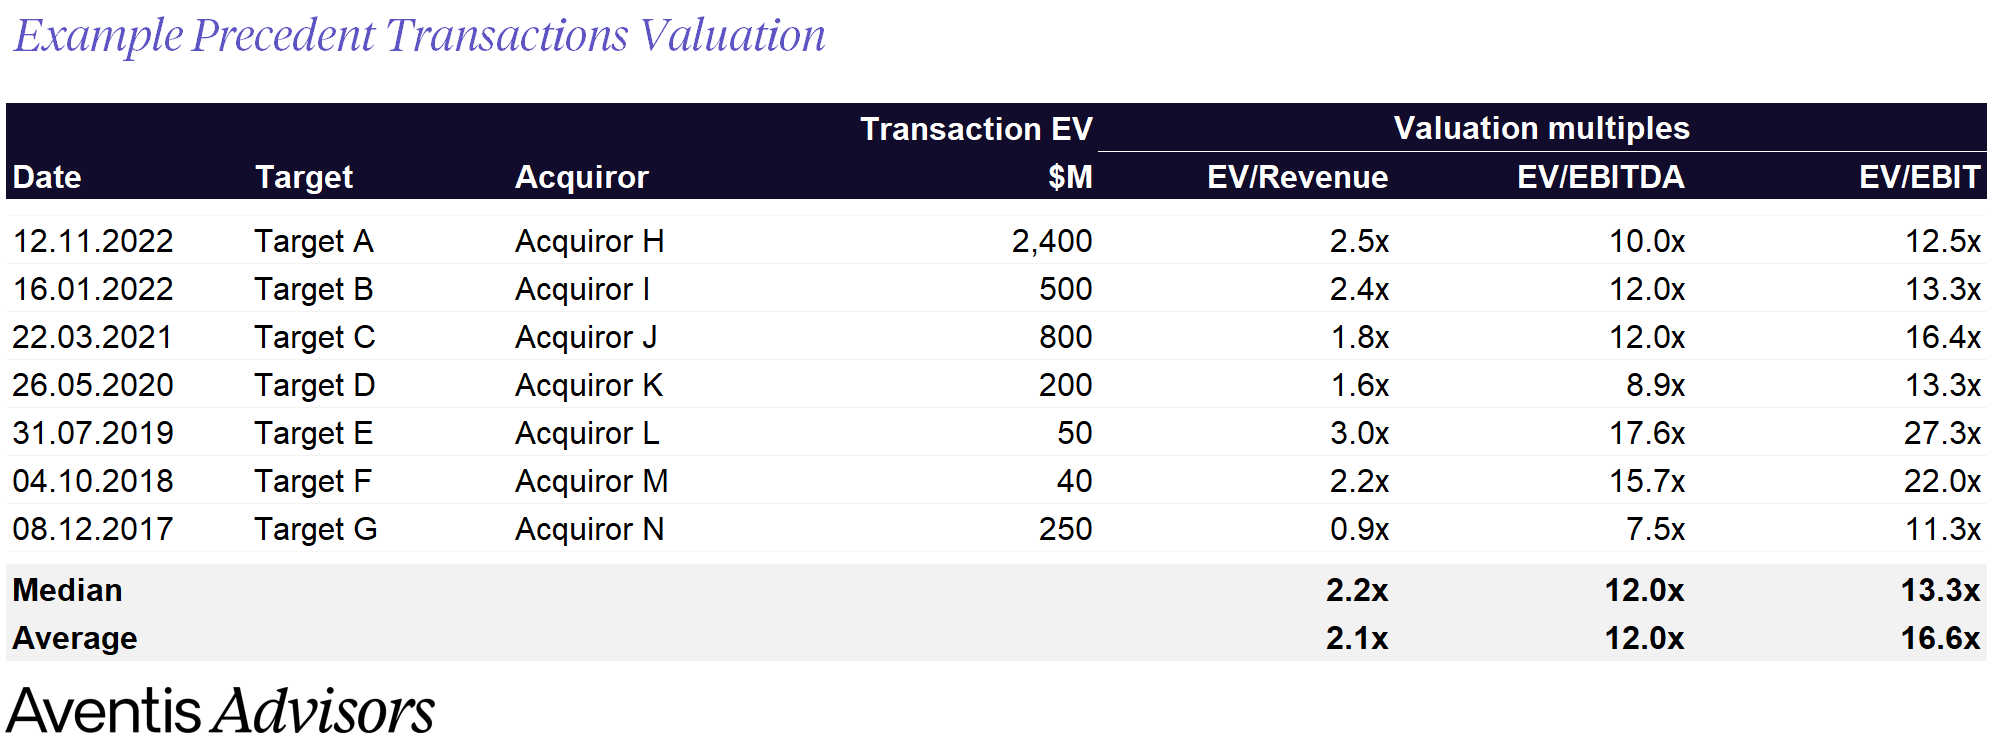
Jednym ze sposobów obliczenia mnożników stosowanych w transakcjach precedensowych jest wyszukiwanie komunikatów prasowych ogłaszających przejęcia. Doradcy M&A zwykle mają dostęp do wyspecjalizowanych baz danych i mogą przygotować dla Ciebie analizę transakcji precedensowych.
Czego nie ujmują tradycyjne metody wyceny przedsiębiorstw?
Tradycyjne metody wyceny dają podstawę do szacowania wartości spółki na bazie wskaźników finansowych, ale nie zawsze chwytają czynniki, które potrafią mocno ważyć na jej wartości.
Poniżej przedstawiamy dwa kluczowe czynniki, które często nie są ujmowane w tradycyjnych wycenach przedsiębiorstw.
Synergie z nabywcą
Jednym z czynników, których tradycyjne metody zwykle nie uwzględniają, są potencjalne synergie, jakie nabywca może osiągnąć dzięki przejęciu. I inwestorzy strategiczni, i finansowi liczą, że na transakcji zarobią dla siebie.
U inwestorów strategicznych synergie mogą płynąć z różnych źródeł: wzmocnienia oferty technologicznej, oszczędności na kosztach rozwoju, pozyskania mocnego zespołu czy wyeliminowania konkurenta. To one pozwalają zapłacić premię strategiczną ponad wartość przepływów pieniężnych spółki.
Inwestorzy finansowi z kolei skupiają się zwykle na poprawie funkcjonowania spółki po przejęciu: na przyspieszeniu wzrostu przychodów, poprawie wyniku i finansowaniu strategicznych transakcji M&A.
Wiedząc to, warto rozumieć, na czym nabywca może skorzystać na transakcji, i wykorzystać to w negocjacjach. Tu właśnie doświadczony doradca znający branżę i mający relacje z nabywcami wnosi dużą wartość. Wskazanie i wykorzystanie potencjalnych synergii jest w negocjacjach kluczowe i potrafi wywindować cenę dla sprzedającego.
Konkurencja o transakcję
Dynamika konkurencji w procesie transakcyjnym to jeden z najważniejszych czynników decydujących o wycenie spółki i ostatecznej cenie transakcji.
Gdy o przejęcie spółki rywalizuje wielu nabywców, powstaje konkurencyjne otoczenie, które może wywindować cenę. I odwrotnie: pojedynczy nabywca wie, że trzyma wszystkie karty, i negocjuje twardziej. Nie mając w odwodzie innych inwestorów, kupujący potrafią celowo spowalniać proces, by zebrać więcej informacji i sprawdzić, jak spółka wypada względem budżetu w czasie.
Stworzenie konkurencyjnego otoczenia przy sprzedaży firmy jest więc kluczowe, by uzyskać najlepszą możliwą wycenę. Pomaga w tym ustrukturyzowany proces sprzedaży, pokazanie spółki szerokiemu gronu potencjalnych inwestorów, twarde terminy składania ofert i ograniczanie ujawnianych informacji do minimum.
Spółki technologiczne na wczesnym etapie
Spółkę bez przychodów, zysków czy modelu biznesowego trudno wycenić którąkolwiek z powyższych metod. Inwestorzy angażujący się w takie firmy na wczesnym etapie obejmują udziały, patrząc na potencjalną wielkość rynku, jakość zespołu i dojrzałość wypracowanej technologii.
Dlaczego potrzebujesz doradcy M&A w technologiach
Znajomość wyceny Twojej spółki technologicznej jest kluczowa, by odnaleźć się w konkurencyjnym otoczeniu i rozważnie zaplanować exit. Każda spółka technologiczna jest inna i odzwierciedla wyjątkową wizję swoich założycieli. Dlatego warto związać się z doświadczonymi doradcami M&A wyspecjalizowanymi w tym sektorze, którzy zrozumieją Twoją sytuację.
Doradcy M&A w branży technologicznej doskonale poruszają się w dynamice rynku, wycenach i koordynacji wszystkich kluczowych obszarów prac. Podczas gdy Ty skupiasz się na zarządzaniu firmą, doradcami M&A w technologii, niestrudzenie dbają o to, by żaden szczegół nie został przeoczony, i walczą o jak najlepszą transakcję. Ich sukces jest ściśle związany z Twoim, a ich wpływ na ostateczną cenę sprzedaży może być znaczący.
O Aventis Advisors
Aventis Advisors to doradca M&A skupiającym się na spółkach technologicznych i wzrostowych. Wierzymy, że świat byłby lepszy, gdyby zawierano mniej (ale lepszej jakości) transakcji M&A, w odpowiednim momencie dla firmy i jej właścicieli. Naszym celem jest uczciwe, oparte na rzetelnej analizie doradztwo, w którym jasno przedstawiamy klientom wszystkie opcje, w tym tę, by zachować status quo.
Skontaktuj się z nami, aby porozmawiać o tym, ile może być warta Twoja firma i jak wygląda cały proces.
Zapisz się poniżej do naszego newslettera, aby być na bieżąco z trendami w wycenach.