La valoración de una empresa de software se apoya en dos métodos: la caja que generará la empresa, descontada a hoy (un cash flow descontado, o DCF), y lo que se pagó por empresas similares (múltiplos de valoración). En una venta, compradores y vendedores hablan en múltiplos. Las empresas privadas de software se vendieron a una mediana de 3,39x ingresos entre 2015 y 2025 (1.028 operaciones que revelaron el múltiplo) y 13,6x EBITDA (382 operaciones). El DCF muestra si tu empresa merece más o menos que eso.
Esta guía aplica los dos métodos a un mismo ejemplo y explica cómo leer el resultado. También recoge lo que cambió en 2026, cuando el miedo a la IA golpeó a las acciones de software cotizadas. En las pocas operaciones privadas que revelaron un múltiplo, la mediana de lo que va de año es superior a la del año pasado; el cambio de fondo está en la due diligence.
Cuándo necesitas valorar tu empresa de software
Los propietarios suelen necesitar una valoración por uno de estos tres motivos:
- Vender tu empresa: Saber cuánto vale la empresa, y por qué, te permite corregir los puntos débiles antes de la venta y juzgar las ofertas cuando lleguen.
- Conseguir inversión y financiación: Una valoración que puedas explicar te da una posición desde la que negociar cuando un inversor de venture capital o private equity propone condiciones, y te ayuda a justificar el capital que necesitas.
- Expandir tu negocio: Una valoración hoy es el punto de partida. Una valoración posterior, medida contra ella, muestra lo que el crecimiento orgánico o una adquisición han añadido al valor de la empresa.
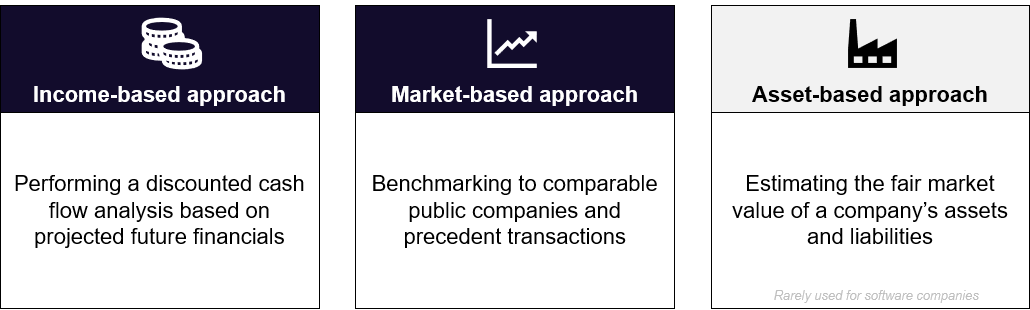
Métodos de valoración de empresas de software
- Enfoque basado en ingresos: El cash flow descontado (DCF) valora la empresa por la caja que se espera que genere.
- Enfoque de mercado: Los múltiplos de valoración de empresas cotizadas o de operaciones de M&A muestran cuánto valen compañías similares.
La mayoría de las valoraciones usan ambos. Cuál pesa más depende del motivo de la valoración y del crecimiento y la rentabilidad de la empresa.
Un tercer método, el enfoque basado en activos o en costes, valora una empresa por lo que costaría reponer sus activos o reescribir su código. Rara vez se usa con una empresa de software en funcionamiento, porque ignora a los clientes y la caja. Aparece sobre todo en trabajos fiscales y contables.
Enfoque basado en ingresos: valoración por DCF de una empresa de software
El primer paso es un modelo financiero que proyecta ingresos, costes, inversión en capital y capital circulante para los próximos tres a cinco años, a partir del plan de la dirección, los resultados pasados y las perspectivas del mercado. Después, el modelo asume una única tasa de crecimiento estable, el crecimiento terminal.
Todo lo que viene después de la previsión queda recogido en el valor terminal. Es el flujo de caja libre del último año previsto, crecido a la tasa de crecimiento terminal y dividido por la tasa de descuento menos esa tasa de crecimiento.
El modelo da la caja que se espera que la empresa genere cada año. Esa caja se descuenta a una tasa que refleja el coste de capital o la rentabilidad que exige un inversor, elevada por riesgos como el político, el económico o el de la propiedad, o por tratarse de un negocio en fase temprana. Los flujos descontados más el valor terminal descontado forman el valor de empresa, lo que vale la compañía hoy.
En el contexto del M&A, conviene distinguir entre valor de empresa (enterprise value) y valor de los fondos propios (equity value). Si vendes tu negocio de software, el importe que recibirás será el valor de los fondos propios, que se obtiene a partir del valor de empresa tras ajustar por la deuda neta, el capital circulante normalizado, las acciones preferentes y la participación minoritaria (si la hubiera).
| Finanzas Clave | 2024 | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 |
|---|---|---|---|---|---|---|---|---|
| Los ingresos | 2.0 | 4.0 | 6.0 | 8.4 | 10.9 | 13.1 | 14.4 | 15.1 |
| Crecimiento de los ingresos | 100% | 50% | 40% | 30% | 20% | 10% | 5% | |
| EBITDA | 0.1 | 0.4 | 0.9 | 1.7 | 2.7 | 3.3 | 3.6 | 3.8 |
| Margen EBITDA | 5% | 10% | 15% | 20% | 25% | 25% | 25% | 25% |
| (-) Impuestos pagados | (0.5) | (0.8) | (1.0) | (1.1) | (1.1) | |||
| (-) CAPEX | (0.2) | (0.2) | (0.2) | (0.2) | (0.2) | |||
| (+/-) Variación del NWC | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 | |||
| Free Cash Flow para la empresa | 1.0 | 1.7 | 2.1 | 2.3 | 2.4 | |||
| Período de descuento | 1 | 2 | 3 | 4 | 5 | |||
| Factor de descuento | 0.87 | 0.76 | 0.66 | 0.57 | 0.50 | |||
| Valor Presente del FCF | 0.8 | 1.3 | 1.4 | 1.3 | 1.2 | |||
| PV acumulado del FCFF | 6.1 | |||||||
| Valor terminal | 21.0 | |||||||
| Valor presente del valor terminal | 10.4 | |||||||
| Valor de la empresa | 16.5 |
Toma una empresa con 6,0 millones de dólares de ingresos este año, que crece un 40% el año que viene y se desacelera hasta el 5%. Con estas hipótesis, el DCF la valora en 16,5 millones de dólares. De esa cifra, 6,1 millones vienen de los cinco años de previsión y 10,4 millones, el 63%, de los años posteriores a 2031. Los 16,5 millones equivalen a 2,75x los ingresos de este año, cerca de la mediana de 2,50x de las empresas de software vendidas entre 5 y 20 millones de dólares (351 operaciones). Sobre el EBITDA de este año son unas 18x, muy por encima de la mediana de 9,5x (126 operaciones), porque el margen todavía sube del 15% al 25%. Por eso las empresas de software de rápido crecimiento suelen valorarse sobre los ingresos. Si los dos métodos quedan cerca, puedes fiarte del rango. Si no, la diferencia señala qué hipótesis conviene cuestionar.
Una tabla de sensibilidad muestra cómo se mueve el valor cuando cambian las hipótesis principales, aquí la tasa de descuento y la tasa de crecimiento terminal.
| Crecimiento terminal ↓ / Tasa de descuento → | 13.0% | 14.0% | 15.0% | 16.0% | 17.0% |
|---|---|---|---|---|---|
| 2.0% | 18.7 | 17.0 | 15.6 | 14.4 | 13.3 |
| 2.5% | 19.4 | 17.6 | 16.0 | 14.8 | 13.6 |
| 3.0% | 20.1 | 18.1 | 16.5 | 15.1 | 14.0 |
| 3.5% | 20.9 | 18.8 | 17.0 | 15.6 | 14.3 |
| 4.0% | 21.8 | 19.5 | 17.6 | 16.0 | 14.7 |
Un punto en la tasa de descuento mueve el valor más que un punto de crecimiento terminal. Con un 16% en lugar de un 15%, los 16,5 millones de dólares pasan a 15,1 millones. Con un 2% de crecimiento en lugar de un 3%, quedan en 15,6 millones.
Ventajas y desventajas de una valoración por DCF
Un DCF valora la empresa por su propia caja y deja cada hipótesis a la vista. Puedes cambiar el crecimiento, el margen o la tasa de descuento y ver qué hace cada uno con el valor. Eso encaja con una empresa de software, cuyo valor suele estar en activos intangibles como la propiedad intelectual, una marca o una base de usuarios, y que puede gastar mucho por adelantado para obtener retornos que llegan años después.
La debilidad está en esas mismas hipótesis. Los productos y los mercados de software cambian deprisa, así que las previsiones son inciertas, y un pequeño cambio en la tasa de descuento o en la de crecimiento mueve el resultado, como enseña la tabla de sensibilidad. El valor terminal asume una única tasa de crecimiento constante para siempre. Por eso, en una empresa de rápido crecimiento la previsión tiene que llegar hasta que el crecimiento se asiente, como en el ejemplo, donde baja al 5% en 2031. Un DCF también deja fuera el sentimiento de mercado, que puede mover mucho los precios del software cuando un segmento está de moda. Y suele ser el método más complejo de montar.
Un DCF funciona mejor con una empresa de software madura, de crecimiento y beneficio estables. En una venta, los compradores suelen abrir con múltiplos. El valor principal del DCF está en mostrar qué hipótesis mueven el valor de tu empresa.
Enfoque de mercado: múltiplos de valoración
Un múltiplo de valoración expresa el valor de una empresa como un múltiplo de una métrica financiera. Las cotizadas se comparan con múltiplos de capital, como la relación precio-beneficio, y también con múltiplos de valor de empresa. Las empresas de software privadas se comparan sobre todo por EV/EBITDA y EV/Revenue.
| Múltiplos de Valor de Empresa | Multiplos de Valor de Capital |
|---|---|
| EV/EBITDA | Relación precio-beneficio |
| EV/Ingresos | Relación precio-valor contable |
| EV/EBIT | Relación precio-ventas |
| EV/flujo de caja libre | Relación precio/flujo de caja |
Múltiplos de EBITDA y de ingresos
El múltiplo de EBITDA es la elección habitual porque es independiente de la estructura de capital, de modo que pueden compararse empresas con distintos niveles de deuda. Además deja fuera las amortizaciones, que dependen de decisiones contables.
La alternativa más habitual es el múltiplo de ingresos, que encaja con las start-ups y con las empresas de flujo de caja o resultado neto negativo. Nuestro análisis da ambos para empresas de software privadas, por año, tamaño, país y segmento: Múltiplos de valoración de software.
Encontrar el múltiplo adecuado
Una vez elegida la métrica, necesitas un múltiplo que aplicarle. Las dos fuentes habituales son las empresas cotizadas y las transacciones precedentes.
Análisis de empresas comparables
Este método toma el múltiplo mediano o medio de las empresas cotizadas parecidas a la tuya. Elegir los comparables exige conocer el sector y algo de investigación, y el resultado se ajusta por las diferencias entre esas empresas y la tuya.
| $M | Datos del mercado | Financieros | Valoración | ||||
|---|---|---|---|---|---|---|---|
| Empresa | EV | Los ingresos | EBITDA | EBIT | EV/Revenue | EV/EBITDA | EV/EBIT |
| Empresa A | 5,500 | 1,719 | 430 | 344 | 3,2x | 12,8x | 16,0x |
| Empresa B | 3,000 | 1,071 | 214 | 193 | 2,8x | 14,0x | 15,5x |
| Empresa C | 1,800 | 1,059 | 159 | 95 | 1,7x | 11,3x | 18,9x |
| Empresa D | 650 | 325 | 59 | 39 | 2,0x | 11,0x | 16,7x |
| Empresa E | 500 | 167 | 28 | 25 | 3,0x | 17,9x | 20,0x |
| Empresa F | 250 | 139 | 19 | 14 | 1,8x | 13,2x | 17,9x |
| Empresa G | 120 | 80 | 10 | 9 | 1,5x | 12,0x | 13,3x |
| Mediana | 2,0x | 12,8x | 16,7x | ||||
| Promedio | 2,3x | 13,2x | 16,9x | ||||
Las empresas de software cotizadas son mucho mayores que la mayoría de las privadas, y sus cotizaciones se mueven más rápido y más lejos que los precios de las operaciones privadas. Para una empresa privada, las transacciones precedentes que vienen a continuación suelen pesar más.
Transacciones de M&A precedentes
Este método usa los múltiplos pagados en adquisiciones pasadas de empresas como la tuya. Necesita operaciones recientes de compañías de tamaño y alcance similares. Conviene tener en cuenta que pueden hacer falta ajustes para recoger las primas pagadas por posibles sinergias.
| EV de la transacción | Multiplos de valoración | |||||
|---|---|---|---|---|---|---|
| Fecha | Búsqueda de empresas | Comprador | $M | EV/Revenue | EV/EBITDA | EV/EBIT |
| nov 2025 | Objetivo A | Comprador H | 2,400 | 2,5x | 10,0x | 12,5x |
| ene 2025 | Objetivo B | Comprador I | 500 | 2,4x | 12,0x | 13,3x |
| mar 2024 | Objetivo C | Comprador J | 800 | 1,8x | 12,0x | 16,4x |
| may 2023 | Objetivo D | Comprador K | 200 | 1,6x | 8,9x | 13,3x |
| jul 2022 | Objetivo E | Comprador L | 50 | 3,0x | 17,6x | 27,3x |
| oct 2021 | Objetivo F | Comprador M | 40 | 2,2x | 15,7x | 22,0x |
| Dic 2020 | Objetivo G | Comprador N | 250 | 0,9x | 7,5x | 11,3x |
| Mediana | 2,2x | 12,0x | 13,3x | |||
| Promedio | 2,1x | 12,0x | 16,6x | |||
Análisis histórico del múltiplo de EBITDA
Una tercera fuente, menos común, es el múltiplo de EBITDA pasado de tu propia empresa, por ejemplo el de una ronda de financiación con un fondo de venture capital o de private equity. Da una estimación rápida del valor de hoy una vez ajustado por lo que ha cambiado en el sector y en tu empresa desde entonces. Los múltiplos de mercado también se mueven de un año a otro. Menos operaciones privadas revelan un múltiplo de EBITDA que uno de ingresos, así que la comparación anual aquí se hace sobre ingresos: la mediana de las empresas de software privadas cayó de 4,38x ingresos en 2022 (40 operaciones) a 2,53x en 2023 (40 operaciones). Un múltiplo de EBITDA de una ronda anterior hay que contrastarlo con las cifras de hoy.
Ventajas y desventajas de los múltiplos de valoración
Los múltiplos se calculan rápido y se leen con facilidad, lo que los convierte en la herramienta habitual para una primera estimación. Muestran lo que compradores e inversores han pagado por empresas similares y dónde se sitúa la tuya frente a sus comparables, con prima o con descuento. La métrica también puede elegirse a medida del sector o de la empresa, como los ingresos en una compañía de software cuyo margen todavía sube.
Esa simplicidad es también su principal límite. Un solo múltiplo deja fuera buena parte de lo que distingue a una empresa, como la calidad del equipo directivo o el modelo de negocio. En un sector de nicho el grupo de comparables puede ser pequeño. Los datos sobre múltiplos de empresas privadas son escasos, y un puñado de operaciones pasadas no da una referencia fiable. Elegir los comparables y ajustar por las diferencias entre ellos y tu empresa son decisiones de criterio, así que dos analistas pueden llegar a valores distintos para la misma compañía.
Empresas SaaS: un caso especial
Las empresas SaaS (software as a service) venden suscripciones, y muchas dedican casi todo lo que ingresan a crecer, así que los compradores las valoran sobre ingresos, a menudo expresados como ingresos recurrentes anuales (ARR). En 543 adquisiciones SaaS desde 2015 que revelaron un múltiplo sobre ingresos, la mediana fue de 4,5x, una cifra que empujan al alza las grandes operaciones. Las empresas SaaS más pequeñas se vendieron a múltiplos más bajos, y Los múltiplos de valoración SaaS indican las medianas por tamaño de la operación. Los compradores pagan una prima cuando el crecimiento de los ingresos más el margen EBITDA, la Rule of 40, supera el 40%.
La proyección también se construye de otra forma. Donde el modelo general anterior aplica una tasa de crecimiento a los ingresos del año pasado, un modelo SaaS levanta los ingresos desde la base de clientes. Parte del ARR de este año, suma el ARR que traerán los nuevos clientes —fijado por el presupuesto de ventas y marketing y por el coste de ganar a cada cliente—, suma la expansión de los clientes actuales y resta lo que se pierde por bajadas de plan y churn. Los nuevos clientes de cada año se siguen como una cohorte, así que el modelo muestra cuánto tiempo se quedan los clientes y cuánto más compran con el tiempo. En la due diligence el comprador reconstruye este ARR bridge a partir de los datos de clientes de la empresa. Las cohortes muestran si los clientes ganados en años anteriores se quedan y compran más, y eso decide en qué punto de su tramo de tamaño se valora la empresa. Nuestra guía sobre cómo valorar una empresa SaaS cubre las métricas en detalle.
Cómo evaluar una empresa de software: las métricas que revisan los compradores
Los compradores miran primero de dónde vienen los ingresos. Los ingresos recurrentes, procedentes de suscripciones y contratos de mantenimiento, son lo que más se valora, porque se repiten cada año sin una nueva venta. Las licencias de pago único y los servicios de implantación se valoran menos.
El tratamiento de los gastos de investigación y desarrollo (I+D) también importa. Bajo US GAAP, los costes de I+D se llevan por lo general a gasto a medida que se incurren, salvo algunos costes de desarrollo de software, que pueden capitalizarse. IFRS también lleva a gasto los costes de investigación, pero permite capitalizar los de desarrollo cuando se cumplen determinados criterios. Los compradores quieren comparar el EBITDA en igualdad de condiciones, así que suelen tratar como gasto cualquier coste de desarrollo que la empresa haya capitalizado antes de aplicar un múltiplo.
Otras métricas y factores que pueden afectar a la valoración, aunque no sean específicos del sector del software, son:
- Tendencias del mercado: Cómo valoran los compradores tu segmento este año.
- Propiedad intelectual: Las patentes, los derechos de autor y la tecnología propia que posee la empresa.
- Base de clientes: Su tamaño, su fidelidad y su diversidad, y lo bien que la empresa retiene a sus clientes y les vende más.
- Sinergias con el comprador (en una venta): Un comprador estratégico que espera sinergias, como ahorros de costes o ventajas derivadas de tu tecnología, puede ofrecer más que un comprador que no espera ninguna.
- Competencia por una operación (en una venta): Que varios compradores compitan por una empresa crea un entorno competitivo que puede empujar los precios al alza. Un comprador único, en cambio, puede tener más poder de negociación.
Con los métodos anteriores es fácil llegar a una cifra aproximada. Lo que cambió en 2026 es cómo juzgan los compradores la exposición de una empresa de software a la IA.
Cómo cambia la IA las valoraciones de las empresas de software en 2026
La operación mediana de software privado entre enero y octubre de 2026 se cerró a 3,48x ingresos (19 operaciones que revelaron el múltiplo sobre ingresos), frente a 3,18x en 2025 (49 operaciones). Las 19 se anunciaron en marzo o después, tras la fuerte caída de las acciones de software cotizadas en febrero por el temor a que los agentes de IA sustituyan al software que se vende por puesto (CNBC, 6 de febrero de 2026). Diecinueve operaciones son una muestra pequeña, y las empresas que se vendieron fueron las que los compradores querían.
En el primer semestre de 2026 registramos 1.257 adquisiciones de software privado. Son un 11% menos que las 1.406 de un año antes y algo más que las 1.214 de dos años antes. Los compradores estratégicos hicieron un 16% menos de operaciones y los compradores financieros un 3% menos, así que los compradores financieros protagonizaron el 45% de las operaciones del primer semestre, frente a alrededor del 42% anterior.
Los compradores preguntan ahora en la due diligence si un agente de IA podría hacer lo que hace el producto y si los ingresos dependen del número de puestos. También buscan lo que un modelo no puede copiar: los datos y los flujos de trabajo de la empresa o una autorización regulatoria. El comprador que duda de las respuestas paga un múltiplo más bajo o pide parte del precio como earn-out, es decir, un pago vinculado a los resultados tras el cierre.
En un DCF, el riesgo de IA entra primero en la proyección, en forma de precios más bajos, crecimiento más lento o más churn. Después rebaja la tasa de crecimiento terminal y a veces sube la tasa de descuento. Con múltiplos, decide en qué punto del rango acaba tu empresa. La mejor prueba que tiene un propietario es la retención y el uso a lo largo de 2025 y 2026, más las funciones de IA por las que pagan los clientes.
Por qué necesitas un asesor de M&A de software
Una valoración te dice lo que vale la empresa sobre el papel. La venta decide lo que cobras. El comprador que te escribe ya ha hecho esto muchas veces; tú quizá lo hagas una sola vez. Los compradores juzgan de formas muy distintas la exposición de una empresa a la IA, así que las ofertas por la misma empresa pueden quedar muy lejos unas de otras. Organizamos un proceso competitivo entre los compradores que tienen un motivo real para querer tu empresa, de modo que elijas entre las mejores ofertas en lugar de negociar con una sola. Los encontramos en una base de datos de 300.000 compradores e inversores y nos dirigimos a la treintena que encaja. Las mismas personas sénior llevan el mandato de principio a fin.
Envíanos tu facturación, crecimiento, churn y margen EBITDA. En un plazo de dos días hábiles te diremos, de forma confidencial, dónde se sitúa tu empresa frente a las operaciones de nuestro estudio y qué tipo de comprador pagaría más por ella.
Sobre Aventis Advisors
Aventis Advisors es un Asesor de M&A para empresas de software. Creemos que el mundo estaría mejor con menos operaciones de M&A (pero de mayor calidad), realizadas en el momento adecuado para la empresa y sus propietarios. Nuestro objetivo es ofrecer un asesoramiento honesto y basado en el análisis, exponiendo con claridad todas las opciones a nuestros clientes, incluida la de mantener el statu quo.
Ponte en contacto con nosotros para hablar de cuánto podría valer tu empresa y de cómo es el proceso.
Metodología
Las cifras proceden de nuestra base de datos de adquisiciones de empresas privadas de software desde enero de 2015, construida a partir de Mergermarket y de fuentes públicas como artículos de prensa, notas de prensa de las empresas e informes anuales. Los múltiplos son valor de empresa sobre ingresos y sobre EBITDA. Dejamos fuera las operaciones por debajo de 0,05x o por encima de 30x ingresos y por debajo de 1x o por encima de 60x EBITDA, y citamos cada mediana con el número de operaciones que hay detrás. Los tramos de tamaño se definen por el valor de la operación. Los recuentos de operaciones de 2026 comparan el primer semestre con el primer semestre de años anteriores. Los múltiplos de 2026 corresponden a operaciones anunciadas entre enero y octubre. Las cifras de SaaS proceden de nuestro estudio de valoración de SaaS, que utiliza la etiqueta software-as-a-service de Mergermarket e incluye objetivos cotizados. Las tablas de DCF y de comparables son ejemplos ilustrativos, no empresas reales.