Dla właściciela firmy znajomość wartości spółki jest kluczowa z wielu powodów. Niezależnie od tego, czy pozyskujesz kapitał, planujesz exit, czy rozważasz fuzje lub przejęcia, wiedza o tym, ile firma jest warta, pozwala podejmować przemyślane decyzje i maksymalizować zwrot z inwestycji.
Przed kupującymi spółki prywatne stawiają z kolei inne wyzwania. Ich wycena bywa skomplikowana: brakuje publicznie dostępnych danych finansowych, praktyki księgowe bywają różne, a każda firma ma swoją specyfikę.
| Cecha | Spółka publiczna | Spółka prywatna |
|---|---|---|
| Własność | Akcjonariusze publiczni, instytucje, inwestorzy indywidualni, | Założyciele, firmy private equity, kierownictwo, pracownicy |
| Przejrzystość | Przedstawiać organowi nadzorczemu kwartalne wyniki finansowe | Należy składać roczne sprawozdania do organu regulacyjnego; w niektórych krajach mogą one być dostępne |
| Proces podejmowania decyzji | Różnorodne organy: Zarząd, Rada Nadzorcza, Walne Zgromadzenie Akcjonariuszy | Większa koncentracja na właścicielach |
| Pozyskiwanie kapitału | Może pozyskać kapitał poprzez publiczną emisję nowych akcji | Inwestycje prywatne i pożyczki |
Ten przewodnik przybliży Ci najważniejsze wyzwania w wycenie spółek prywatnych, sposoby radzenia sobie z nimi, czynniki wpływające na wartość firmy oraz najczęściej stosowane metody wyceny.
Wyzwania w wycenie spółek prywatnych
Wycena spółek prywatnych wiąże się z kilkoma szczególnymi wyzwaniami, których nie ma przy spółkach giełdowych. Właściciele firm i potencjalni inwestorzy muszą sobie poradzić z tymi trudnościami, by trafnie oszacować wartość spółki. Oto najważniejsze z nich:
Brak publicznie dostępnych informacji finansowych
W odróżnieniu od spółek publicznych firmy prywatne nie muszą ujawniać sprawozdań finansowych ani innych istotnych danych. Przez ten brak transparentności właścicielom i potencjalnym inwestorom trudno zdobyć informacje potrzebne do rzetelnej wyceny. Pozostaje im wewnętrzna dokumentacja finansowa spółki, która nie zawsze jest łatwo dostępna i rzadko prowadzona równie skrupulatnie jak w spółkach publicznych.
Różnice w praktykach księgowych
Spółki prywatne często stosują inne standardy i praktyki księgowe niż publiczne, przez co ich sprawozdania bywają niespójne. Jedna może prowadzić księgowość kasową, druga memoriałową. Utrudnia to porównywanie danych finansowych między firmami czy branżami, a bez takiego porównania trudno o wycenę.
Brak płynności i zbywalności
Udziałów w spółkach prywatnych nie kupuje się i nie sprzedaje tak łatwo jak akcji spółek giełdowych. Bez płynnego rynku trudno ustalić ich godziwą wartość rynkową. Do tego dochodzą zwykle ograniczenia w zbywalności, które jeszcze bardziej zawężają rynek zbytu, a tym samym obniżają wartość udziałów.
Wielkość i skala
Spółki prywatne bywają mniejsze od giełdowych, co ogranicza im dostęp do zasobów i możliwości rozwoju. Mniejsza firma jest też zwykle bardziej narażona na ryzyko, bo opiera się na wąskim gronie klientów czy dostawców. Wszystko to utrudnia trafną ocenę potencjału wzrostu i profilu ryzyka, a to fundament każdej wyceny.
Jak radzić sobie z wyzwaniami w wycenie spółek prywatnych
Brak publicznie dostępnych informacji finansowych
Gdy brakuje sprawozdań finansowych zbadanych przez biegłego i złożonych do regulatora, due diligence ma podstawowe znaczenie w wycenie spółki prywatnej. Trzeba poprosić o dostęp do pełnej wewnętrznej dokumentacji finansowej, audytów, deklaracji podatkowych i danych operacyjnych. Bez dostępu, współpracy i wyjaśnień ze strony spółki praktycznie nie da się dojść do wyceny, która zadowoli obie strony transakcji.
Różnice w praktykach księgowych
By poradzić sobie z różnicami w praktykach księgowych, trzeba dobrze je rozumieć i wnikliwie przeanalizować metody księgowe stosowane w spółce. Normalizacja sprawozdań finansowych zwykle leży po stronie firmy prowadzącej finansowe due diligence, ale poznanie najważniejszych korekt już na wczesnym etapie potrafi oszczędzić sporo niespodzianek po zakończeniu przeglądu. I tu również bez współpracy spółki docelowej z kupującym nie da się w pełni zrozumieć przedsiębiorstwa.
Poniżej znajdziesz przykład możliwych korekt EBITDA przy metodzie wyceny mnożnikowej.
| Pozycja | +/− | $ ‘000 |
|---|---|---|
| Raportowana EBITDA | 2,500 | |
| Dostosowanie wynagrodzeń i premii właścicieli do wartości rynkowej | +/− | 150 |
| Dostosowanie czynszu za lokale do wartości rynkowej | +/− | (100) |
| Zysk/strata ze sprzedaży środków trwałych | +/− | - |
| Koszty ponoszone przez właścicieli prywatnych (np. koszty podróży, samochód prywatny) | + | 20 |
| Wynagrodzenia doradców M&A, prawnych i podatkowych | + | 120 |
| Dotacje i subsydia | − | (100) |
| Pozostałe przychody i koszty jednorazowe | +/− | 40 |
| skorygowana EBITDA | = | 2,630 |
Brak płynności i zbywalności
Brakowi płynności i zbywalności trudno zaradzić w transakcjach prywatnych, dlatego większość z nich obejmuje 100% udziałów, tak by nowy nabywca przejął pełną kontrolę. Jeśli natomiast sprzedawany jest tylko pakiet mniejszościowy, zaawansowane uprawnienia trafiają zwykle do kupującego i sprzedającego, by zapewnić pełną kontrolę na wypadek konfliktu (tag along, drag along, opcje put/call, prawo pierwokupu itp.).
Aswath Damodaran, profesor finansów na NYU, szacuje dyskonto z tytułu braku płynności na 20-30% dla spółek prywatnych. Dlatego mnożniki wyceny wyznaczone na podstawie spółek giełdowych zwykle trudno osiągnąć w prywatnych transakcjach M&A.
Wielkość i skala
Radzenie sobie z wyzwaniami związanymi z wielkością i skalą w wycenie spółki prywatnej zwykle polega na skorygowaniu stopy dyskontowej by uwzględnić profil ryzyka mniejszych firm. Do zdyskontowanych przepływów pieniężnych można przyłożyć wyższą stopę dyskontową (albo niższy mnożnik), żeby oddać podwyższone ryzyko wynikające z ograniczonych zasobów i koncentracji klientów czy dostawców.
W analizie, którą przeprowadziliśmy w branży SaaS, ustaliliśmy, że mnożnik wyceny mniejszej spółki może być nawet 2 razy niższy.
Najczęstsze metody wyceny spółek prywatnych
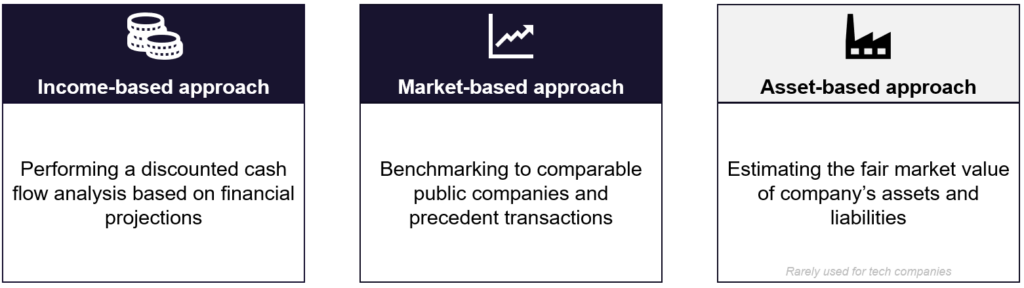
Gdy przygotowania dobiegną końca, działalność jest dobrze zrozumiana, a sprawozdania uporządkowane, przychodzi czas na sam wybór metody wyceny. Zasadniczo mamy trzy główne techniki.
Podejście rynkowe
- Analiza spółek porównywalnych: Polega na porównaniu wycenianej spółki z giełdowymi firmami z tej samej branży. Bywa wymagająca, bo trudno o porównywalne dane spółek publicznych, ale potrafi sporo powiedzieć o trendach branżowych i mnożnikach wyceny.
- Metoda transakcji porównywalnych: Sięga po dane z transakcji dotyczących podobnych firm z tej samej branży. Analizując mnożniki zapłacone w tych transakcjach, oszacujesz wartość swojej spółki.
Podejście dochodowe
- Metoda zdyskontowanych przepływów pieniężnych (DCF): Metoda DCF prognozuje przyszłe przepływy pieniężne spółki i dyskontuje je do wartości bieżącej według stopy dyskontowej. Sprawdza się przy firmach o przewidywalnych przepływach i tempie wzrostu.
Podejście majątkowe
- Metoda skorygowanych aktywów netto: Polega na obliczeniu różnicy między godziwą wartością rynkową aktywów spółki a jej zobowiązaniami. Najlepiej pasuje do firm o znaczącym majątku trwałym, takich jak firmy produkcyjne czy z branży nieruchomości.
- Wartość likwidacyjna: Szacuje wartość aktywów spółki przy założeniu, że sprzedano by je w scenariuszu likwidacji. Sięga się po nią zwykle wtedy, gdy firma ma kłopoty finansowe albo grozi jej upadłość.
Wybór właściwej metody dla Twojego biznesu
Wybór właściwej metody zależy od charakteru biznesu, dostępności danych i celu wyceny. Często warto zastosować kilka metod naraz, by nawzajem zweryfikować wyniki.
Na przykład wyceny oparte na podejściu rynkowym sprawdzają się zwłaszcza w branżach o dużej konkurencji, transparentności i podobieństwie między firmami. Należą do nich handel detaliczny, dobra konsumpcyjne i usługi dla biznesu.
Wyceny oparte na podejściu dochodowym sprawdzają się świetnie w branżach o przewidywalnych przepływach pieniężnych i stabilnym wzroście, takich jak przedsiębiorstwa użyteczności publicznej, nieruchomości czy infrastruktura. Dzięki swojej elastyczności pozwalają jednak wycenić praktycznie każdy biznes czy projekt.
Wycena majątkowa najlepiej pasuje do branż kapitałochłonnych, takich jak produkcja, górnictwo czy transport, gdzie to majątek trwały tworzy wartość.
Najczęściej inwestorzy sięgają po mnożniki wyceny, bo są proste, łatwe do policzenia i porównywalne między firmami i branżami. Mnożniki takie jak EV/EBITDA czy EV/Sales pozwalają szybko i skutecznie ocenić względną wartość spółki
Kluczowe czynniki wpływające na wycenę spółki prywatnej
- The Kondycja finansowa Twojego biznesu jest kluczowym wyznacznikiem jego wartości. Wysokie przychody, rentowność i przepływy pieniężne świadczą o spółce w dobrej formie, a więc i o wyższej wycenie.
- Na wartość Twojej spółki wpływa również branża, w której działa. Czynniki takie jak wielkość rynku, tempo wzrostu i krajobraz konkurencyjny mogą oddziaływać na wycenę Twojego biznesu.
- The Konkurencyjność Twojej branży i Twoja pozycja spółki w niej mogą wpływać na jej wartość. Silny udział w rynku, wyróżniające się produkty lub usługi oraz mocna marka prowadzą do wyższych wycen.
- The Kompetencje Twojego zespołu zarządzającego oraz talent pracowników odgrywają kluczową rolę w wartości spółki. Doświadczeni, sprawni ludzie napędzają wzrost i sukces biznesu, a to przekłada się na wyższą wycenę.
- Firmy o wysokim potencjale wzrostu i zdolności do szybkiego skalowania często osiągają wyższe wyceny. Inwestorów kuszą firmy, które potrafią wykorzystać szanse rynkowe i szybko się rozwijać.
- Posiadanie cennej własności intelektualnej lub zastrzeżonej technologii potrafi znacząco podnieść wartość spółki. Patenty, znaki towarowe, prawa autorskie i inne wartości niematerialne dają przewagę konkurencyjną i chronią pozycję rynkową firmy.
Jak przygotować się do wyceny swojej spółki prywatnej?
Uporządkuj dokumentację finansową
Trafna wycena wymaga dobrze uporządkowanej dokumentacji finansowej, w tym trzech sprawozdań:
- Rachunek zysków i strat: Wiele firm prowadzi księgowość kasową, rozpoznając przychód w chwili zapłaty lub wystawienia faktury. Pamiętaj o korektach EBITDA, choćby o wynagrodzeniu właścicieli ponad stawki rynkowe czy o rynkowym czynszu za nieruchomości firmy.
- Bilans: Choć warto przeanalizować wszystkie pozycje bilansu, inwestorów i właścicieli interesuje zwykle poziom gotówki i zadłużenia finansowego. To te dwie liczby wejdą do wzoru na wartość 100% udziałów w przedsiębiorstwie.
- Rachunek przepływów pieniężnych: Wiele spółek prywatnych nie sporządza rachunku przepływów pieniężnych. Inwestorzy zajrzą do niego, by sprawdzić, czy zyski spółki rzeczywiście zamieniają się w gotówkę.
Zidentyfikuj kluczowe nośniki wartości
Wskazanie kluczowych nośników wartości jest niezbędne przy wycenie metodą zdyskontowanych przepływów pieniężnych (DCF), bo pozwala skupić prognozy na tych wskaźnikach, które najbardziej ważą na wyniku.
Zadbaj o dokładne i aktualne informacje
Wiarygodna wycena wymaga dokładnych i aktualnych danych finansowych. Nieprecyzyjne lub przeterminowane informacje prowadzą do błędnych wniosków i chybionych decyzji.
Wycena spółki prywatnej przy użyciu mnożników wyceny
Mnożniki to najczęstsze podejście do wyceny spółek prywatnych - są proste i porównywalne. Pozwalają sprawnie ocenić wartość spółki na tle konkurentów nawet przy skąpych danych finansowych.
Aby lepiej zrozumieć tę powszechnie stosowaną technikę wyceny, przeczytaj nasz pełny artykuł o mnożnikach wyceny, który krok po kroku poprowadzi Cię przez całą wycenę.
Dlaczego przy sprzedaży spółki potrzebujesz doradcy M&A
Sprzedaż spółki to coś więcej niż negocjowanie ceny: chodzi o znalezienie właściwego nabywcy, wydobycie maksymalnej wartości i sprawne przeprowadzenie procesu. Doradcy M&A wnoszą głęboką wiedzę branżową, prowadzą złożone obszary prac i tak pozycjonują Twój biznes, by przyciągnąć konkurencyjne oferty.
Podczas gdy Ty zajmujesz się prowadzeniem firmy, doradcy M&A biorą na siebie negocjacje, due diligence i strategię, pilnując, by nic nie umknęło. Sukces doradcy idzie w parze z Twoim i często mocno waży na ostatecznej wartości oraz wyniku transakcji
O Aventis Advisors
Aventis Advisors to doradca M&A dla spółek technologicznych i wzrostowych. Wierzymy, że świat byłby lepszy, gdyby zawierano mniej transakcji M&A (za to lepszej jakości), we właściwym dla firmy i jej właścicieli momencie. Naszym celem jest doradztwo uczciwe i oparte na wnikliwej analizie, w którym jasno przedstawiamy klientom wszystkie opcje, w tym tę, by utrzymać status quo.
Skontaktuj się z nami, aby porozmawiać o tym, ile może być warta Twoja firma i jak wygląda cały proces.