Od czasu wprowadzenia w 2015 roku reguła 40 zyskała dużą popularność wśród inwestorów venture capital i obserwatorów rynku akcji. Wskaźnik ten pozwala szybko ocenić, czy model biznesowy firmy SaaS jest efektywny.
Reguła 40 to matematyczne ujęcie idei pierwotnie przedstawionej we wpisie Brada Felda: „Możemy od razu stać się rentowni, jeśli spowolnimy tempo wzrostu”. Podkreśla ona, że firma SaaS może wymieniać wzrost na rentowność.
W miarę jak gospodarka zwalnia, stopy procentowe rosną, a inwestorzy coraz bardziej skupiają się na przepływach pieniężnych, reguła 40 staje przed swoim pierwszym prawdziwym sprawdzianem. Zamiast kłaść nacisk wyłącznie na agresywny wzrost kosztem rentowności, kluczowe jest dziś utrzymanie zdrowej równowagi między jednym a drugim.
W tym artykule przyglądamy się regule 40: jak się ją oblicza, kiedy można ją stosować i jakie ma znaczenie w obecnym otoczeniu gospodarczym.
Podsumowanie
- Reguła 40 to prosty sposób oceny wyników firmy SaaS. Zgodnie z nią firma SaaS jest zdrowa, jeśli suma jej wzrostu przychodów i marży rentowności (EBITDA, EBIT lub wolnych przepływów pieniężnych) przekracza 40%.
- Regułę 40 należy stosować wyłącznie do firm działających w modelu biznesowym opartym na subskrypcji SaaS/software. Nie nadaje się do analizy marketplace'ów, e-commerce ani innych firm spoza branży software.
- Inflacja może ułatwić firmom spełnienie reguły 40, zwłaszcza tym, które dobrze radzą sobie z przerzucaniem kosztów dzięki prostym podwyżkom cen.
- W warunkach spowalniającej globalnej gospodarki i rosnących stóp procentowych firmy przedkładają dziś rentowność nad wzrost przychodów. Reguła 40 pozostaje użyteczna, ale wymaga teraz dodatnich wyników zarówno po stronie wzrostu, jak i rentowności.
Czym jest reguła 40?
Reguła 40 to wskaźnik służący do oceny wyników firmy SaaS. Zgodnie z nią firmę SaaS uznaje się za zdrową, gdy suma jej tempa wzrostu przychodów i marży rentowności przekracza 40%. Reguła zakłada wymienność wzrostu i rentowności, sugerując, że wzrost można wymienić na rentowność.
W praktyce oznacza to:
- Jeśli przychody firmy rosną o 30% rok do roku, powinna ona mieć marżę rentowności na poziomie co najmniej 10%.
- Jeśli firma rośnie o 60% rok do roku, może utrzymać marżę zysku na poziomie minus 20%, czyli stratę.
Pierwotnie wprowadzona jako szybki sposób oceny kondycji firmy, reguła 40 stała się powszechnie stosowanym wskaźnikiem oceny wyników spółek SaaS notowanych na giełdzie. W tym kontekście wyższy wynik reguły 40 może wskazywać na bardziej efektywną firmę.

Jak obliczyć regułę 40
Aby obliczyć regułę 40, musisz najpierw określić tempo wzrostu przychodów firmy oraz jej marżę rentowności. Po wyznaczeniu tych dwóch wskaźników możesz je do siebie dodać, aby ocenić „kondycję” firmy zgodnie z regułą 40.
Poniżej wyjaśniamy, jak obliczyć tempo wzrostu przychodów oraz marżę rentowności firmy.
Wzrost przychodów
Istnieje kilka różnych sposobów obliczania tempa wzrostu firmy.
Najczęstsze podejście do pomiaru wzrostu biznesu SaaS to przyjęcie rocznej zmiany MRR (miesięczne przychody powtarzalne) lub ARR (roczne przychody powtarzalne). Metoda ta najlepiej pasuje do firm SaaS, ponieważ obejmuje przede wszystkim przychody powtarzalne.
Innym sposobem pomiaru rocznego wzrostu przychodów jest wykorzystanie łącznych przychodów wykazanych w sprawozdaniach finansowych. W przeciwieństwie do ARR/MRR, łączne przychody obejmują dochody ze źródeł niecyklicznych (np. jednorazowych usług profesjonalnych lub subskrypcji dożywotnich). Wskaźnik ten może jednak nie być miarodajny, jeśli firma ma znaczny udział przychodów niecyklicznych.
Firmy często stosują różne polityki rachunkowości, które mogą wpływać na ujmowanie przychodów. O ile niektóre mniejsze firmy mogą rozpoznawać przychód na podstawie wpływów gotówkowych (w momencie sprzedaży), o tyle prawidłowe obliczenie reguły 40 wymaga rachunkowości memoriałowej. Pozwala ona rozpoznawać przychód przez cały okres trwania umowy z klientem, dając dokładniejszy obraz tego, kiedy firma faktycznie zarabia.
Marża rentowności
Istnieje wiele metod określania marży rentowności firmy. Najczęstsze to marża EBITDA, marża zysku operacyjnego (marża EBIT) oraz marża wolnych przepływów pieniężnych (marża FCF).
Marża EBITDA to popularny wskaźnik rentowności, który należy stosować ostrożnie. Może na nią bowiem wpływać agresywna kapitalizacja kosztów prac rozwojowych, prowadząca do zwiększenia korekty o amortyzację. W takich sytuacjach posłużenie się marżą EBIT zamiast EBITDA może dać jaśniejszy obraz.
Innym sposobem pomiaru rentowności firmy jest marża FCF. Oblicza się ją, dzieląc wolne przepływy pieniężne firmy przez jej sprzedaż w danym okresie. Kluczowa jest konsekwencja w obliczaniu FCF, ponieważ można to robić na różne sposoby. Korzystając ze wzoru na FCF, analitycy zwykle korygują EBITDA o nakłady inwestycyjne, wynagrodzenia w formie akcji oraz kapitał obrotowy netto.
Argumentem za stosowaniem marży FCF jest to, że pokazuje ona potencjał firmy do generowania gotówki. W przeciwieństwie do EBITDA, wolne przepływy pieniężne uwzględniają CAPEX, więc kapitalizacja kosztów prac rozwojowych nie ma tu znaczenia. Uwzględniają też kapitał obrotowy netto, biorąc pod uwagę fakt, że firmy SaaS sprzedają długoterminowe subskrypcje i rozpoznają przychód w czasie, mimo że gotówkę otrzymują z góry.
Niezależnie od tego, czy posługujesz się marżą EBITDA, EBIT czy FCF, warto uwzględnić wynagrodzenia w formie akcji (SBC). Ponieważ SBC jest ujmowane w obliczeniu wolnych przepływów pieniężnych jako korekta zwiększająca, niektórzy twierdzą, że to koszt bezgotówkowy, podobnie jak amortyzacja. Rozwadnia ono jednak akcje pozostałych udziałowców i pozostawia im mniejszy udział we własności.
Jeśli firma chce uniknąć rozwodnienia dotychczasowych udziałowców, będzie musiała przeznaczyć gotówkę na odkup akcji na otwartym rynku. Oznacza to, że ostatecznie, choć płatność ma charakter bezgotówkowy, SBC i tak jest ujmowane jako koszt w rachunku zysków i strat i może istotnie wpłynąć na ocenę według reguły 40.
Na przykład Okta wypłaciła swoim pracownikom ponad 560 mln USD w wynagrodzeniach w formie akcji w roku obrotowym 2022. W połączeniu z innymi kosztami bezgotówkowymi i gotówką otrzymaną z góry od klientów daje to zdumiewającą różnicę między marżą FCF na poziomie 51% a marżą EBITDA na poziomie -47%. Ta ogromna różnica wynika z doliczenia 560 mln USD wynagrodzeń w formie akcji do FCF, ale nie do EBITDA. Ponieważ Okta ma znaczące wynagrodzenia w formie akcji, które ostatecznie staną się dla firmy kosztem, nie są one korygowane w EBITDA.
Analitycy zwykle unikają korygowania o znaczące i powtarzające się SBC, jednak zachowanie spójnego podejścia jest ważniejsze niż to, którą metodę się wybierze.
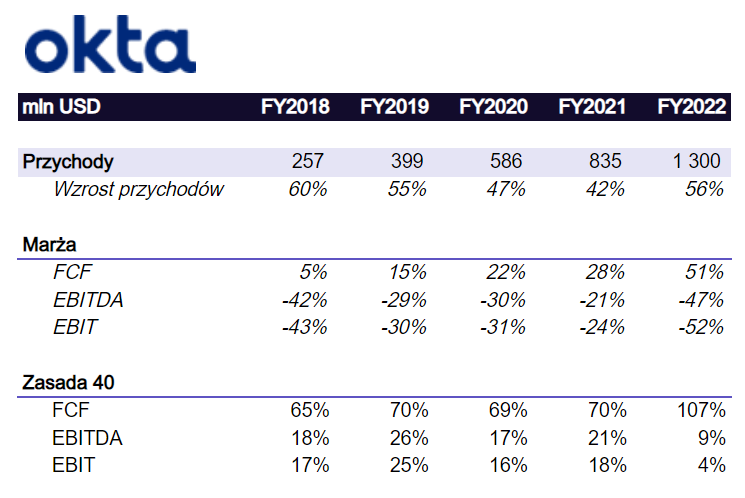
Nie ma jednej właściwej odpowiedzi na pytanie, której marży rentowności użyć. W przypadku większości firm SaaS i software'owych wskaźniki te dają zbliżone wyniki, zwłaszcza przy użyciu danych skorygowanych. Kluczowe jest, by zdecydować się na metodę najtrafniejszą dla Twojego biznesu/branży i konsekwentnie porównywać wskaźniki.
Kiedy stosować regułę 40?
Branża i model biznesowy
Pierwotnie pomyślana dla firm SaaS, reguła 40 stała się popularną zasadą praktyczną dla wszystkich firm software'owych. Najlepiej sprawdza się w przypadku firm z modelem biznesowym opartym na subskrypcji.
Naszym zdaniem reguła 40 jest trafnym wskaźnikiem wtedy, gdy model biznesowy firmy zakłada wymienność między bieżącą rentownością a przyszłym wzrostem: pierwsza opcja to postawienie na natychmiastową rentowność dzięki mniejszym wydatkom na pozyskiwanie klientów, co może ograniczyć przyszły wzrost. Druga to „poświęcenie” bieżącej rentowności przez intensywne inwestowanie w inicjatywy wzrostowe i pozyskiwanie klientów.
Reguła 40 dobitnie pokazuje, jak rentowność można przejściowo poświęcić na rzecz wzrostu. W przypadku przynoszącego straty biznesu bez perspektyw na osiągnięcie rentowności reguła 40 ma jednak niewielką wartość.
Wielkość firmy i faza cyklu biznesowego
W swoim pierwotnym wpisie Brad Feld pisze, że reguła 40 najlepiej sprawdza się w przypadku firm o dużej skali, z 50 mln USD ARR. Co do zasady ten poziom przychodów osiągają dobrze ugruntowane, dojrzałe firmy. Jednak nawet firmy z 10 mln USD ARR mogą skorzystać z reguły 40. Zamiast skupiać się na wielkości, lepiej przyjrzeć się etapowi cyklu życia firmy.
Warto zauważyć, że firmy na wczesnym etapie, rosnące szybko od niewielkiej bazy, często z setkami procent wzrostu, nie są idealnymi kandydatami do reguły 40. Powinny one skupić się na dopasowaniu produktu do rynku (product-market fit), generowaniu pierwszych przychodów i obsłudze dotychczasowych klientów. Reguła 40 może być dobrą wskazówką dla bardziej ugruntowanych firm, ale nie odnosi się do startupów we wczesnych fazach rozwoju.
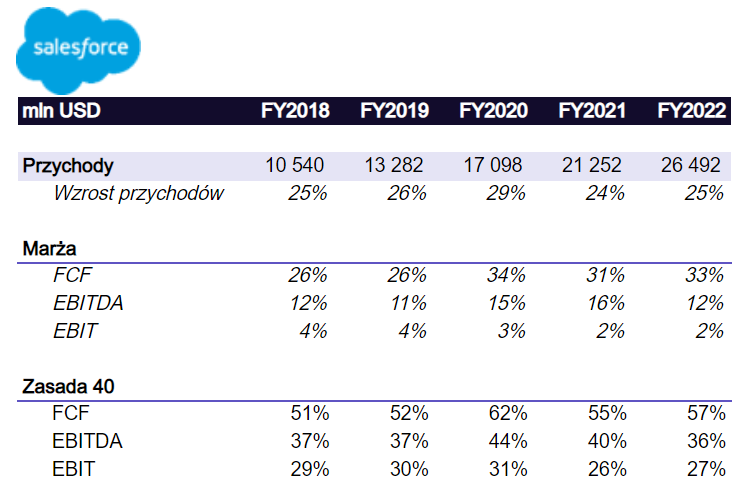
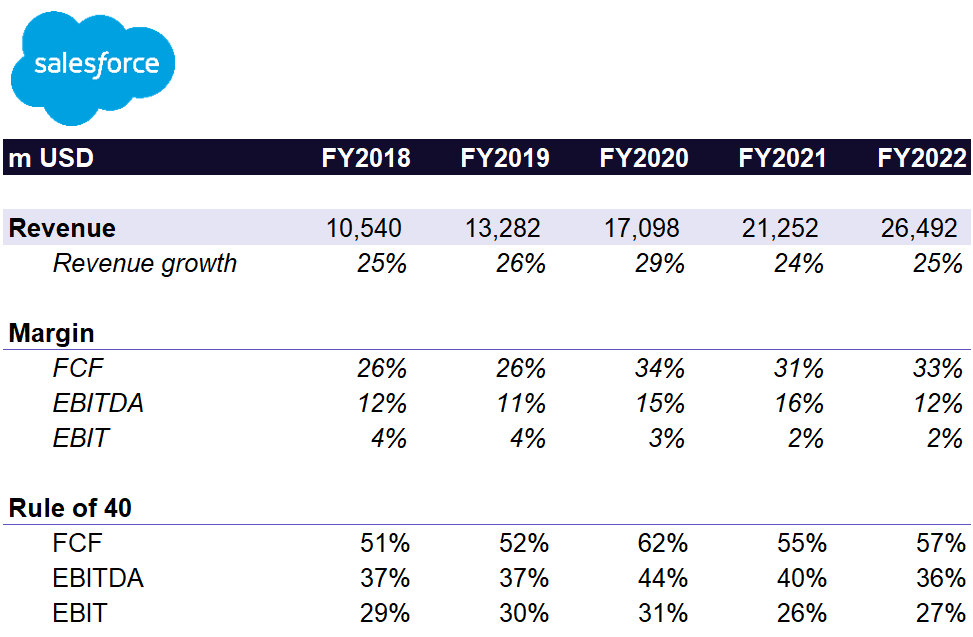
Z drugiej strony reguła 40 dobrze sprawdza się w przypadku dojrzałych biznesów. Na przykład Salesforce, jeden z pionierów modelu biznesowego SaaS, mimo osiągnięcia znacznej skali notuje wysoki wzrost na poziomie około 25% przy marżach EBITDA rzędu 10-15%. Zastrzeżeniem jest jednak to, że znaczna część wzrostu Salesforce ma charakter nieorganiczny i pochodzi z licznych przejęć.
Kiedy nie stosować reguły 40?
Regułę 40 stworzono pierwotnie do analizy firm SaaS, ponieważ najlepiej sprawdza się przy modelach biznesowych opartych na subskrypcji. Obecnie stosuje się ją jednak do wszelkiego rodzaju modeli biznesowych, często po to, by uzasadnić ogromne straty wzrostem przychodów.
Na przykład nie ma większego sensu stosowanie reguły 40 do firm eCommerce, ponieważ ich model biznesowy opiera się na sprzedaży niskomarżowych towarów i usług wytwarzanych przez podmioty trzecie, co różni się od sprzedaży własnego oprogramowania. W długim okresie firmy te zwykle osiągają jedynie marżę EBITDA na poziomie kilku procent. Aby uznać je za zdrowe według reguły 40, musiałyby one rosnąć powyżej 30% w nieskończoność. Dodatkowo niższa retencja klientów i LTV przy zakupach w eCommerce sprawiają, że wymienność między wzrostem a rentownością jest znacznie mniej oczywista.
Jak reguła 40 wpływa na wycenę?
Reguła 40 znacząco wpływa na wyceny firm działających w modelu Software as a Service (SaaS), stanowiąc kluczowy wskaźnik efektywności operacyjnej i potencjału wzrostu firmy.
W świecie firm SaaS mnożnik przychodów należy do najczęściej stosowanych wskaźników wyceny. W naszej analizie skupiliśmy się na tym, jak reguła 40 koreluje z mnożnikiem przychodów w ponad 70 firmach, które obejmuje nasz Indeks SaaS.
W uproszczeniu wzrost wyniku reguły 40 o 10 punktów procentowych odpowiada zwykle wzrostowi mnożnika przychodów o około 0,8x. Innymi słowy, gdy firma SaaS przekracza próg reguły 40, wykazując równowagę między wzrostem a rentownością, inwestorzy skłonni są przypisać jej wyższą wycenę. Opiera się to na oczekiwaniu trwałego wzrostu i efektywności operacyjnej.
Pogłębiona analiza wskazała, że to przede wszystkim element wzrostu w regule 40 odpowiada za różnice w mnożniku przychodów spółek notowanych na giełdzie.
Wyceny giełdowych spółek SaaS: Rule of 40 a mnożnik przychodów
Czy reguła 40 jest wciąż aktualna?
Pierwszy sprawdzian reguły 40
Reguła 40 pojawiła się w 2015 roku, w czasach bezprecedensowego wzrostu gospodarczego i hossy na rynku akcji. Obfite finansowanie venture capital pozwalało firmom technologicznym agresywnie inwestować we wzrost i budowanie bazy klientów. Wiele firm z powodzeniem spełniało kryteria reguły 40, głównie dzięki nadzwyczajnemu tempu wzrostu sprzedaży.
Firmy software'owe o solidnych marżach rentowności częściej spotykało się wśród graczy założonych w ubiegłym wieku (Adobe, Salesforce, Intuit czy OpenText), co potwierdza założenie, że jeśli poczeka się dostatecznie długo, zyski w końcu przyjdą.
Jednak w miarę jak biznesy SaaS dojrzewają, gospodarka zwalnia, a stopy procentowe rosną, założenie leżące u podstaw reguły 40 stanie przed swoim pierwszym poważnym sprawdzianem. Czy firmy naprawdę mogą wybierać między rentownością a wzrostem? Czy 40% rentowności przy 0% wzrostu jest równie osiągalne jak 40% wzrostu przy zerowej marży rentowności?
Spowolnienie wzrostu
W miarę jak wzrost MRR słabnie, oczekuje się, że firmy SaaS zbiorą owoce dotychczasowego wykładniczego wzrostu i przekują je w solidne marże rentowności.
Kilka firm zaraportowało silne wskaźniki SaaS, takie jak wysoki LTV/CAC, niski churn i retencja przychodów netto powyżej 100%, co sugeruje, że wzrost może być kontynuowany nawet przy mniejszych nakładach.
Firmy osiągające trwały wzrost na poziomie 10-20% rocznie muszą uzyskać marże rentowności rzędu 20-30%, by uznać je za efektywne. Najbliższe kilka lat pokaże, czy wymiana tempa wzrostu na zysk jest w rzeczywistości równie wykonalna jak w arkuszu kalkulacyjnym.
Inflacja a reguła 40
Inflacja może mieć istotny wpływ na regułę 40. Przy wysokiej inflacji firmy muszą podnosić ceny, aby utrzymać marże rentowności. Choć wiele krajów raportuje inflację bliską 10%, niektóre rynki wschodzące doświadczają wzrostów cen przekraczających 20%.
Firmy, które potrafią skutecznie przerzucić wyższe koszty na konsumentów (chroniąc marże), łatwiej osiągną próg 40% dzięki prostym podwyżkom cen. Dlatego jeśli CPI utrzyma się w okolicach 10%, regułę można by skorygować do 50% lub wyżej. Tak czy inaczej, oceniając wyniki firmy za pomocą reguły 40, warto monitorować inflację.
Nacisk na rentowność
Rosnące stopy procentowe obniżają w oczach inwestorów wartość przyszłych przepływów pieniężnych, co uderza w strategie SaaS opierające się na dużej inwestycji początkowej w pozyskanie klientów, którzy dopiero po latach zaczynają generować gotówkę. Przy wyższych stopach dyskontowych wartość bieżąca przyszłych klientów jest niższa, co oznacza, że firma potrzebuje więcej czasu, aby stać się rentowna.
Jednocześnie niektóre aspekty biznesów SaaS stają się mniej atrakcyjne. Na przykład długoterminowe kontrakty bez indeksacji cen są mniej atrakcyjne w okresach szybkiej inflacji.
Przyszłość reguły 40
Pierwotnie cenne narzędzie do identyfikowania zdrowych biznesów w czasach boomu, reguła 40 może okazać się zbyt pobłażliwa wobec szybko rosnących firm o niskich marżach rentowności lub wysokim churnie. Więcej znajdziesz w naszych benchmarkach reguły 40 dla SaaS na 2026 rok z najnowszymi danymi.
Jednym ze sposobów udoskonalenia analizy jest zastosowanie ważonej reguły 40, która kładzie większy nacisk na rentowność niż na wzrost, przypisując marżom rentowności większą wagę niż tempu wzrostu firmy. Na przykład waga 1,33 dla marży rentowności i 0,67 dla wzrostu przychodów.


Tak czy inaczej, równoważenie wzrostu i zysku pozostanie wysokim priorytetem dla założycieli. Obecne otoczenie sugeruje, że firmy muszą poświęcić część wzrostu na rzecz szybszej drogi do rentowności, co wymaga dodatniego wyniku w obu składowych reguły 40. Coraz trudniej jednak argumentować, że dojrzałe biznesy SaaS, które tracą 20% rocznie przy 60% rocznego wzrostu przychodów, są zdrowe.
Reguła X - alternatywa dla reguły 40?
W grudniu 2023 roku pojawił się nowy, zmodyfikowany wskaźnik zaproponowany przez Bessemer Venture Partners o nazwie reguła X.
Czym więc jest reguła X? To zmieniona wersja reguły 40, która zakłada, że dla biznesu SaaS wzrost jest cenniejszy niż rentowność. Reguła X przypisuje tempu wzrostu mnożnik wynoszący co najmniej 2-3x, więc zamiast tego tradycyjnego wzoru (wzrost + marża rentowności) reguła X = (wzrost x mnożnik wzrostu) + marża rentowności.
Reguła X wydaje się lepiej tłumaczyć zróżnicowanie wycen firm SaaS, sugerując, że inwestorzy z rynku publicznego rzeczywiście wyceniają wzrost 2-3 razy wyżej niż rentowność. W czasach ery „wzrostu za wszelką cenę” inwestorzy cenili wzrost nawet dziewięciokrotnie wyżej.
Mimo to założyciele tysięcy mniejszych, prywatnych firm SaaS optymalizują pod kątem długoterminowego rozwoju i sukcesu firmy, a nie bieżącej wyceny giełdowej. Dlatego przestrzegamy przed stosowaniem ramy reguły X tam, gdzie się ona nie sprawdza. Naszym zdaniem założyciele mogą poświęcić część wzrostu, aby osiągnąć rentowność, zwłaszcza gdy finansowanie jest trudno dostępne, a kolejna runda nie jest pewna.
Dlaczego potrzebujesz doradcy M&A w SaaS
Zrozumienie dynamiki wycen SaaS daje cenny wgląd w czynniki wpływające na wycenę Twojego biznesu i pomaga skutecznie wybrać moment na wyjście z inwestycji. Każda firma SaaS jest wyjątkowa, podobnie jak droga każdego założyciela. Skorzystanie z wiedzy ekspertów znających rynku M&A w sektorze SaaS, a zwłaszcza doradców wyspecjalizowanych w tym sektorze i rozumiejących Twoją sytuację, znacznie zwiększy szanse na udany proces sprzedaży.
Doradcy M&A w sektorze SaaS wiedzą, jak poruszać się w dynamice rynku i wycenach oraz jak koordynować wszystkie niezbędne obszary pracy. Podczas gdy Ty skupiasz się na prowadzeniu firmy, doradcy M&A w sektorze SaaS pracują skrupulatnie, by żaden szczegół nie został pominięty, i walczą o jak najlepszą transakcję. Ich sukces jest bezpośrednio powiązany z Twoim poprzez success fee i dlatego ich wpływ na ostateczną cenę sprzedaży może być znaczący.
O Aventis Advisors
Aventis Advisors to doradca M&A dla spółek SaaS. Wierzymy, że świat byłby lepszy, gdyby zawierano mniej (ale lepszej jakości) transakcji M&A, w odpowiednim momencie dla firmy i jej właścicieli. Naszym celem jest uczciwe, oparte na rzetelnej analizie doradztwo, w którym jasno przedstawiamy klientom wszystkie opcje, w tym tę, by zachować status quo.
Skontaktuj się z nami, aby porozmawiać o tym, ile może być warta Twoja firma i jak wygląda cały proces.