Moment sprzedaży spółki technologicznej znaczy wszystko. Nawet świetna firma może osiągnąć rozczarowującą cenę, jeśli trafi na rynek w czasie zastoju, a przeciętna potrafi uzyskać premię w rozgrzanym otoczeniu.
Dla właścicieli dojrzałych spółek technologicznych rozważających proces sprzedaży w M&A wybór, kiedy sprzedać, jest równie ważny jak decyzja, czy sprzedawać. W odróżnieniu od przejęć po stronie kupującego (gdzie liczy się znajdowanie i integrowanie celów) wyczucie momentu po stronie sprzedającego polega na maksymalizacji wartości Twojej firmy i szans na udane wyjście przez dopasowanie do optymalnych warunków rynkowych i biznesowych.
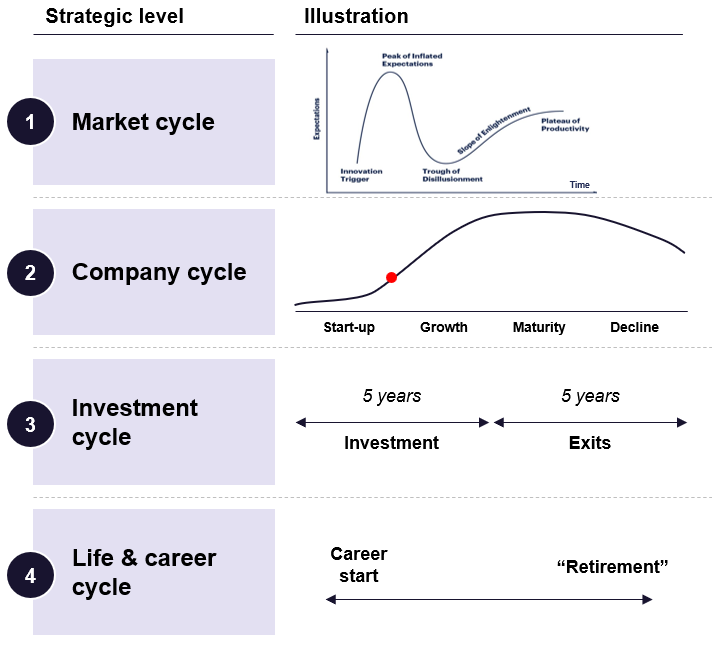
Ten artykuł przedstawia spójne ramy, oparte na danych rynkowych i zachowaniach inwestorów, które pomogą Ci wybrać właściwy moment na wyjście. Przeanalizujemy cztery kluczowe wymiary wyczucia momentu:
- Cykl rynkowy: otoczenie makro i trendy branżowe.
- Cykl życia firmy: etap rozwoju i trajektoria biznesowa Twojej firmy.
- Cykl inwestycyjny: dostępność kapitału oraz horyzonty czasowe inwestorów i akcjonariuszy.
- Cele życiowe i zawodowe założyciela: osobiste cele i gotowość właściciela lub założyciela.
Każdy z tych czynników wpływa na to, kiedy warto rozpocząć proces sprzedaży. Chodzi o to, by znaleźć okno, w którym zewnętrzne warunki rynkowe sprzyjają transakcji, Twoja firma jest u szczytu wyceny (lub do niego zmierza), oczekiwania inwestorów są zbieżne, a Ty (właściciel) jesteś osobiście gotów na tę zmianę. W praktyce nie wszystkie te czynniki ułożą się idealnie (zawsze pozostanie pewna niepewność), ale zrozumienie każdego z wymiarów pomoże Ci podjąć przemyślaną, opartą na danych decyzję o momencie. Przyjrzyjmy się szczegółowo każdemu z czterech wymiarów.
Cykl rynkowy: jak płynąć z falami rynku M&A w technologiach
Szersze otoczenie rynkowe stanowi tło dla każdej transakcji M&A. Cykl rynkowy odnosi się do ogólnego stanu gospodarki i sektora technologicznego - czy jesteśmy w fazie boomu, spowolnienia, czy gdzieś pośrodku?
Sprzedający zwykle osiągają najlepsze rezultaty, gdy cykl rynkowy działa na ich korzyść, czyli gdy inwestorzy patrzą optymistycznie, kapitał jest tani, a kupujący aktywnie szukają przejęć. Warto wziąć pod uwagę kluczowe czynniki rynkowe: stopy procentowe, kondycję rynków kapitałowych, wyceny spółek technologicznych, poziom aktywności M&A, a nawet klimat regulacyjny.
- Stopy procentowe i koszt kapitału: Stopy procentowe mają ogromny wpływ na wyceny spółek technologicznych. W ostatnich latach mieliśmy tego wyrazisty przykład. W drugiej połowie lat 2010. i w okresie 2020-2021 stopy procentowe były bardzo niskie, co oznaczało obfitość taniego kapitału i niebotyczne wyceny spółek technologicznych. Wiele firm software'owych i technologicznych uzyskiwało wyjątkowo wysokie mnożniki przychodów u szczytu rynku. Gdy jednak inflacja gwałtownie wzrosła, a banki centralne zacieśniły politykę, stopy procentowe wspięły się do 2023 r. na najwyższe poziomy od ponad dekady, co doprowadziło do znaczącej korekty na rynku
- Nastroje na rynku technologicznym i aktywność M&A: Poza stopami procentowymi oceń ogólne nastroje w sektorze technologicznym. Czy rynek technologiczny jest w fazie wzrostu (hossa), czy spadku (bessa)? W okresach optymizmu nabywcy (zarówno korporacyjni, jak i private equity) działają agresywniej w pogoni za transakcjami, w obawie, że przegapią okazje do wzrostu.
- Trendy branżowe i cykle hype'u: Szerszy krajobraz technologiczny często porusza się falami modnych trendów. Niezależnie od tego, czy chodzi o chmurę obliczeniową, fintech, sztuczną inteligencję, czy biotechnologię, obecność w „gorącym” sektorze potrafi radykalnie wpłynąć na wybór momentu. Gdy dana technologia lub sektor są w modzie, kupujący płacą premię za wzrost i strategiczną pozycję.
Praktyczna wskazówka: Oceń cykl rynkowy, zanim sprzedasz. Zadaj sobie pytanie: Czy gospodarka rośnie, czy się kurczy? Co dzieje się ze stopami procentowymi? Czy podobne spółki technologiczne uzyskują obecnie dobre wyceny w transakcjach M&A lub IPO? Jeśli cały rynek jest blisko szczytu (wysokie wyceny, duża aktywność transakcyjna), może to być doskonały moment na sprzedaż - kupujący są optymistyczni i mają dostęp do kapitału, a Ty możesz uzyskać cenę z premią. Jeśli rynek jest w dołku (niskie wyceny, mało transakcji), zastanów się, czy stać Cię na to, by poczekać na odbicie. Oczywiście próba idealnego wyczucia rynku jest ryzykowna - nikt nie przewidzi dokładnie, kiedy nastąpią szczyty czy dołki. Ale zrozumienie cyklu rynkowego pomoże Ci ustawić realistyczne oczekiwania. Krótko mówiąc, skłaniaj się ku sprzedaży, gdy rynkowe wiatry wieją Ci w plecy, chyba że istnieje ważny powód, by postąpić inaczej.
Cykl życia firmy: jak wykorzystać etap rozwoju dla maksymalnej wyceny
Tak jak rynki mają swoje cykle, mają je również firmy. Każdy biznes technologiczny przechodzi przez kolejne etapy, od startupu i szybkiej ekspansji po dojrzałość i ewentualny schyłek. Etap cyklu życia Twojej firmy ma ogromny wpływ na jej wycenę, a tym samym na optymalny moment sprzedaży. Ogólnie rzecz biorąc, mnożniki wyceny (takie jak cena do przychodów czy cena do EBITDA) są najwyższe w okresie szybkiego wzrostu i zwykle kurczą się w miarę, jak wzrost zwalnia, a firma „ustatkowuje się”. Doświadczeni sprzedający starają się trafić na rynek, gdy przyszłość firmy wciąż wydaje się pełna wzrostu, a nie wtedy, gdy ten już wyhamował.
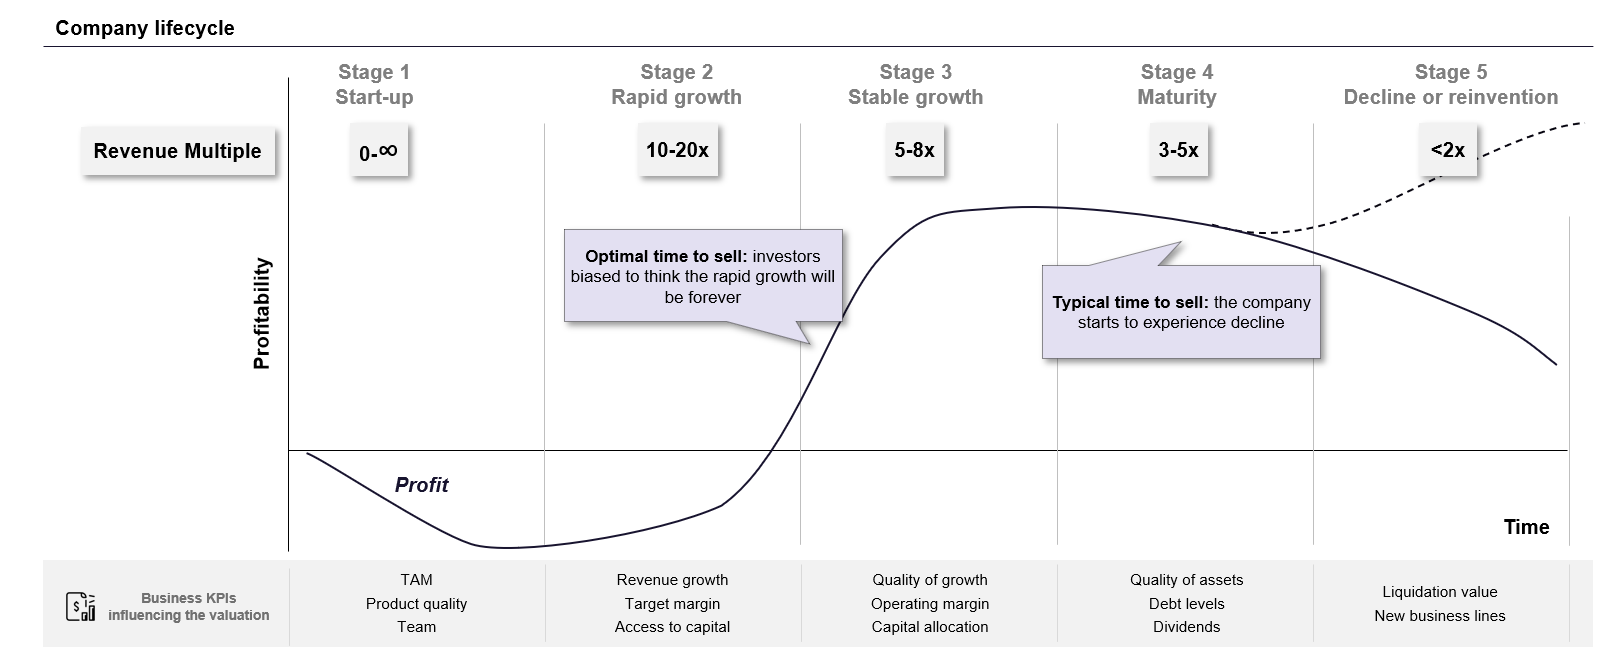
Spółki technologiczne o wyjątkowo szybkim wzroście mogą uzyskiwać dwucyfrowe mnożniki przychodów (10x lub więcej) w fazie dynamicznego wzrostu, gdy inwestorzy wierzą, że taka trajektoria utrzyma się długo. W miarę przechodzenia firmy do stabilnego wzrostu lub dojrzałości typowe mnożniki wyceny spadają do wartości jednocyfrowych (np. ok. 3x-8x na etapie stabilnego wzrostu, kurcząc się do ok. 2x-5x w fazie dojrzałości).
W schyłkowym lub bardzo dojrzałym biznesie inwestorzy patrzą ostatecznie na mnożnik EBITDA, bo perspektywy przyszłego wzrostu gasną, a firma musi generować cash flow.
Na jakim etapie cyklu życia jest Twoja firma? To kluczowe pytanie przy wyborze momentu. Jeśli wciąż jesteś w fazie szybkiego wzrostu z długą drogą przed sobą, znajdujesz się w idealnym punkcie, by sprzedać nabywcom wizję przyszłej ekspansji. Wielu inwestorów twierdzi wręcz, że najlepszy moment na sprzedaż jest wtedy, gdy potrafisz przekonać kupujących, że Twój szybki wzrost będzie trwał „wiecznie” (a przynajmniej daleko w przyszłość). W praktyce często oznacza to sprzedaż przed tym, jak tempo Twojego wzrostu zacznie wyraźnie zwalniać.
Podsumowując, z perspektywy cyklu życia firmy najlepszy moment na sprzedaż jest wtedy, gdy firma znajduje się na trajektorii szybkiego wzrostu, która wciąż jest przekonująca, ale gdy udało się już zdjąć część ryzyka wczesnego etapu. Jak trafnie ujęła to jedna z analiz, optymalny moment przypada na fazę szybkiego wzrostu, gdy inwestorzy są „skłonni sądzić, że szybki wzrost potrwa wiecznie”, a czekanie, aż wzrost utknie w miejscu, to częsta pułapka.
Praktyczna wskazówka: Oceń uczciwie swoją krzywą wzrostu. Jeśli teraz rośniesz szybko, oszacuj, jak tempo Twojego wzrostu będzie się kształtować w ciągu najbliższych 2-3 lat. Jeśli dostrzegasz oznaki nadchodzącego spowolnienia (np. nasycenie rynku, pojawiająca się konkurencja, ograniczenia mocy przerobowych), rozważ rozpoczęcie rozmów z potencjalnymi nabywcami raczej wcześniej niż później. Zadbaj o to, by mieć porządek we własnym domu i móc pokazać najlepsze wskaźniki (mocne ostatnie dwanaście miesięcy i prognozę na kolejne dwanaście).
Pamiętaj, że percepcja ma znaczenie: sprzedaż wtedy, gdy historia Twojej firmy to opowieść o ekspansji i potencjale, prowadzi do znacznie lepszych negocjacji niż sprzedaż, gdy narracja przesunęła się w stronę „wyzwań i restrukturyzacji”. Wyczucie momentu polega tu na uchwyceniu szczytu nastrojów wokół przyszłości firmy.
Cykl inwestycyjny: horyzonty inwestorów i kwestie kapitałowe
Biznesy finansowane przez VC i PE
Trzeci wymiar wyczucia momentu można nazwać cyklem inwestycyjnym: to w istocie kontekst finansowania i struktury właścicielskiej Twojej firmy. Obejmuje on oczekiwania i horyzont czasowy Twoich inwestorów (venture capital, private equity, a nawet wewnętrznych udziałowców), a także dostępność kapitału na dalszy wzrost, gdybyś nie sprzedał. Ogólnie warto zapytać: czy inwestorzy firmy (w tym Ty) naciskają na szybką płynność, czy raczej są skłonni i zdolni dalej wspierać wzrost? Oraz jak wygląda otoczenie finansowania gdybyś miał pozyskać więcej kapitału, zamiast sprzedawać?
Jeśli Twoja firma jest finansowana przez venture capital lub private equity, inwestorzy mają zapewne docelowy horyzont wyjścia. Większość funduszy VC działa na przykład w cyklu trwającym mniej więcej 7-10 lat. Jeśli zainwestowali w Twoją firmę, powiedzmy, 5-7 lat temu, w nadchodzących latach będą coraz mocniej zabiegać o realizację zwrotu z inwestycji (przez sprzedaż lub IPO).
W praktyce oznacza to, że jeśli masz inwestorów z tamtych lat, prawdopodobnie już zachęcają Cię, byś rozważył opcje wyjścia albo przynajmniej zapewnił im płynność. Ignorowanie horyzontu inwestorów bywa problematyczne: mogą oni zacząć naciskać na sprzedaż, nawet jeśli warunki rynkowe lub kondycja firmy nie są idealne, co tworzy presję, by sprzedać w mniej niż optymalnym momencie. Jako założyciel lub CEO będziesz musiał wyważyć to, co najlepsze dla biznesu, z tym, co zadowala kluczowych interesariuszy.
Inną opcją jest rozpoczęcie procesu M&A zgranego w czasie z horyzontem ich funduszu. Kluczem jest komunikacja: poznaj mandaty wyjścia swoich inwestorów. Jeśli zbliżasz się do granicy ich cierpliwości lub do końca życia funduszu, to sam może wyznaczyć harmonogram: możesz na przykład zdecydować, że będziesz płynąć z bieżącym cyklem rynkowym tak długo, jak się da, ale nie dłużej niż do określonego roku.
Biznesy bootstrapowane
Nawet jeśli jesteś jedynym właścicielem (bez inwestorów zewnętrznych), weź pod uwagę swój własny cykl inwestycyjny - prawdopodobnie zainwestowałeś w firmę lata swojego życia, a może i własne środki. W pewnym momencie zechcesz płynności lub dywersyfikacji majątku. Pojawia się tu pojęcie kosztu alternatywnego: czy kapitał (i czas), który ulokowałeś w tym biznesie, mógłby przynieść lepsze zwroty, gdyby zainwestować go gdzie indziej, a nawet w inwestycję pasywną? Wielu właścicieli dochodzi w końcu do etapu, na którym ponowne podwojenie biznesu mogłoby zająć wiele lat i mnóstwo wysiłku, i uznają, że lepiej sprzedać i być może zainwestować w nowe przedsięwzięcia lub inne okazje. Ta osobista kalkulacja inwestycyjna przypomina horyzont inwestora, nawet jeśli jest nieformalna.
Zgranie interesów akcjonariuszy: Jeśli masz wielu udziałowców (współzałożycieli, aniołów biznesu, pracowników z akcjami), w grę wchodzą także ich interesy. Być może część z nich pragnie spieniężyć swoje udziały (kupić dom, zaksięgować wygraną itp.), podczas gdy inni wolą dalej budować firmę. Ważne, by wyczuć nastroje: rozdrobniona baza udziałowców o różnych oczekiwaniach co do momentu może skomplikować proces sprzedaży. Najlepiej, gdy osiągniesz konsensus lub przynajmniej zadbasz o to, by kluczowi decydenci byli zgodni. Czasem pomaga zaangażowanie doradcy finansowego, który obiektywnie spojrzy na wycenę i opcje wyjścia i pomoże wszystkich zgrać co do momentu.
Praktyczna wskazówka: Zmapuj swój horyzont inwestycyjny obok horyzontu swoich inwestorów. Zadaj sobie pytanie: Czy jesteśmy pod jakąś presją czasu ze strony inwestorów lub potrzeb gotówkowych? Jeśli Twoi inwestorzy VC lub PE mają cel wyjścia w ciągu najbliższych 1-2 lat, rozsądnie jest zacząć przygotowywać firmę do sprzedaży: może to oznaczać rozmowy z doradcami, uporządkowanie finansów i być może zaplanowanie ostatniego zrywu wzrostowego, który zbiegnie się z procesem sprzedaży.
Cele życiowe i zawodowe założyciela: osobista gotowość i cele
Wreszcie moment sprzedaży musi być zgodny z celami i gotowością Ciebie - założyciela lub właściciela (a często kluczowego menedżera). Łatwo skupić się wyłącznie na wskaźnikach rynkowych i biznesowych, ale transakcja M&A to także głęboko osobista decyzja. Twoja sytuacja życiowa, ambicje i poziom energii mają kluczowe znaczenie dla tego, kiedy przypada właściwy moment na sprzedaż. W końcu budowanie i sprzedaż firmy to nie tylko transakcja finansowa; to przełom w Twojej karierze i życiu.
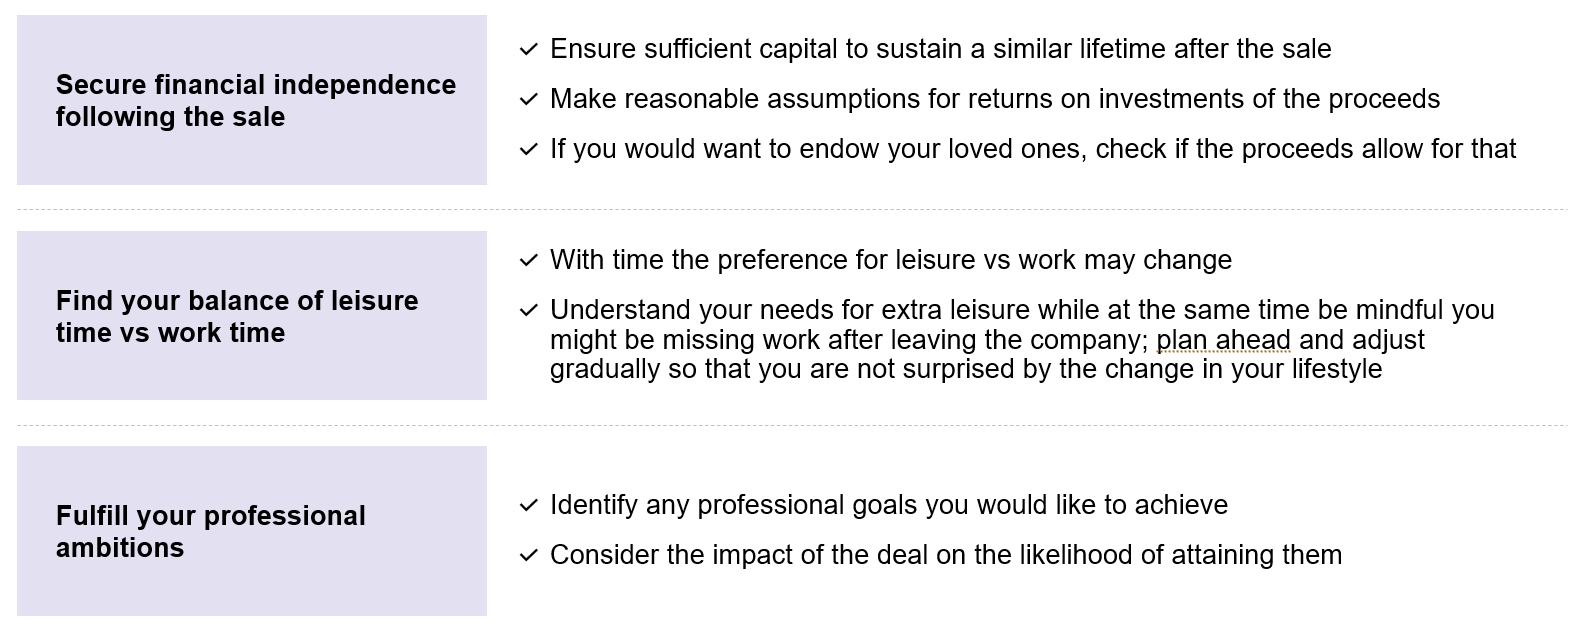
Zacznij od fundamentalnego pytania: czego Ty (i Twój zespół założycielski) chcecie od życia i kariery w kolejnym rozdziale? Niektórzy założyciele od początku wyznaczają sobie określony cel, np. „Chcę przejść na emeryturę przed pięćdziesiątką” lub „Będę rozwijał to przedsięwzięcie przez 10 lat, a potem przejdę do nowego wyzwania.” Inni z czasem odkrywają, że ich odczucia się zmieniają: mozolne prowadzenie biznesu potrafi ich wykańczać albo, przeciwnie, wciąż czują pasję i nie są gotowi, by odpuścić. Nie ma tu odpowiedzi dobrej ani złej, ale kluczowe jest, byś był wobec siebie szczery. Sprzedaż firmy najpewniej przyniesie istotną zmianę: możesz zyskać bezpieczeństwo finansowe, ale stracisz codzienną rolę, a być może i tożsamość „szefa”. Twoje osobiste aspiracje muszą być zgodne z decyzją o wyjściu.
Rozważ następujące osobiste czynniki przy wyborze momentu:
- Niezależność i bezpieczeństwo finansowe: Częstym powodem sprzedaży jest chęć zabezpieczenia swojej przyszłości finansowej. Jeśli sprzedaż przy obecnych wycenach dałaby Tobie (i Twojej rodzinie) „wystarczająco dużo”, by uzyskać niezależność finansową, może to przechylić szalę ku wcześniejszej sprzedaży. Po sprzedaży mógłbyś zdywersyfikować majątek, inwestować albo po prostu cieszyć się komfortowym życiem bez ryzyka skupionego w jednym biznesie. Warto faktycznie policzyć, jaka „kwota” jest Ci potrzebna, by utrzymać pożądany styl życia i realizować cele po sprzedaży. Upewnij się, że wyjście może ją rozsądnie zapewnić (po podatkach, opłatach transakcyjnych itp.). Jeśli nie, możesz zdecydować, by zatrzymać firmę i dalej ją rozwijać, aż osiągniesz swój cel finansowy.
- Ambicja i spełnienie zawodowe: Zadaj sobie pytanie, czy osiągnąłeś z tą firmą to, co sobie zaplanowałeś, czy też wciąż masz palące ambicje, które chcesz zrealizować, prowadząc ją dalej. Niektórzy założyciele po prostu kochają tę grę i chcą prowadzić biznes tak długo, jak to możliwe. Jeśli ta pasja wciąż jest silna, zbyt wczesna sprzedaż może zostawić osobisty niedosyt, nawet jeśli wynik finansowy jest korzystny.
- Wypalenie i stres kontra pasja: Prowadzenie spółki technologicznej, zwłaszcza takiej, która się skaluje, jest wymagające. Okresy wypalenia zdarzają się często. Jeśli odkrywasz, że radość zniknęła, a praca staje się czysto stresująca lub wyczerpująca, to silny osobisty sygnał, że zmiana może być na miejscu. Wypalony założyciel potrafi nieświadomie szkodzić biznesowi (mniej energii, wolniejsze decyzje itp.), a to z kolei może obniżać wycenę, więc, choć brzmi to przewrotnie, sprzedaż przed tym, jak całkowicie się wypalisz (gdy tylko poczujesz, że entuzjazm słabnie), może chronić wartość. Z drugiej strony niektórzy przedsiębiorcy doskonale wiedzą, że rozkwitają na wczesnych etapach biznesu, a nie w późniejszej fazie operacyjnej. Jeśli czujesz, że Twoje mocne strony leżą w innowacji, a teraz w dojrzalszej firmie spędzasz czas na zarządzaniu HR, procesami i biurokracją, i tego nie lubisz, możesz tak dobrać moment wyjścia, by nowy zarząd (być może z firmy przejmującej) przejął skalowanie, a Ty ruszysz do nowego projektu startupowego.
- Okoliczności życiowe: Nie lekceważ osobistych wydarzeń życiowych. Względy rodzinne (narodziny dziecka, dzieci zbliżające się do studiów, starzejący się rodzice), problemy zdrowotne, chęć przeprowadzki: wszystko to może wpływać na moment. Jeśli na przykład wiesz, że za dwa lata przeprowadzisz się do innego kraju ze względów rodzinnych, sensowne może być zaplanowanie sprzedaży przed tą przeprowadzką. Albo jeśli masz problem zdrowotny, który może utrudnić dalsze pełnienie absorbującej roli CEO, może to przyspieszyć Twój harmonogram. To nie są wskaźniki biznesowe, ale realne czynniki, które właściciele dojrzałych firm powinni brać pod uwagę. W końcu jedną z korzyści ze sprzedaży jest często odzyskanie czasu dla siebie. Jedni założyciele nie mogą się doczekać wolnego czasu na rodzinę, hobby czy podróże; inni obawiają się, że bez firmy będą się nudzić. Wiedz, do której grupy należysz.
Przy przygotowaniach do sprzedaży osobista gotowość jest równie ważna jak gotowość firmy. Transakcja bywa emocjonalnie wyczerpująca: przejdziesz przez intensywne negocjacje, due diligence (które może wydawać się inwazyjne), a potem psychologiczny proces rozstawania się z czymś, co zbudowałeś. Musisz mieć pewność, że jesteś na to gotów. Pomyśl też o swojej roli po sprzedaży. W wielu transakcjach M&A po stronie sprzedającego, zwłaszcza gdy sprzedajesz większej firmie lub funduszowi PE, możesz zostać poproszony o pozostanie na okres przejściowy (6-24 miesięcy) lub o zrolowanie części udziałów. Jeśli masz już wszystkiego dość i chcesz wyjść, możesz negocjować inaczej (być może zaakceptować nieco niższą cenę w zamian za czyste, gotówkowe wyjście w całości). Jeśli nie masz nic przeciwko pozostaniu pod nowym właścicielem, może to poszerzyć pulę kupujących. Wyczucie momentu może tu polegać na zgraniu sprzedaży z chwilą, w której ty jesteś gotów ewentualnie się wycofać. Możesz na przykład nie chcieć odchodzić, dopóki nie wychowasz następcy lub dopóki firma nie osiągnie dziesiątej rocznicy itd. To osobiste kamienie milowe, które mogą wpływać na moment.
Praktyczna wskazówka: Rozpoznaj swoje osobiste „dlaczego” sprzedaży. Jeśli Twoją główną motywacją jest finansowa, policz, czy obecny rynek i wartość firmy mogą zaspokoić Twoje potrzeby: jeśli tak, może to być właściwy moment; jeśli nie, możesz jeszcze popchnąć biznes do przodu przed sprzedażą. Jeśli Twoja motywacja jest pozafinansowa (np. wolność, nowe projekty, wypalenie), zachowaj realizm co do tego, czy te odczucia się nasilą, czy da się nad nimi zapanować w inny sposób (np. zatrudniając COO, by odciążyć Cię w pracy).
Czasem założyciele wahają się przed sprzedażą z powodu emocjonalnego przywiązania; często mówi się, że „firma jest jak dziecko”. Pokonanie tej emocjonalnej przeszkody to część gotowości. Upewnij się, że nie sparaliżuje Cię żal sprzedającego; jeśli podejrzewasz, że tak może być, być może odłóż decyzję do czasu, aż osiągniesz z firmą osobiste kamienie milowe, z których będziesz dumny.
I odwrotnie, nie pozwól, by sama emocja uwięziła Cię w prowadzeniu firmy, z której, jak logicznie wiesz, powinieneś wyjść. Osiągnięcie jasności co do osobistych celów albo wzmocni decyzję o sprzedaży teraz, albo podpowie, byś się wstrzymał, dopóki te osobiste cele nie zgrają się lepiej z wyjściem.
Równoważenie czterech wymiarów: budowanie strategii wyczucia momentu wyjścia
Rozłożyliśmy czynniki rynkowe, firmowe, inwestycyjne i osobiste na części, jakby były odrębne, ale w rzeczywistości splatają się one w złożony sposób. Sztuka wyczucia momentu w procesie sprzedaży w M&A polega na równoważeniu tych wymiarów i znalezieniu okna, które optymalizuje ich jak najwięcej. Kompromisy są tu nieuniknione.
Pamiętaj, że niepewność jest w M&A czymś naturalnym. Niemal nigdy nie będziesz mieć stuprocentowej pewności, że „teraz jest absolutny szczyt”; zwykle widać to dopiero z perspektywy czasu. Zamiast szukać doskonałości, szukaj wystarczalności: czy moment jest na tyle sprzyjający w kluczowych wymiarach, by z dużym prawdopodobieństwem doprowadzić do udanego wyjścia spełniającego Twoje cele?
Praktyczne kolejne kroki dla właścicieli firm technologicznych rozważających wyjście:
- Regularnie przeglądaj te cztery czynniki: być może co roku lub co pół roku, tworząc coś w rodzaju „pulpitu wyczucia momentu wyjścia”. Miej na oku indeksy rynkowe, niedawne transakcje M&A w swoim sektorze, najnowsze wskaźniki wzrostu firmy, nastroje inwestorów oraz własny stan ducha. W ten sposób dostrzeżesz trendy (np. poprawę rynku lub spadek własnej motywacji) na tyle wcześnie, by zdążyć zareagować.
- Zleć wycenę lub ocenę zbywalności. Skontaktuj się nieformalnie z doradcą M&A, by zorientować się, ile Twoja firma mogłaby być warta na obecnym rynku i kto mógłby być jej nabywcą. Doradca podpowie Ci, jak kupujący zachowują się teraz i co może być największym motorem albo przeszkodą dla transakcji. To pozwoli potwierdzić (lub podważyć) Twoje wewnętrzne odczucie co do momentu.
- Zgraj interesariuszy. Jeśli masz współzałożycieli, zarząd lub dużych inwestorów, rozpocznij szczerą rozmowę o momencie. Dużo lepiej wcześnie ujawnić wszelkie różnice w wizji. Jeśli Twój główny inwestor oczekuje wyjścia w 2025 r., a Ty myślałeś o 2028 r., to luka, którą trzeba zaadresować. Gdy wszyscy zajmą wspólne stanowisko, cały proces będzie płynniejszy i pozwoli uniknąć potknięć.
- Przygotuj firmę do sprzedaży na długo przed tym, zanim faktycznie zamierzasz do niej przystąpić. Dobry moment można zaprzepaścić, jeśli firma nie jest gotowa na due diligence albo nie potrafi się dobrze zaprezentować. Zadbaj o solidne dane finansowe, rozwiązane kwestie prawne, zabezpieczone kluczowe umowy i jasno wyłożone plany wzrostu. Dzięki temu, gdy wyczujesz właściwy moment, będziesz mógł szybko wejść w proces sprzedaży i sprawnie dojść do zamknięcia, póki okno jest otwarte.
- Bądź gotów odejść od stołu. Nawet po uwzględnieniu wszystkich czynników czasowych, jeśli rozpoczniesz proces sprzedaży, a rynek się zmieni lub oferty okażą się znacznie poniżej oczekiwań, możesz zawsze wstrzymać się i wrócić do tematu później. Sprzedaż firmy to w idealnym układzie wydarzenie raz na całe życie, warto więc przeprowadzić ją we właściwym czasie, a nie wymuszać w złym momencie.
Ostatecznie wyczucie momentu sprzedaży to po części nauka, a po części sztuka. Zarządzasz tym, co możesz kontrolować (wynikami i gotowością firmy), i pozostajesz czujny na to, czego kontrolować nie możesz (wahania rynku). Stosując uporządkowane podejście i opierając decyzję zarówno na danych, jak i na szczerej autorefleksji, możesz wyjść na własnych warunkach. A gdy to zrobisz, zmaksymalizujesz nie tylko uchwyconą wartość przedsiębiorstwa, ale i prawdopodobieństwo, że spojrzysz wstecz i powiesz: „Sprzedaliśmy we właściwym czasie.”
O Aventis Advisors
Aventis Advisors to doradca M&A dla spółek technologicznych i wzrostowych. Wierzymy, że świat byłby lepszy, gdyby zawierano mniej (ale lepszej jakości) transakcji M&A - we właściwym momencie dla firmy i jej właścicieli. Naszym celem jest dostarczanie uczciwych, opartych na danych porad, w których jasno przedstawiamy wszystkie opcje naszym klientom - w tym tę, by utrzymać status quo.
Skontaktuj się z nami, aby porozmawiać o tym, ile może być warta Twoja firma i jak wygląda cały proces.