Kiedy myślisz o M&A, najczęściej widzisz mniejszą firmę przejmowaną przez większą albo dwóch konkurentów łączących biznesy, by zmaksymalizować wartość dla akcjonariuszy. Pamiętaj jednak, że M&A to nie tylko to. Transakcje M&A wymagają kreatywności w strukturze, umiejętności negocjacyjnych i, całkiem często, earnoutów!
Wyobraź sobie taką sytuację: jesteś sprzedającym i chcesz wyjść ze swojej firmy. Wyceniasz ją na 100 mln USD, ale najwięcej, ile gotów jest zapłacić którykolwiek z potencjalnych nabywców, to 80 mln USD. To częste wyzwanie firm rozważających sprzedaż. Pojawia się pytanie: jak przekonać nabywcę, by zaoferował wyższą cenę?
Właśnie tu wkraczają earnouty! Mechanizm earn-out to sekretny składnik, który w takiej sytuacji łączy nabywców i sprzedających, tworząc transakcję M&A korzystną dla obu stron.
W tym kompleksowym przewodniku omówimy wszystko, co musisz wiedzieć o earnoutach w transakcjach M&A : podstawową ideę płatności earnout, powody ich stosowania, kluczowe elementy umów earnout, ich zalety i wady oraz radzenie sobie ze sporami, które earnouty rodzą.
Przejdźmy do rzeczy.
Spis treścis
- Czym jest earnout w M&A?
- Po co stosuje się earnouty?
- Jak działa earnout?
- Zalety earnoutów
- Wady earnoutów
- Kluczowe elementy umowy earnout
- Jak stworzyć strategię earnout korzystną dla obu stron?
- Wskazówki dotyczące stosowania earnoutów w transakcji M&A
Podsumowanie
- Earnout to kreatywny mechanizm stosowany w transakcjach M&A, w którym nabywca dopłaca sprzedającemu dodatkowe pieniądze, jeśli zostaną osiągnięte określone z góry cele wzrostu, co zapewnia zgodność interesów i ogranicza ryzyko dla zaangażowanych stron.
- Płatności earnout w transakcji dają sprzedającym dodatkową motywację, by maksymalizować wartość biznesu i realizować cele po przejęciu.
- Choć earnouty są świetne i mają sporo zalet, są też jedną z najczęstszych przyczyn sporów w transakcjach M&A, ponieważ sprzedający i nabywcy różnie interpretują spełnienie docelowych wskaźników.
Czym jest earnout w M&A?
Earnout to porozumienie między nabywcą a sprzedającym, w którym nabywca zobowiązuje się wypłacić sprzedającemu dodatkowe wynagrodzenie, jeśli zostaną osiągnięte określone z góry cele. Cele te są powiązane z przyszłym wzrostem biznesu.
Możesz się zastanawiać, po co w ogóle stosować earnouty w transakcji. Już wyjaśniamy!
Po co stosuje się earnouty?
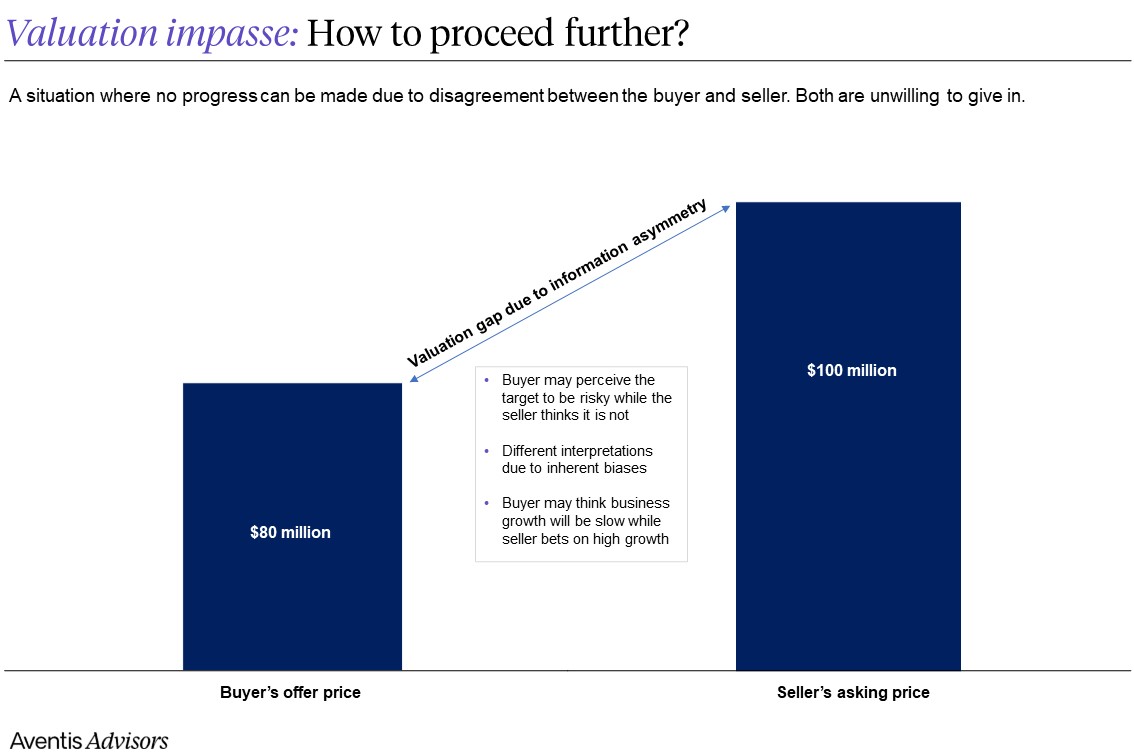
Często spotyka się asymetrię informacji między nabywcą a sprzedającym. Jeśli jesteś sprzedającym, masz o biznesie więcej informacji niż nabywca. Z tego powodu możesz być pewien, że Twoja firma poradzi sobie w przyszłości dobrze i powinna być wyceniona na, powiedzmy, 100 mln USD.
Nabywca prawdopodobnie podejdzie jednak sceptycznie do Twoich prognoz wzrostu i nie wierzy, że firma poradzi sobie tak dobrze, jak sobie wyobrażasz. Dlatego uważa, że Twoja firma jest warta tylko 80 mln USD.
W takich sytuacjach typowym i najskuteczniejszym rozwiązaniem są płatności earnout. To sprytny sposób na porozumienie obu stron: nabywca nie przepłaca, a sprzedający zyskuje motywację, by dalej intensywnie pracować nad realizacją celów wzrostu nawet po sprzedaży firmy.
Jak działa earnout?
Wracając do naszego pierwszego przykładu - wiesz już, że impas w wycenie można przełamać, dodając do struktury transakcji klauzulę earnout. Jako sprzedający masz teraz motywację, by osiągnąć określone z góry cele i „odblokować” dodatkowe płatności obiecane przez nabywcę.
Załóżmy, że celem do osiągnięcia jest 30% wzrostu przychodów rok do roku przez kolejne dwa lata. Przy założeniu, że udało Ci się zrealizować oczekiwane cele wzrostu, tak mogłaby wyglądać struktura transakcji.
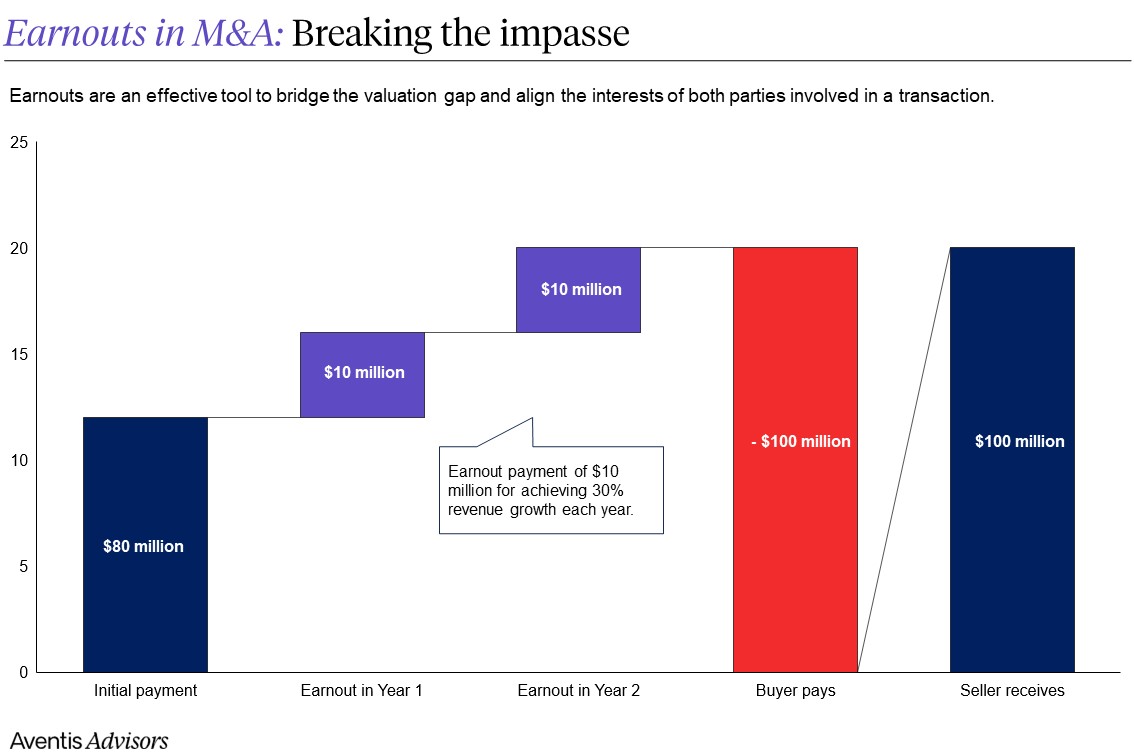
Przy zamknięciu transakcji otrzymasz płatność z góry w wysokości 80 mln USD, a pozostałe 20 mln USD zostanie wypłacone jako earnout w ciągu kolejnych dwóch lat, jeśli firma osiągnie określone z góry cele finansowe powiązane z EBITDA, przychodami lub innym wskaźnikiem.
Pamiętaj, że strukturyzowanie earnoutu jest bardziej sztuką niż nauką. Stanowi przedmiot intensywnych negocjacji między stronami i nie istnieje jeden standardowy, uniwersalny sposób na earnout.
Zalety earnoutów
Earnouty oferują szereg korzyści zarówno nabywcy, jak i sprzedającemu przejmowanej firmy, niwelując rozbieżność między godziwą wartością rynkową a ceną oczekiwaną.
- Ograniczenie ryzyka: wprowadzając earnouty do transakcji, nabywcy korzystają z niższych płatności z góry i mogą ograniczyć ryzyko związane z obiecanymi przyszłymi wynikami spółki docelowej
- Motywacja dla sprzedających: szansa na odblokowanie dodatkowych pieniędzy dzięki mechanizmowi earn-out daje sprzedającym dodatkowy bodziec, by maksymalizować wartość biznesu i realizować ustalone cele po zakończeniu przejęcia. W gruncie rzeczy staje się to dla nich „darem, który wciąż obdarowuje”.
- Przełamanie impasu: najważniejszym zastosowaniem płatności earnout jest zniwelowanie luki w wycenie w sytuacji, gdy strony nie potrafią dojść do porozumienia co do wartości i ceny biznesu
- Zbieżność interesów: earnouty godzą interesy nabywcy i sprzedającego. Obie strony mają motywację, by współpracować i zapewnić płynne przejście oraz sukces i wzrost przejętego biznesu w okresie earnout. Sprzedający potrzebuje dodatkowych płatności, a nabywca chce mieć pewność, że biznes rośnie i realizuje swoje cele
Wady earnoutów
Earnouty są częstą przyczyną sporów z wielu powodów - od błędnej interpretacji docelowych wskaźników po brak zgody co do tego, jak mierzyć wyniki po zamknięciu transakcji
- Mniejsza kontrola: w okresie earnout sprzedający może mieć ograniczoną kontrolę nad działalnością biznesu. Bywa to trudne dla założycieli przyzwyczajonych do większej autonomii i może rodzić frustrację, gdy nie mogą prowadzić firmy po swojemu, by osiągnąć docelowy wzrost
- Wysokie ryzyko sporów: często dochodzi do sporów o to, czy cele earn-out zostały spełnione, jeśli w umowie earn-out pojawiają się niejasności
- Niekorzystne czynniki zewnętrzne: spowolnienia gospodarcze, zmiany warunków rynkowych lub zawirowania w branży mogą wpłynąć na wyniki biznesu, a tym samym na zdolność do osiągnięcia celów earnout
- Większa złożoność transakcji: choć w teorii idea płatności earnout wydaje się bardzo atrakcyjna, w praktyce sama struktura earnoutu komplikuje transakcję, wymaga więcej negocjacji i większego zaangażowania doradców po stronie M&A i prawnej, by ułożyć strategię korzystną dla obu stron.
Kluczowe elementy umowy earnout
Tworząc strategię earnout, musisz jasno rozumieć kilka kluczowych aspektów. Są to:
Całkowita cena zakupu: to płatność z góry powiększona o wszystkie zrealizowane earnouty z transakcji
Część earnout: może się różnić w zależności od rozmaitych czynników, takich jak siła negocjacyjna sprzedającego, zadowolenie nabywcy z due diligence i inne. Zwykle część earnout wynosi od 10% do 30% całkowitej ceny zakupu.
Jest wysoka, gdy transakcja jest dla nabywcy ryzykowna lub gdy sprzedający ma agresywne prognozy wzrostu, a nabywca podchodzi do nich z rezerwą; nabywca może wtedy zablokować większą część całkowitej ceny zakupu jako earnout, aby sprzedający zachował motywację do realizacji celów.
Z kolei płatność earnout stanowi niewielką część całkowitej ceny zakupu, gdy sprzedający ma większą siłę negocjacyjną. Jeśli masz konkurencyjne oferty od wielu stron chcących kupić Twój biznes, możesz to wykorzystać, by uzyskać od nabywcy więcej pieniędzy z góry, zamiast „wypracowywać je” przez kolejne miesiące.
Ponadto earnouty stanowią niewielki procent całkowitej ceny zakupu, gdy prognozy wzrostu spółki docelowej są rozsądne, a nabywca ma niewielkie obawy lub nie ma ich wcale co do osiągnięcia tych celów.
Wskaźniki wyników: to one decydują o warunkowej płatności na rzecz sprzedającego, jeśli cele zostaną osiągnięte. Najczęstsze wskaźniki wyników stosowane przy strukturyzowaniu earnoutów to EBITDA, przychody lub kombinacja obu. W transakcjach M&A powszechne jest też stosowanie zysku brutto jako miernika earnout.
Możliwe jest również uwzględnienie wskaźników niefinansowych wpływających na płatności earnout. Przykładem są wskaźniki takie jak utrzymanie kluczowych pracowników i klientów. Nie jest to jednak tak powszechne jak finansowe wskaźniki wyników.
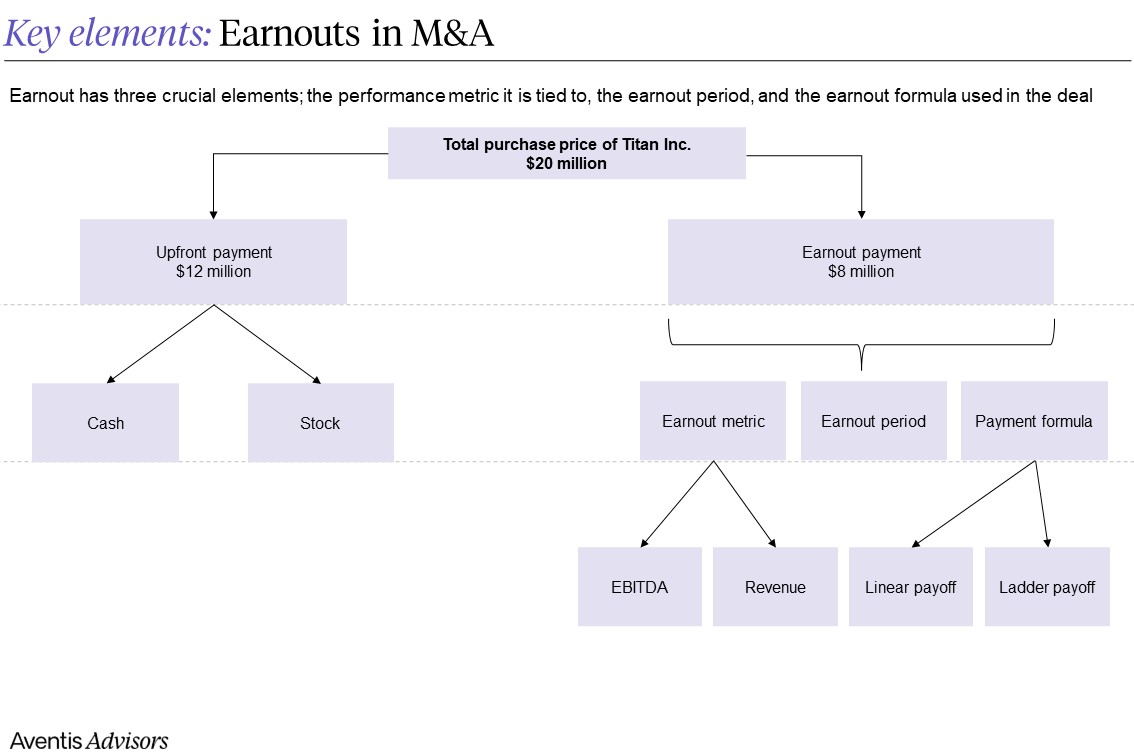
Earnout liniowy a schodkowy (progowy): Formuła liniowa polega na zastosowaniu prostego mnożnika do EBITDA lub ustaleniu ceny w oparciu o osiągnięcie celu, co zapewnia łatwe obliczenia i minimalizuje spory.
Z kolei podejście progowe wprowadza przedziały wyników earn-out. Na przykład jeśli spółka docelowa przekroczy EBITDA na poziomie 5 mln USD, uruchamia się earnout w wysokości 10%, a poziom earnoutu rośnie do 15% powyżej 7 mln USD EBITDA i do 20% powyżej 10 mln USD EBITDA.
Okres earnout: rozsądny czas na zrealizowanie wszystkich płatności earnout to od roku do trzech lat po zamknięciu transakcji. W niektórych przypadkach okres ten może sięgać nawet pięciu lat.
Jeśli nabywca ma dobrze określony i szybki plan integracji, który ma przynieść natychmiastowe synergie, odpowiedni może być krótszy okres earnout. Tak samo jest wtedy, gdy cele wzrostu są krótkoterminowe, a nie długoterminowe - na przykład podwojenie przychodów w przyszłym roku.
Jeśli jednak sukces przejęcia zależy od realizacji długoterminowych inicjatyw strategicznych, takich jak wejście na nowe rynki, opracowanie nowych produktów czy restrukturyzacja biznesu, do uchwycenia pełnego efektu może być potrzebny dłuższy okres earnout.
Tworzenie strategii earnout korzystnej dla obu stron
Skoro mamy już za sobą podstawy, możemy przejść do budowania porozumienia earnout korzystnego dla obu stron, trochę jak układanie puzzli, których elementy symbolizują żywotne interesy każdej z zaangażowanych stron.
W przypadku earn-outów negocjowanie między oczekiwaniami nabywców a sprzedających bywa trudne. Nabywcy chcą zarządzać działalnością biznesu według własnego uznania. Trzeba to starannie zrównoważyć z pragnieniem sprzedającego, by dalej prowadzić firmę w sposób pozwalający osiągnąć wszystkie wyznaczone cele.
Aby porozumienie satysfakcjonowało wszystkich i nie rodziło tarć w przyszłości, każda ze stron potrzebuje uwagi już na etapie wstępnego planowania - a jednocześnie warto ograniczać ryzyko również z perspektywy nabywcy.
Dobrze ustrukturyzowany earnout powinien dać obu stronom poczucie bezpieczeństwa, jednocześnie ograniczając potencjał przyszłych sporów. Dużą rolę odgrywają tu również dobra wola i zaufanie, które upraszczają rozwiązywanie ewentualnych sporów.
Ważne jest, by udokumentować szczegółową interpretację wskaźników, z wyprzedzeniem omówić potencjalne obszary sporne i ustanowić ramy uwzględniające interesy zarówno nabywcy, jak i sprzedającego. Dzięki temu porozumienie earnout może stać się harmonijną współpracą, a nie potencjalnym źródłem konfliktu.
Wskazówki dotyczące stosowania earnoutów w M&A
Kończąc temat earnoutów, przejrzyjmy szybko kilka przydatnych rad, które sprawią, że porozumienie będzie korzystne zarówno dla nabywców, jak i sprzedających. Trzymanie się tych wskazówek z pewnością pomoże osiągnąć korzystny wynik każdej powiązanej transakcji.
Dla nabywców
- Po zakończeniu due diligence, jasno zdefiniuj kluczowe wskaźniki efektywności (KPI), które będą decydować o płatnościach earnout, i wpisz je do prawnie wiążącej umowy sprzedaży udziałów (SPA)
- Zalecaj uwzględnienie klauzuli określającej maksymalną kwotę płatności earnout (cap / pułap), jaką sprzedający może uzyskać w okresie earnout
- Włącz sprzedającego w proces ustalania celów, by stworzyć podejście oparte na współpracy
- Na koniec podkreśl nadrzędny cel: stworzenie scenariusza, w którym wszystkie strony korzystają na skutecznej strukturze transakcji, przynoszącej długoterminowe korzyści zarówno nabywcom, jak i sprzedającym
Dla sprzedających
- Określ, jak nieprzewidziane zdarzenia pozostające poza Twoją kontrolą jako sprzedającego, takie jak spowolnienia gospodarcze czy zmiany w branży, będą uwzględniane przy wyliczaniu earnoutu
- Wprowadź do umowy zapisy chroniące przed czynnikami zewnętrznymi pozostającymi poza kontrolą sprzedającego, które mogą wpłynąć na wyniki.
- Wynegocjuj w umowie gwarantowaną minimalną kwotę earnout. Zapewnia ona bazowy poziom wynagrodzenia niezależnie od faktycznych wyników biznesu
- Zabiegaj o jasne kanały dialogu i od samego początku ustanów solidne ramy procesu rozwiązywania sporów
Dlaczego potrzebujesz doradcy software M&A
Każdy biznes software'owy jest inny, tak jak inna jest droga każdego założyciela. Dlatego warto skonsultować się z ekspertami od software M&A, w szczególności z doradcami wyspecjalizowanymi w tym sektorze, którzy rozumieją Twoją wyjątkową sytuację.
Doradcy M&A z branży oprogramowania doskonale wiedzą, jak poruszać się w dynamice rynku i wycenach oraz jak koordynować wszystkie niezbędne strumienie pracy. Podczas gdy Ty skupiasz się na prowadzeniu biznesu, doradcy M&A w software pracują skrupulatnie, by żaden szczegół nie umknął, i walczą o jak najlepszą transakcję. Ich sukces jest bezpośrednio powiązany z Twoim poprzez strukturę success fee i dlatego ich wpływ na ostateczną cenę sprzedaży może być znaczący.
O Aventis Advisors
Aventis Advisors to doradca M&A dla spółek technologicznych i wzrostowych. Wierzymy, że świat byłby lepszy, gdyby zawierano mniej transakcji M&A (za to lepszej jakości), we właściwym dla firmy i jej właścicieli momencie. Naszym celem jest doradztwo uczciwe i oparte na wnikliwej analizie, w którym jasno przedstawiamy klientom wszystkie opcje, w tym tę, by utrzymać status quo.
Skontaktuj się z nami, aby porozmawiać o tym, ile może być warta Twoja firma i jak wygląda cały proces.